
Consumo
Apertura importadora: lujo para pocos y competencia feroz en el comercio argentino
El desembarco de sellos globales en centros comerciales es impulsado por el Gobierno de Javier Milei como estrategia para contener la inflación y mostrar signos de apertura económica.

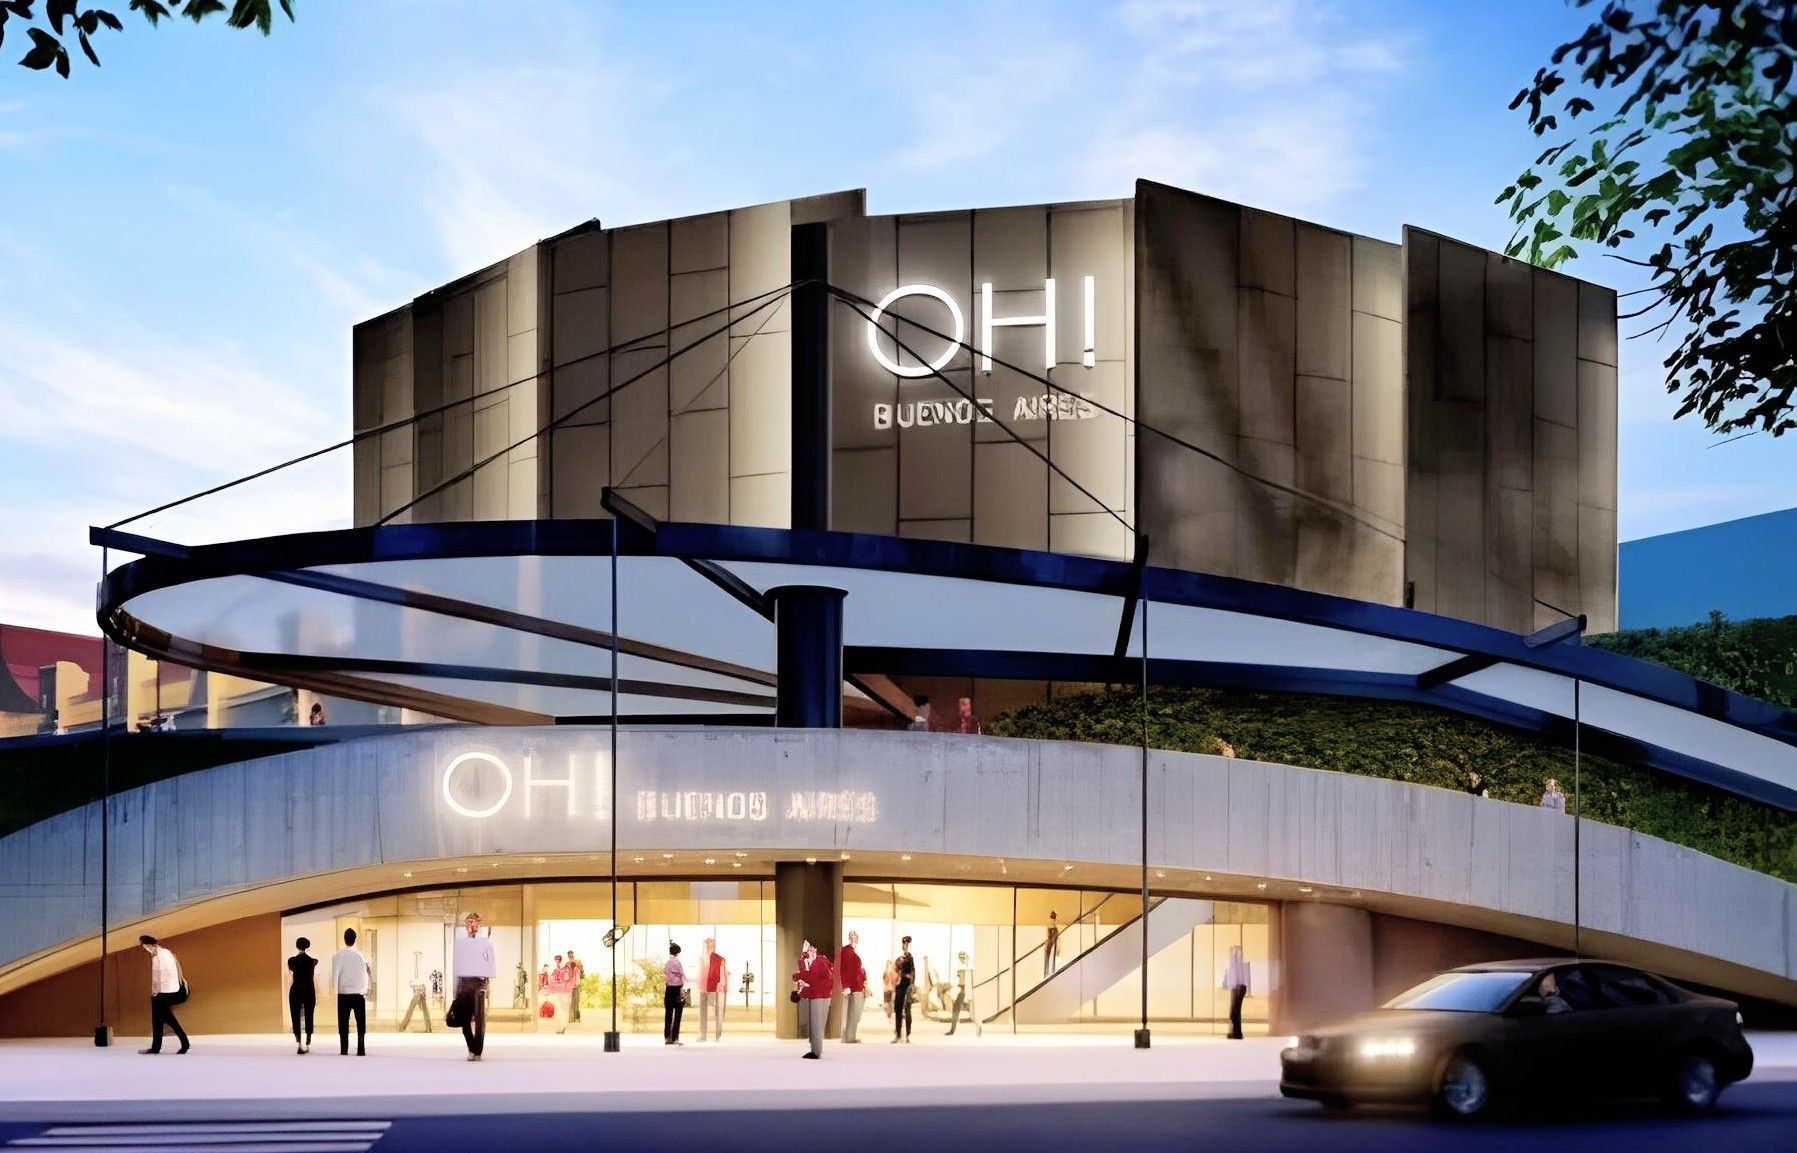
La inauguración del nuevo shopping OH! Buenos Aires, en Recoleta, sumó al mercado local marcas internacionales como Vilebrequin, Stella McCartney y Psycho Bunny. El complejo se instala en el predio que ocupaba Buenos Aires Design y se incorpora a una red de más de veinte centros comerciales del Área Metropolitana de Buenos Aires (AMBA), entre ellos Unicenter, Galerías Pacífico, Patio Bullrich y Paseo Alcorta.
Apertura importadora y estrategia oficial
Según datos oficiales y del sector, el desembarco de marcas globales es presentado por el Gobierno como un resultado directo de la apertura de importaciones, el fin del cepo cambiario y el atraso del dólar, que abarata en pesos el abastecimiento de mercadería extranjera.
En lo que va de 2025, las importaciones de indumentaria alcanzaron el 67% del consumo total, mientras que el valor promedio de la ropa importada cayó un 26% en el último año.
El ministro de Economía, Luis Caputo, promueve esta política como parte de la “guerra de precios” contra la inflación, aunque el ingreso masivo de productos también favorece la competencia de plataformas online extranjeras, especialmente las de origen chino.
Locales premium y demanda segmentada
Los shoppings están ofreciendo a las marcas internacionales espacios de entre 100 y 200 metros cuadrados en zonas de alto tránsito. En algunos casos, como el de Victoria’s Secret en Alto Palermo, los locales superan los 400 metros cuadrados.
Entre las aperturas recientes y próximas figuran Bath & Body Works, The Kooples, Under Armour, Sandro, Maje, Farm Rio, Adolfo Domínguez, Montblanc, Diesel, Max Mara, Salvatore Ferragamo, Boss, Longchamps y Decathlon. También hay negociaciones con Barbour, Colmar y Dr. Martens.
Según estimaciones del INDEC, la clase media alta y alta —con ingresos mensuales promedio de $4,5 y $9,5 millones por familia, respectivamente— representan alrededor del 22% de la población, el segmento objetivo de estas marcas premium.
El rol de IRSA y la competencia online
La desarrolladora IRSA acompaña el desembarco de las marcas no sólo con la cesión de locales, sino también con asesoría estratégica sobre diseño, ubicación y marketing. Sin embargo, la apertura importadora no sólo beneficia a los shoppings: el comercio online transfronterizo creció con las facilidades aduaneras puerta a puerta, poniendo en tensión a los marketplaces y tiendas físicas locales.
Contexto económico y comercial
La oferta creciente de marcas de lujo convive con una polarización del consumo: una minoría con alto poder adquisitivo que accede a productos premium y una mayoría que busca precios bajos y financiamiento. Esta brecha define la competencia tanto en los segmentos altos como en los masivos, en un momento clave para el comercio y la economía argentina.
Puntos clave:
- OH! Buenos Aires abrió en Recoleta con marcas internacionales como Vilebrequin, Stella McCartney y Psycho Bunny.
- El Gobierno atribuye la llegada de sellos globales a la apertura de importaciones, el fin del cepo y el atraso cambiario.
- Las importaciones de indumentaria representan el 67% del consumo total en 2025.
- Los shoppings ofrecen locales premium y asesoría para captar marcas globales.
- Crece la competencia de plataformas online extranjeras con envíos puerta a puerta.


CABA
Vivir en CABA: el 40% de las familias más pobres deja más de la mitad del sueldo en el alquiler
Un informe del Consejo Económico y Social de la Ciudad (CESBA) y la fundación Fundar confirmó que el 40% de los hogares de menores ingresos en la Ciudad de Buenos Aires destina más de la mitad de sus recursos al alquiler de un departamento de dos ambientes. Entre 2013 y 2026, los precios relativos de vivienda y servicios treparon casi 25 puntos y la proporción de hogares inquilinos pasó del 22% al 36,9%.

En la Ciudad de Buenos Aires, cuatro de cada diez hogares de menores ingresos destina más de la mitad de sus recursos al alquiler de un departamento de dos ambientes. El dato surge de un informe elaborado en conjunto por el Consejo Económico y Social de la Ciudad (CESBA) y la fundación Fundar, que analizó la evolución de las condiciones económicas y habitacionales de los porteños a lo largo de los últimos 13 años. El resultado retrata una ciudad donde el derecho a la vivienda se convirtió en lujo para los que menos tienen.
El estudio, que abarca el período comprendido entre agosto de 2013 y agosto de 2026, identificó un corrimiento estructural en la composición del gasto familiar. Los precios relativos de la vivienda y los servicios aumentaron casi 25 puntos porcentuales en ese lapso, desplazando el peso de otros rubros como alimentación, indumentaria, educación, salud y esparcimiento. El presupuesto familiar quedó cada vez más dominado por gastos fijos, dejando márgenes cada vez más estrechos para el resto de la vida.
El alquiler ya no es una etapa: es una condición permanente
El informe registró además una transformación profunda en la estructura habitacional de la Ciudad. Los hogares inquilinos pasaron de representar alrededor del 22% en 2001 al 36,9% en 2022, un salto que convirtió al alquiler en una condición habitacional extendida y no ya en una etapa transitoria. La tendencia se profundiza especialmente entre los jóvenes, que acceden cada vez menos a la propiedad y quedan atrapados en un mercado de alquileres que sube sin pausa.
El contraste entre los distintos tipos de hogar revela la dimensión del problema. Según el informe, la canasta de consumo de una persona sola propietaria aumentó un 25,2% en dólares entre 2013 y 2026, mientras que la de una pareja joven propietaria subió un 21,5%. La familia propietaria con dos hijos registró un incremento del 19,4%. En cambio, para una pareja joven que alquila, el aumento fue del 11,4%. Las diferencias ilustran cómo la situación habitacional no es un dato accesorio, sino un factor determinante de la estructura de gastos y de la capacidad de proyección económica de cada hogar.
Los gastos fijos que asfixian el presupuesto
El peso creciente del alquiler dentro del presupuesto familiar no opera de manera aislada. Se combina con el incremento sostenido de las expensas y los servicios públicos, que desde diciembre de 2023 acumularon subas superiores al 500% en rubros como transporte, gas, agua y electricidad, según datos del IIEP (UBA-CONICET). La presión sobre los ingresos es simultánea desde múltiples frentes: el alquiler sube, los servicios suben, y la capacidad de ahorro se contrae.
Para los sectores de menores ingresos, el impacto es de una magnitud que excede cualquier ajuste racional del presupuesto. Cuando el alquiler de un dos ambientes absorbe más de la mitad de los ingresos disponibles, el margen para mudarse, planificar, ahorrar o aspirar a una vivienda propia se vuelve prácticamente inexistente. Lo que el informe describe en términos estadísticos es, en la vida cotidiana de miles de familias porteñas, la imposibilidad de construir un horizonte.
Un mercado sin regulación y un Estado que se retiró
El deterioro del acceso a la vivienda tiene contexto político y regulatorio. La derogación de la Ley de Alquileres en 2023, impulsada como parte del programa de desregulación del gobierno libertario, eliminó los marcos de previsibilidad contractual que, con sus limitaciones, fijaban pisos para la negociación. En un mercado librado a la lógica de la oferta y la demanda, los alquileres se actualizan mensualmente y la incertidumbre sobre el costo de renovación opera como factor de expulsión para los inquilinos más vulnerables.
El informe del CESBA y Fundar llega en un momento en que el gobierno nacional reivindica el equilibrio fiscal y la desaceleración de la inflación como señales de recuperación económica. Pero los datos sobre el acceso a la vivienda revelan una recuperación que no llega a los hogares que más la necesitan: aquellos que alquilan, que tienen bajos ingresos, y que enfrentan cada mes la disyuntiva entre pagar el alquiler o cubrir el resto de las necesidades básicas.
Lo que tenés que saber:
- El 40% de los hogares de menores ingresos de CABA destina más de la mitad de sus ingresos al alquiler de un departamento de dos ambientes.
- Entre 2013 y 2026, los precios relativos de vivienda y servicios aumentaron casi 25 puntos porcentuales, según el informe del CESBA y Fundar.
- Los hogares inquilinos pasaron del 22% en 2001 al 36,9% en 2022, consolidando el alquiler como condición habitacional estructural y no transitoria.
- La canasta de consumo de una persona sola propietaria subió 25,2% en dólares en ese período; la de una pareja joven que alquila aumentó solo el 11,4%.
- El aumento de los gastos fijos, alquiler, expensas y servicios, reduce el margen para ahorrar, mudarse o proyectar el acceso a una vivienda propia.





La Cámara Federal blindó a Macri, Arribas y Majdalani: rechazó llevar el espionaje a Casación

Morosidad récord: las familias ya no llegan a pagar el crédito al consumo

Dal Poggetto: al programa de Caputo le faltan US$23.300 millones en 2027

PASO y reforma electoral: el Gobierno abre la puerta para propuestas de los gobernadores

Ravier cree que Bullrich apoyará a Milei en 2027 pese a las tensiones

Luján 2026: peregrinaron 2,7 millones de fieles, muy por encima del año pasado

Caminata a Luján 2026: todo lo que tenés que llevar (y lo que no) para llegar sano a la Basílica

Passalacqua va a la Justicia para defender el suelo misionero

Platense dio el golpe ante Estudiantes y quedó entre los cuatro mejores de la Copa Argentina

Cómo sigue la salud de Daniel Osvaldo

El video se hizo viral y agresor está identificado pero la Justicia no actúa, mientras una mujer espera protección

Las cámaras que atraparon al femicida de Aixa: seguimiento, ocultamiento y detención en Tigre

Pánico a 34.000 pies: un piloto apuñaló a otro en medio de un vuelo a Israel

VIDEO: así emboscaron a balazos al custodio de Monteoliva en la puerta de su casa

Un colectivo de la línea 29 atropelló a cuatro personas en Palermo
-
 Buenos Aires3 días
Luján 2026: peregrinaron 2,7 millones de fieles, muy por encima del año pasado
-
 Buenos Aires6 días
Caminata a Luján 2026: todo lo que tenés que llevar (y lo que no) para llegar sano a la Basílica
-
 Misiones2 días
Passalacqua va a la Justicia para defender el suelo misionero
-
 Fútbol & Goles!5 días
Platense dio el golpe ante Estudiantes y quedó entre los cuatro mejores de la Copa Argentina
-
 Espectáculos 🎭2 días
Cómo sigue la salud de Daniel Osvaldo
-

 CABA2 días
Deliveries sin derechos: la precarización laboral que el conflicto vecinal en CABA no muestra
-

 Goles! ⚽6 días
Cristiano Ronaldo dejó la concentración de Portugal y advirtió: “A su debido tiempo contaré la verdad”
-

 El clima 🌤5 días
Más lluvia y menos calor: el SMN anticipa un clima atípico hasta diciembre