
Economía 💲
Economía formalizó la Unidad de Negociación de Acuerdos de Precios ¿Cómo funciona?
Su objetivo es pactar compromisos de precios con empresas y supermercados, como respuesta a las preocupaciones por la subida del dólar mayorista y su posible impacto en los productos de consumo masivo.


El Ministerio de Economía ha formalizado la creación de la Unidad de Negociación de Acuerdos de Precios, una medida destinada a evaluar y establecer compromisos de precios en bienes mediante acuerdos con empresas proveedoras y supermercados, tanto mayoristas como minoristas. La resolución 1182/2023, publicada en el Boletín Oficial, detalla la estructura y funciones de esta nueva entidad.
La Unidad de Negociación de Acuerdos de Precios estará integrada por Matías Tombolini, Secretario de Comercio, y Gabriel Rubinstein, Secretario de Política Económica. Además, Guillermo Michel, Director General de Aduanas, asumirá el rol de coordinador general de la Unidad, consolidando un equipo de expertos en diversos aspectos económicos.
La resolución otorga a la Unidad la facultad de establecer su propio reglamento interno y cuenta con el respaldo material y humano necesario para cumplir eficazmente su función. Además, se prevé la integración de la Administración Federal de Ingresos Públicos (AFIP) en esta iniciativa.
La creación de esta Unidad surge como respuesta a la reciente subida del dólar mayorista y su posible impacto en los precios de bienes de consumo masivo y combustibles. En ese contexto, se logró un acuerdo de precios con empresas líderes en la producción de bienes de consumo masivo, que contempla aumentos mensuales del 5% durante 90 días.


Pobreza
Endeudamiento en barrios vulnerables: el 72% de los hogares pidió crédito para gastos básicos
Un relevamiento del Movimiento Evita CABA y el OEPSS de la UBA mostró que el 71,8% de los hogares encuestados recurrió a tarjetas, préstamos u otras formas de financiamiento durante los últimos dos años.

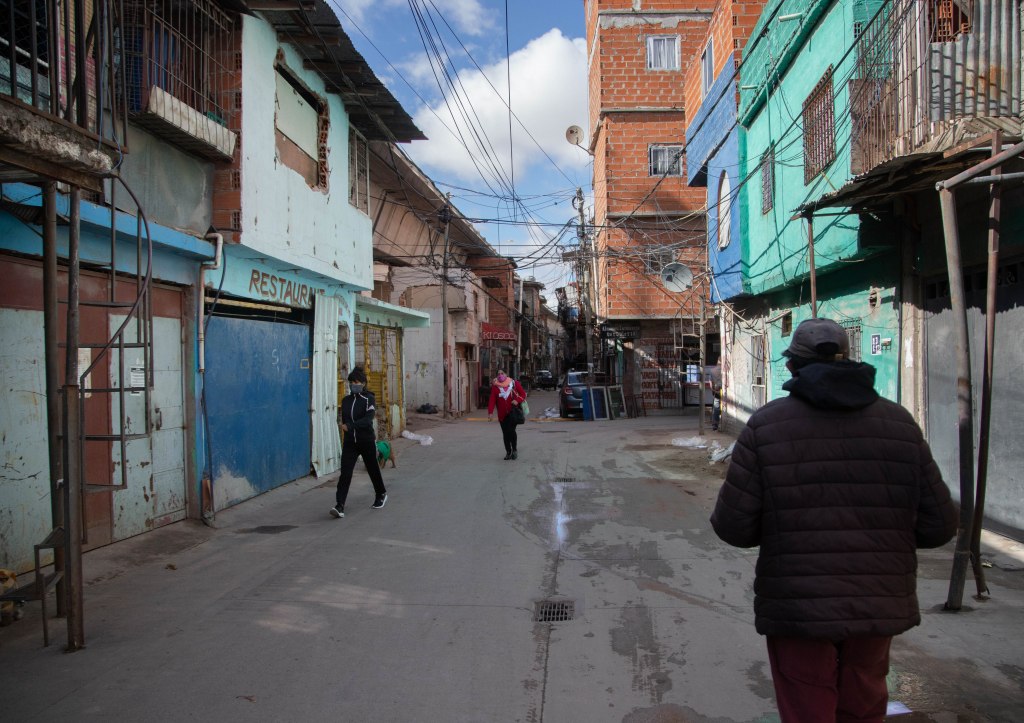
Fotografía: NA/JOSE LUIS PERRINO
El 71,8% de los hogares de sectores populares de la Ciudad de Buenos Aires utilizó una tarjeta de crédito o pidió algún préstamo durante los últimos dos años, según un relevamiento realizado por el Movimiento Evita CABA junto con el Observatorio de Economía Popular, Social y Solidaria (OEPSS) de la Facultad de Ciencias Sociales de la UBA.
El estudio señala que el endeudamiento estuvo principalmente relacionado con gastos cotidianos y necesidades básicas.
“El motivo del endeudamiento de los sectores populares es, principalmente, poder vivir”, afirmó Jonathan Thea, secretario general del Movimiento Evita CABA.
Alimentos y salud, entre los principales destinos del crédito
Entre los hogares que solicitaron préstamos o créditos, el 73% indicó que utilizó ese dinero para comprar alimentos.
Los gastos de salud aparecieron en segundo lugar, con el 54% de las respuestas. También se registraron préstamos destinados a pagar impuestos o servicios, con el 44%, y alquileres, con el 25%.
Según el relevamiento, estos datos muestran una relación entre la necesidad de recurrir al crédito y las dificultades para afrontar los gastos habituales de los hogares.
Las billeteras virtuales ganan espacio frente a los bancos
El estudio también analizó dónde buscan financiamiento las familias.
Solo el 32% de quienes solicitaron préstamos recurrió a un banco. En cambio, el 65,5% utilizó Mercado Pago u otras billeteras virtuales.
Además, el 62% pidió dinero a familiares o conocidos, el 45,8% compró fiado en comercios del barrio y el 43% acudió a prestamistas barriales.
Thea sostuvo que las condiciones de acceso al sistema bancario tradicional pueden llevar a las familias a buscar otras alternativas de financiamiento.
La mora aparece como otro de los problemas
El relevamiento también registró dificultades para cumplir con los pagos.
Entre los hogares que habían solicitado préstamos o créditos, el 66,2% no estaba al día con alguno o con ninguno de ellos. Dentro de ese grupo, el 70,2% se encontraba en situación de mora.
La situación también alcanza a las tarjetas de crédito. El 56,3% de las familias encuestadas no estaba al día con alguna o con la totalidad de sus tarjetas y, dentro de ese grupo, el 62% registraba atrasos superiores a tres meses.
Además, el 71,3% de quienes tenían saldos acumulados en sus tarjetas señaló que tuvo que pedir dinero prestado para cubrirlos.
Qué plantea el relevamiento sobre el endeudamiento
El estudio sostiene que el uso del crédito entre los hogares relevados está vinculado principalmente con la necesidad de cubrir gastos básicos.
Thea señaló que la pérdida de poder adquisitivo es uno de los factores que, según su interpretación, explican el recurso al endeudamiento.
“La mora en las deudas existentes es inevitable en un contexto de crisis económica como el que estamos viviendo”, sostuvo el dirigente.
El relevamiento, realizado sobre hogares de sectores populares de CABA, muestra así una combinación de endeudamiento destinado a gastos cotidianos y dificultades posteriores para afrontar los compromisos asumidos.





Confirmado: cuánto salen las entradas para la despedida de Messi en el Monumental

La Marcha de la Bronca toma las calles contra el ajuste de Milei

Endeudamiento en barrios vulnerables: el 72% de los hogares pidió crédito para gastos básicos

Kicillof encabeza el Plenario Federal del MDF en Avellaneda

Scaloni habló después del Mundial y dejó una frase sobre su futuro en Argentina

El Gobierno le pagó a funcionario una indemnización de $110 millones y al otro día lo volvió a contratar

Presupuesto 2027: base naval y misiles en lugar de aulas, sillas de ruedas y hospitales

Duro editorial de The Economist contra Milei: “Tus aliados enfrentan acusaciones de corrupción propias”

Carlos Torres aterrizó en Ezeiza para dos shows de “La Reina del Flow”

El costo de la violencia migratoria de Trump: miedo, deportaciones y falta de trabajadores en Florida
Kicillof encabeza el Plenario Federal del MDF en Avellaneda

El Senado avanza con Inocencia Fiscal y los biocombustibles, pero con fisuras

Cayó un helicóptero de noticias en Los Ángeles: al menos tres muertos

El lawfare ante el mundo: los abogados de Cristina explican en la ONU por qué la condena es política

El video del acusado del femicidio de Camila antes de entregarse
-
 Denuncia4 días
El Gobierno le pagó a funcionario una indemnización de $110 millones y al otro día lo volvió a contratar
-
 Defensa1 día
Presupuesto 2027: base naval y misiles en lugar de aulas, sillas de ruedas y hospitales
-
 Economía 💲5 días
Duro editorial de The Economist contra Milei: “Tus aliados enfrentan acusaciones de corrupción propias”
-
 Espectáculos 🎭5 días
Carlos Torres aterrizó en Ezeiza para dos shows de “La Reina del Flow”
-
 DDHH4 días
El costo de la violencia migratoria de Trump: miedo, deportaciones y falta de trabajadores en Florida
-

 Comunidad 👥5 días
Según el INDEC, criar un hijo de hasta 12 años cuesta $713.070 por mes en la Argentina de Milei
-
 DDHH4 días
El lawfare ante el mundo: los abogados de Cristina explican en la ONU por qué la condena es política
-

 Fútbol & Goles4 días
La despedida del 10: Messi se retira en el Monumental el 6 de octubre