
Economía 💲
Millones de familias al límite: la morosidad se cuadruplica y marca el peor nivel en 20 años
La imposibilidad de afrontar créditos y tarjetas marcó en febrero un 11,2%, cifra no registrada desde 2004 y superior a los registros de la pandemia, en un escenario de ajuste sin precedentes sobre los ingresos populares.

Endeudamiento récord: la morosidad familiar llega al nivel más alto en dos décadas
★ El sistema financiero argentino expone con datos duros la fractura entre el relato oficial de estabilización macroeconómica y la realidad que atraviesan millones de familias. Según estadísticas del sistema financiero, la morosidad en el cumplimiento de préstamos y compromisos crediticios de los hogares trepó al 11,2% en febrero, encadenando 16 meses consecutivos de suba y superando incluso los registros de la pandemia de Covid-19. El indicador no alcanzaba ese nivel desde 2004, en plena salida de la crisis del colapso de la convertibilidad.
Un deterioro sostenido que no cede
Lejos de ser un fenómeno aislado, la tendencia se consolida con una profundidad que alerta a analistas y legisladores. El Índice de Vulnerabilidad Familiar del Congreso (IVFC) acumula 10 meses consecutivos en alza, con un nivel de 5,1 puntos que ubica a los hogares argentinos dentro del rango técnico de «Fragilidad Familiar». Respecto de los valores mínimos registrados a fines de 2024, la morosidad se multiplicó por cuatro, lo que evidencia una aceleración sin precedentes en el proceso de endeudamiento de los sectores medios y populares.
El diputado nacional Nicolás Trotta, del bloque Primero La Patria, describió el fenómeno con precisión: «La morosidad récord muestra que cada vez más familias tienen dificultades para sostener sus gastos y cumplir con sus compromisos. Detrás de este dato hay hogares que hacen cuentas todos los días, que recortan gastos y que viven con más incertidumbre sobre cómo llegar a fin de mes.»
Los analistas sectoriales señalaron que las carteras irregulares avanzan principalmente en el segmento de financiamiento al consumo corriente y de montos menores, lo que revela que una porción creciente de la ciudadanía recurre al crédito para cubrir necesidades básicas e indispensables de subsistencia.
El ajuste como causa estructural
El contexto en el que se inscribe este dato no es aleatorio ni inexplicable. La gestión de Javier Milei recortó el gasto primario total un 31% en términos reales desde diciembre de 2023, mientras los programas sociales se desplomaron un 61% y las transferencias a provincias cayeron un 66%. En paralelo, los servicios públicos y el transporte acumularon subas de más del 525% desde el inicio de la gestión libertaria, y la Canasta Básica Alimentaria registró una variación interanual del 32,8% según datos del INDEC correspondientes a marzo de 2026.
En ese escenario de contracción sostenida del ingreso disponible, la deuda de las familias creció no por decisión propia sino por necesidad estructural: con salarios que perdieron contra la inflación acumulada y servicios que se multiplicaron por más de cinco veces, el crédito dejó de ser una herramienta de consumo para convertirse en un mecanismo de supervivencia.
La deuda pública como espejo de la deuda privada
El proceso de endeudamiento familiar no opera en un vacío político ni económico. El Foro Economía y Trabajo, integrado por economistas como Roberto Feletti, Noemí Brenta, Ricardo Aronskind y Felisa Miceli, entre una veintena de especialistas, publicó el 4 de mayo de 2026 un diagnóstico que denuncia que el sistema tributario argentino traslada la carga fiscal hacia los sectores de menores ingresos: aproximadamente el 70% de la recaudación proviene de impuestos indirectos, como el IVA, que golpea proporcionalmente con mayor fuerza a quienes menos ganan.
Mientras tanto, la deuda pública con el FMI acumula USD 57.100 millones al cierre de 2025, con vencimientos de capital e intereses que superarán los USD 13.400 millones entre 2026 y 2030, condicionando la política fiscal de los próximos dos gobiernos. El Foro advierte que el ajuste fiscal no es un fenómeno aislado sino la consecuencia directa del compromiso de cumplimiento de las metas acordadas con el organismo, cuyo nuevo programa de Servicio Ampliado, firmado en abril de 2025, comprometió USD 20.000 millones equivalentes al 479% de la cuota argentina.
La fotografía del 11,2% de morosidad es, en definitiva, el reverso doméstico de un modelo que prioriza los compromisos financieros internacionales sobre el bienestar cotidiano de la ciudadanía: el Estado ajusta el gasto social para cumplir las metas del Fondo, mientras las familias ajustan sus propios presupuestos endeudándose para llegar a fin de mes.
Puntos clave
- La morosidad de las familias argentinas alcanzó el 11,2% en febrero, el nivel más alto desde 2004 y superior a los registros de la pandemia.
- El indicador encadena 16 meses consecutivos de suba y se multiplicó por cuatro respecto de los mínimos de fines de 2024.
- El Índice de Vulnerabilidad Familiar del Congreso (IVFC) llegó a 5,1 puntos tras 10 meses consecutivos en alza, dentro del rango de «Fragilidad Familiar».
- Las carteras irregulares crecen principalmente en créditos de consumo básico y montos menores, lo que revela uso del crédito para cubrir necesidades esenciales.
- El ajuste del gasto social del 61% y el tarifazo acumulado de más del 525% configuran el escenario estructural que explica el endeudamiento masivo de los hogares.




Pobreza
Endeudamiento en barrios vulnerables: el 72% de los hogares pidió crédito para gastos básicos
Un relevamiento del Movimiento Evita CABA y el OEPSS de la UBA mostró que el 71,8% de los hogares encuestados recurrió a tarjetas, préstamos u otras formas de financiamiento durante los últimos dos años.

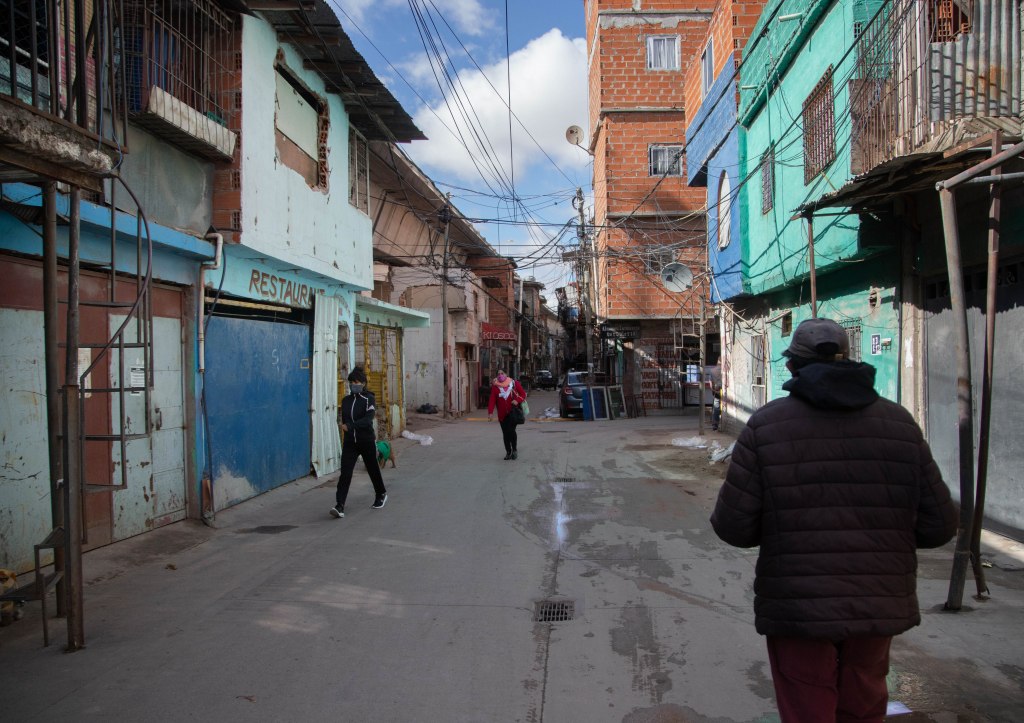
Fotografía: NA/JOSE LUIS PERRINO
El 71,8% de los hogares de sectores populares de la Ciudad de Buenos Aires utilizó una tarjeta de crédito o pidió algún préstamo durante los últimos dos años, según un relevamiento realizado por el Movimiento Evita CABA junto con el Observatorio de Economía Popular, Social y Solidaria (OEPSS) de la Facultad de Ciencias Sociales de la UBA.
El estudio señala que el endeudamiento estuvo principalmente relacionado con gastos cotidianos y necesidades básicas.
“El motivo del endeudamiento de los sectores populares es, principalmente, poder vivir”, afirmó Jonathan Thea, secretario general del Movimiento Evita CABA.
Alimentos y salud, entre los principales destinos del crédito
Entre los hogares que solicitaron préstamos o créditos, el 73% indicó que utilizó ese dinero para comprar alimentos.
Los gastos de salud aparecieron en segundo lugar, con el 54% de las respuestas. También se registraron préstamos destinados a pagar impuestos o servicios, con el 44%, y alquileres, con el 25%.
Según el relevamiento, estos datos muestran una relación entre la necesidad de recurrir al crédito y las dificultades para afrontar los gastos habituales de los hogares.
Las billeteras virtuales ganan espacio frente a los bancos
El estudio también analizó dónde buscan financiamiento las familias.
Solo el 32% de quienes solicitaron préstamos recurrió a un banco. En cambio, el 65,5% utilizó Mercado Pago u otras billeteras virtuales.
Además, el 62% pidió dinero a familiares o conocidos, el 45,8% compró fiado en comercios del barrio y el 43% acudió a prestamistas barriales.
Thea sostuvo que las condiciones de acceso al sistema bancario tradicional pueden llevar a las familias a buscar otras alternativas de financiamiento.
La mora aparece como otro de los problemas
El relevamiento también registró dificultades para cumplir con los pagos.
Entre los hogares que habían solicitado préstamos o créditos, el 66,2% no estaba al día con alguno o con ninguno de ellos. Dentro de ese grupo, el 70,2% se encontraba en situación de mora.
La situación también alcanza a las tarjetas de crédito. El 56,3% de las familias encuestadas no estaba al día con alguna o con la totalidad de sus tarjetas y, dentro de ese grupo, el 62% registraba atrasos superiores a tres meses.
Además, el 71,3% de quienes tenían saldos acumulados en sus tarjetas señaló que tuvo que pedir dinero prestado para cubrirlos.
Qué plantea el relevamiento sobre el endeudamiento
El estudio sostiene que el uso del crédito entre los hogares relevados está vinculado principalmente con la necesidad de cubrir gastos básicos.
Thea señaló que la pérdida de poder adquisitivo es uno de los factores que, según su interpretación, explican el recurso al endeudamiento.
“La mora en las deudas existentes es inevitable en un contexto de crisis económica como el que estamos viviendo”, sostuvo el dirigente.
El relevamiento, realizado sobre hogares de sectores populares de CABA, muestra así una combinación de endeudamiento destinado a gastos cotidianos y dificultades posteriores para afrontar los compromisos asumidos.





Marcha de la Bronca llenó Plaza de Mayo con reclamos al Gobierno y a la CGT

Justicia para Agostina Vega: Córdoba marchó y piden que la causa no cierre con 6 acusados

Kicillof encabezó el plenario del MDF y habló de una “historia nueva” de cara a 2027

Confirmado: cuánto salen las entradas para la despedida de Messi en el Monumental

La Marcha de la Bronca toma las calles contra el ajuste de Milei

El Gobierno le pagó a funcionario una indemnización de $110 millones y al otro día lo volvió a contratar

Presupuesto 2027: base naval y misiles en lugar de aulas, sillas de ruedas y hospitales

Duro editorial de The Economist contra Milei: “Tus aliados enfrentan acusaciones de corrupción propias”

Carlos Torres aterrizó en Ezeiza para dos shows de “La Reina del Flow”

El costo de la violencia migratoria de Trump: miedo, deportaciones y falta de trabajadores en Florida

Kicillof encabeza el Plenario Federal del MDF en Avellaneda

El Senado avanza con Inocencia Fiscal y los biocombustibles, pero con fisuras

Cayó un helicóptero de noticias en Los Ángeles: al menos tres muertos

El lawfare ante el mundo: los abogados de Cristina explican en la ONU por qué la condena es política

El video del acusado del femicidio de Camila antes de entregarse
-
 Denuncia5 días
El Gobierno le pagó a funcionario una indemnización de $110 millones y al otro día lo volvió a contratar
-
 Defensa2 días
Presupuesto 2027: base naval y misiles en lugar de aulas, sillas de ruedas y hospitales
-
 Economía 💲6 días
Duro editorial de The Economist contra Milei: “Tus aliados enfrentan acusaciones de corrupción propias”
-
 Espectáculos 🎭6 días
Carlos Torres aterrizó en Ezeiza para dos shows de “La Reina del Flow”
-
 DDHH5 días
El costo de la violencia migratoria de Trump: miedo, deportaciones y falta de trabajadores en Florida
-
 DDHH5 días
El lawfare ante el mundo: los abogados de Cristina explican en la ONU por qué la condena es política
-

 Fútbol & Goles4 días
La despedida del 10: Messi se retira en el Monumental el 6 de octubre
-

 Comunidad 👥5 días
Según el INDEC, criar un hijo de hasta 12 años cuesta $713.070 por mes en la Argentina de Milei