Seguridad social
El retorno de las AFJP: privatización encubierta, ahorro individual y vaciamiento jubilatorio
El Gobierno impulsa una reforma que reflota el espíritu de la década del 90; mientras se desfinancia el sistema público, el marketing financiero promete soluciones individuales para quienes puedan pagar.


★ En un contexto de asfixia para la clase pasiva y una crisis económica que erosiona los ingresos, el Poder Ejecutivo avanza con una reforma que busca reinstalar la lógica de la capitalización individual en el sistema previsional. La medida, que permite a los sectores de mayores ingresos derivar sus aportes a fondos administrados por entidades privadas, representa un retorno de facto a las AFJP, el modelo que fue reestatizado en 2008 durante la gestión de Cristina Fernández de Kirchner para frenar el vaciamiento de la Administración Nacional de la Seguridad Social (ANSES).
La falacia del ahorro en un mercado volátil
La narrativa oficial y el marketing de las aseguradoras de retiro, como Nación Retiro y diversos Agentes de Liquidación y Compensación (ALyC), promocionan la constitución de fondos propios con aportes mínimos que parten de los $5.000 mensuales. Sin embargo, estas proyecciones omiten el riesgo sistémico de la economía argentina y la transferencia de ingresos desde los trabajadores hacia el sector financiero.
Según estimaciones del sector, un ahorro de 100 dólares mensuales durante 20 años podría alcanzar los 52.000 dólares si se invierte en activos internacionales como el índice S&P 500. Lo que no explican los promotores de estas «jubilaciones privadas» es que dicha rentabilidad está sujeta a la volatilidad de los mercados globales y a comisiones que suelen licuar el capital de los pequeños ahorristas; un esquema que ya demostró sus límites cuando el Estado tuvo que salir al rescate de los jubilados que quedaron en la indigencia tras el fracaso del sistema privado previo.
El desamparo como estrategia de venta
El discurso de las entidades financieras se apalanca en la insuficiencia de los haberes actuales. «La clave de un retiro sólido no reside únicamente en el monto invertido, sino en el aprovechamiento del horizonte temporal», declaró Damian Vlassich, referente de estrategias de inversión de IOL, reforzando la idea de que la previsión social es una responsabilidad individual y no un derecho garantizado por el Estado.
Esta lógica de «poner la plata a trabajar» ignora que la función primaria del sistema previsional es la solidaridad intergeneracional y la distribución del ingreso. Al fomentar el desvío de aportes de los salarios más altos hacia portafolios internacionales, se profundiza el desfinanciamiento del sistema público, dejando a los sectores más vulnerables a merced de un Estado ausente que prioriza el rendimiento financiero por sobre la justicia social.
Puntos clave:
- El Gobierno habilita mecanismos para que los altos ingresos opten por seguros de retiro privados.
- La reforma debilita la estructura solidaria de la ANSES al fomentar la capitalización individual.
- Las proyecciones de rentabilidad del 4% anual dependen de la estabilidad de mercados externos.
- El modelo reedita la lógica de las AFJP eliminadas por ley en 2008.
- El marketing bancario utiliza la crisis de los haberes actuales para captar nuevos clientes.


Economía 💲
Bono de $70.000 para jubilados en noviembre: el refuerzo sigue congelado
El Decreto 1296/2026 confirmó el pago extraordinario para quienes cobran la mínima. Con el aumento por movilidad, el haber mínimo con bono llegará a $514.158,45.
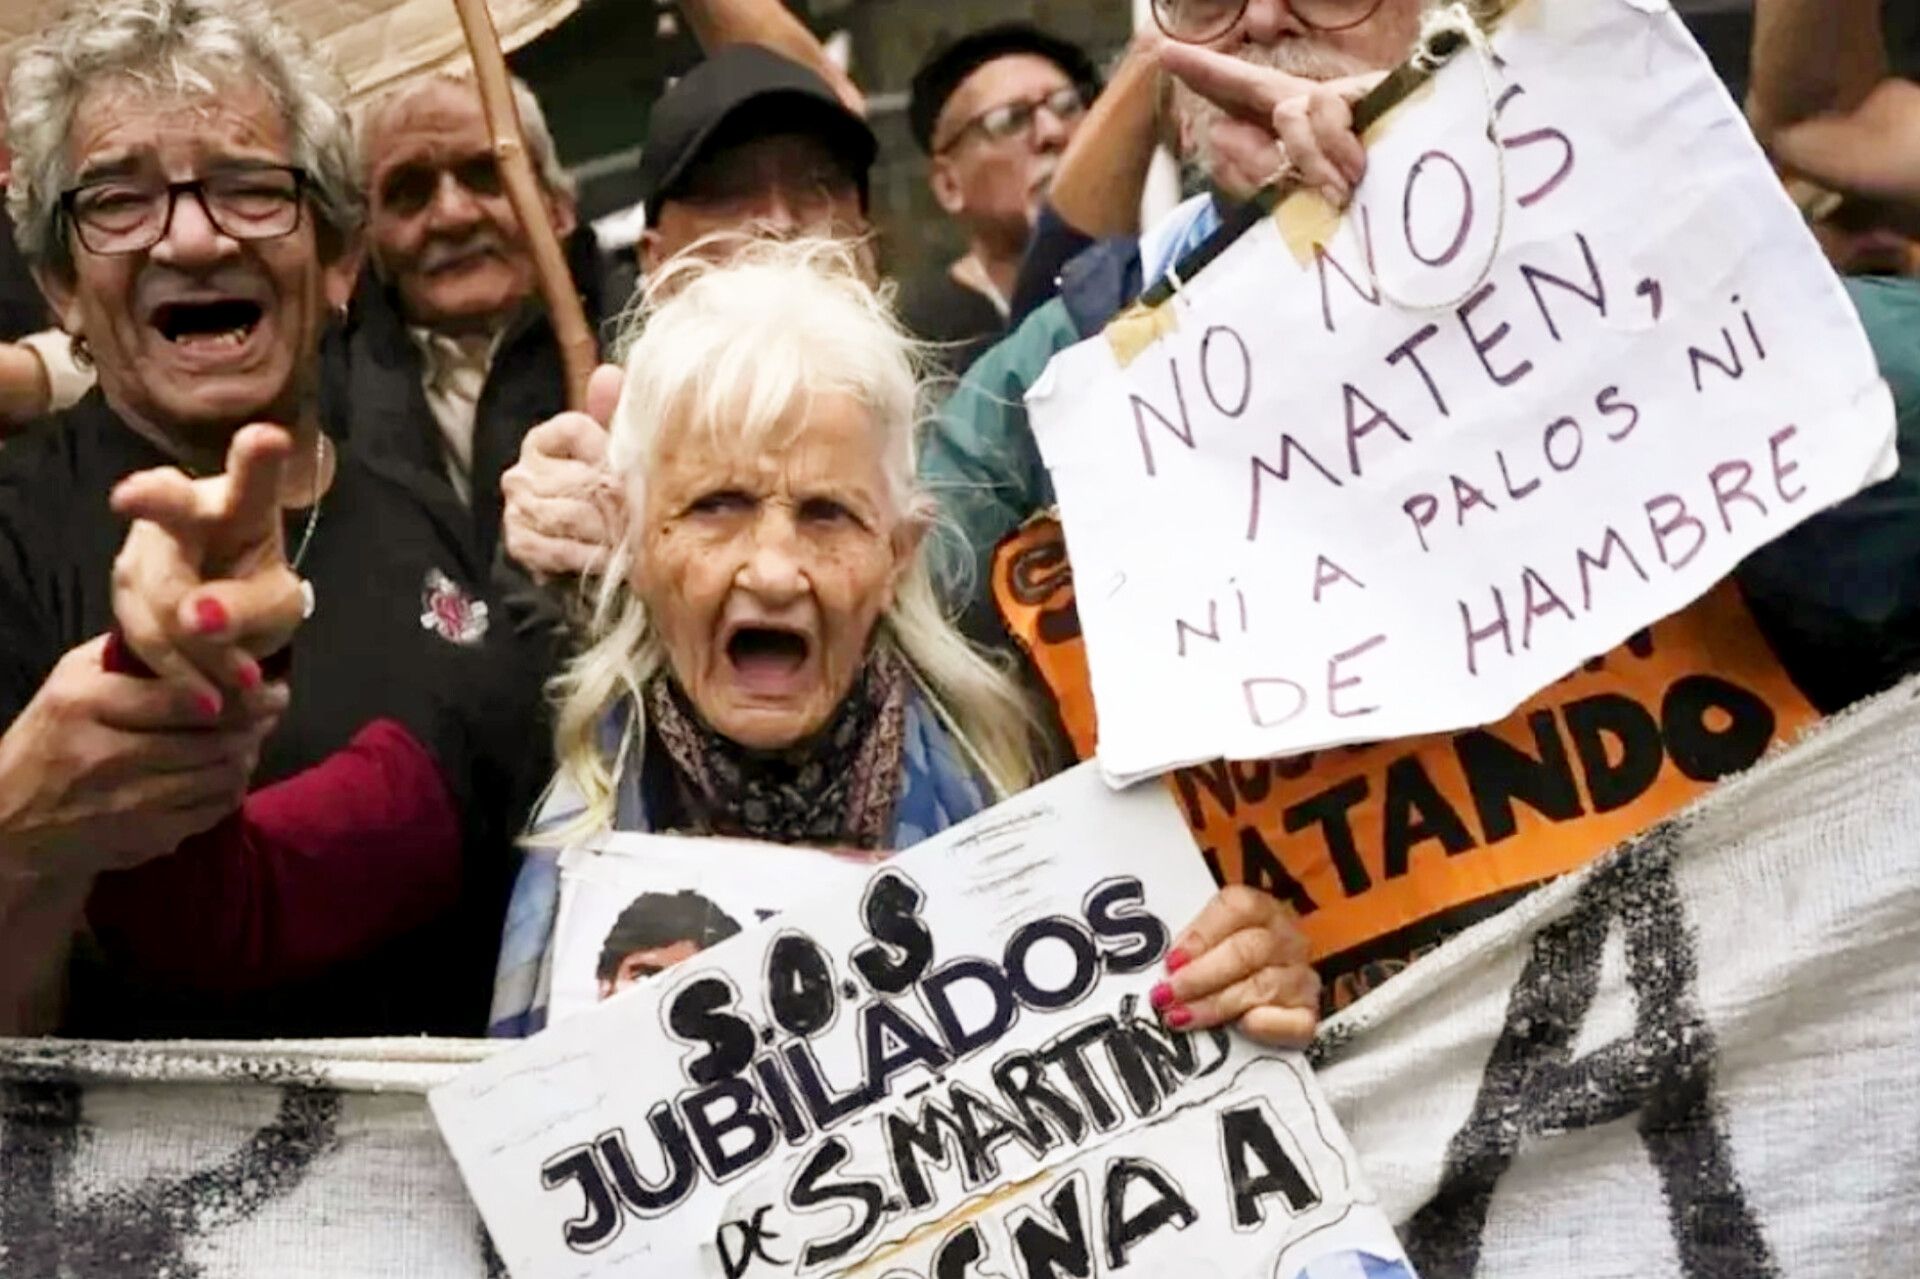
El Gobierno volvió a pagar el bono de $70.000 a los jubilados que cobran la mínima, el mismo monto nominal que se repite mes a mes mientras la inflación sigue corriendo. El refuerzo no se actualiza y cada mes compensa menos de lo que perdieron los haberes más bajos.
La medida quedó establecida en el Decreto 1296/2026, publicado este jueves en el Boletín Oficial con las firmas del presidente Javier Milei, el jefe de Gabinete, Diego Santilli, y la ministra de Capital Humano, Sandra Pettovello. La Administración Nacional de la Seguridad Social (ANSES) quedó a cargo del pago, el control y el recupero de cobros indebidos.
Quiénes lo cobran
El bono completo corresponde a quienes, sumando todas sus prestaciones, perciban un monto igual o menor al haber mínimo previsional. Quienes superen ese piso cobrarán un monto proporcional, hasta llegar al tope que resulta de sumar el haber mínimo y los $70.000.
Alcanza a los titulares de prestaciones contributivas, a la Pensión Universal para el Adulto Mayor (PUAM) y a las pensiones no contributivas por vejez, invalidez, madres de siete hijos o más y graciables que paga la ANSES. Las prestaciones deben estar vigentes en el mes de la liquidación y el bono no tiene descuentos ni se computa para otros conceptos.
Cuánto cobrarán
Con la actualización mensual, la jubilación mínima de noviembre será de $444.158,45; con el bono, el total llegará a $514.158,45. La PUAM quedará en $425.326,76 con el refuerzo y las pensiones no contributivas, en $380.910,91.
En los fundamentos, el Gobierno sostuvo que la fórmula de movilidad de la Ley 27.609 “no resguardaba el riesgo inflacionario”. Sin embargo, el bono que debía compensar esa pérdida no se movió y sigue en el mismo valor nominal.
33 meses sin actualización
El refuerzo quedó fijado en $70.000 en marzo de 2024 por el Decreto 177/2024 y desde entonces no cambió. Con noviembre se cumplen 33 meses sin modificaciones. Según cálculos difundidos por la prensa local, si el bono se hubiera actualizado como el resto de los haberes, hoy debería ser de $231.253, y la mínima con refuerzo llegaría a $675.411 en lugar de $514.158. El bono perdió alrededor del 70% de su valor.
En marzo de 2024 el refuerzo equivalía al 52% del haber mínimo; en noviembre representará apenas el 15,7%. Entre enero y septiembre de este año, la inflación acumulada fue del 23,6%, mientras que la mínima con bono subió 21,3%, la PUAM 20,5% y las pensiones no contributivas 13,9%.
A quiénes golpea
El congelamiento alcanza a cerca de 3 millones de jubilados del sistema previsional que cobran la mínima, más 1,5 millones de titulares de la PUAM y de pensiones no contributivas. Son los ingresos más bajos del sistema, y el ajuste recae justamente sobre ellos. Además, como el bono no integra el haber, tampoco se computa para el aguinaldo.
El reclamo en la Justicia
El congelamiento llegó a los tribunales. En agosto de 2025, la Sala III de la Cámara Federal de la Seguridad Social resolvió en la causa “Varela, Alberto c/ ANSES” que, si el jubilado sufrió una pérdida superior al 15%, el congelamiento resulta confiscatorio y viola el artículo 14 de la Constitución Nacional. El Gobierno apeló el fallo y sigue renovando el mismo monto mes a mes por decreto.
Leé también: Los sueldos fuera de convenio aumentarán por debajo de la inflación en 2026
Lo que tenés que saber:
- El Decreto 1296/2026 oficializó el bono de hasta $70.000 para noviembre.
- Lo cobran completo quienes perciben hasta el haber mínimo; el resto, en forma proporcional.
- La jubilación mínima con bono será de $514.158,45.
- El refuerzo no tiene descuentos ni se computa para otros conceptos.
- El monto del bono no se actualiza con la inflación.



Así será el nuevo formato del fútbol argentino en 2027: 30 equipos, ocho títulos y cambios clave

Caso Nanci Godoy: la autopsia preliminar indicaría una muerte violenta y hay cinco detenidos

Murió Juan Marcelo, el cantante de “Qué lindo que es estar en Mar del Plata”, a los 82 años

La UBA lanzó Data CP, un monitor para saber cómo vota cada legislador

El Senado invitó a León XIV al Congreso y pidió un lugar para Villarruel

Tragedia en Recoleta: un hombre murió atropellado por un colectivo de la línea 92

Migraciones descarta el ingreso de Flavio Bolsonaro, pero el jet en Puerto Iguazú sigue sin explicación

Tres de cada cuatro abogados usan IA y los jueces ya detectan fallos inventados

Sentada en el Mariano Acosta: la policía llegó y crece la alarma por el Protocolo de Macri

Ezeiza casi cerrado: 14 aerolíneas suspenden vuelos por 18 días

“Venimos del futuro”: la advertencia obrera de FATE en la campaña de Lula

BOM, el álbum de Lali y Miranda!: cuándo sale y cuántas canciones tendrá

Messi recibió el Princesa de Asturias: ovación, medalla y furor por el mejor del mundo

Sylvester Stallone llamó a Nico Vázquez para aplaudir su Rocky argentino

Tragedia en el Jockey Club de San Isidro: un rayo mató a cuatro yeguas de polo
-
 Comunidad 👥13 horas
Tragedia en Recoleta: un hombre murió atropellado por un colectivo de la línea 92
-
 Misiones3 días
Migraciones descarta el ingreso de Flavio Bolsonaro, pero el jet en Puerto Iguazú sigue sin explicación
-
 Judiciales ⚖️6 días
Tres de cada cuatro abogados usan IA y los jueces ya detectan fallos inventados
-
 CABA6 días
Sentada en el Mariano Acosta: la policía llegó y crece la alarma por el Protocolo de Macri
-
 Infraestructura5 días
Ezeiza casi cerrado: 14 aerolíneas suspenden vuelos por 18 días
-

 Actualidad22 horas
Río Grande le reclama a Melella $18.000 millones de coparticipación
-

 Comunidad 👥6 días
Línea A: un hombre fue arrollado en la estación Acoyte
-

 Geopolítica 🌎7 días
Milei recibió a Landau con la ley Malvinas en revisión por reclamo de EEUU