
Economía 💲
Récord histórico de cheques rechazados: la cadena de pagos en su peor crisis
En diciembre se registraron 119.285 documentos sin fondos, triplicando la cifra de hace un año. El Instituto Argentina Grande alertó sobre las crecientes dificultades financieras del sector productivo y advirtió que las PyMEs son las más afectadas por la falta de liquidez.


★ La cadena de pagos del sector productivo argentino cerró 2025 con cifras alarmantes que evidencian una profunda crisis de liquidez en el tejido empresarial. Según un informe del Instituto Argentina Grande elaborado con datos oficiales del Banco Central de la República Argentina (BCRA), en diciembre pasado se alcanzó un récord histórico de 119.285 cheques rechazados por falta de fondos, una marca que no tiene precedentes en la serie estadística relevada.
El dato más preocupante es la velocidad del deterioro: los documentos sin fondos se triplicaron en apenas un año, registrando un aumento del 200% respecto a diciembre de 2024. «Este indicador es un síntoma más de la dificultad de las empresas argentinas para hacer frente a sus obligaciones», señalaron desde el Instituto Argentina Grande en el documento difundido.
La escalada exponencial del último trimestre
El análisis de la evolución mensual revela un quiebre dramático en la tendencia durante la segunda mitad de 2025. Mientras que entre 2020 y mediados de 2024 el promedio de rechazos oscilaba entre 25.000 y 35.000 mensuales, manteniendo una relativa estabilidad, a partir de mayo de 2025 la curva adoptó una trayectoria exponencial.
En ese mes se contabilizaron 41.759 cheques rechazados, cifra que marcó el inicio de una aceleración sostenida. El último trimestre del año expuso la gravedad de la situación: en octubre se registraron 92.535 rechazos, en noviembre la cifra ascendió a 108.979, hasta culminar en el pico histórico de diciembre con 119.285 documentos sin fondos.
Esta escalada incontenible golpea de manera particularmente severa a las Pequeñas y Medianas Empresas (PyMEs), que históricamente han utilizado el cheque de pago diferido como principal instrumento de financiación de capital de trabajo ante la escasez de crédito bancario accesible.
Un síntoma de la crisis productiva
El récord de rechazos no es un dato aislado, sino que se inscribe en un contexto de deterioro generalizado de la actividad económica que impacta directamente en la capacidad de las empresas para honrar sus compromisos financieros. La falta de liquidez se traduce en una ruptura de la cadena de pagos que afecta no solo a quienes emiten los cheques, sino también a sus proveedores y acreedores, generando un efecto dominó en todo el sistema productivo.
El uso del cheque rechazado como indicador de estrés financiero empresarial cobra especial relevancia en un país donde el acceso al crédito formal es limitado y costoso. Para muchas PyMEs, el cheque diferido representa la única vía de financiamiento disponible para sostener su operación cotidiana, comprar insumos y pagar salarios.
La magnitud del fenómeno evidencia que no se trata de casos puntuales de empresas con problemas de gestión, sino de una crisis sistémica de liquidez que atraviesa al conjunto del sector productivo argentino.
Puntos clave
• En diciembre de 2025 se registraron 119.285 cheques rechazados por falta de fondos, un récord histórico según datos del BCRA.
• Los documentos sin fondos se triplicaron en un año, con un aumento del 200% respecto a diciembre de 2024.
• Entre 2020 y mediados de 2024 el promedio mensual oscilaba entre 25.000 y 35.000 rechazos, manteniéndose estable.
• El último trimestre de 2025 mostró una escalada exponencial: 92.535 en octubre, 108.979 en noviembre y 119.285 en diciembre.
• Las PyMEs son las principales afectadas, al depender del cheque diferido como instrumento de financiación ante la escasez de crédito bancario. ★




Pobreza
Endeudamiento en barrios vulnerables: el 72% de los hogares pidió crédito para gastos básicos
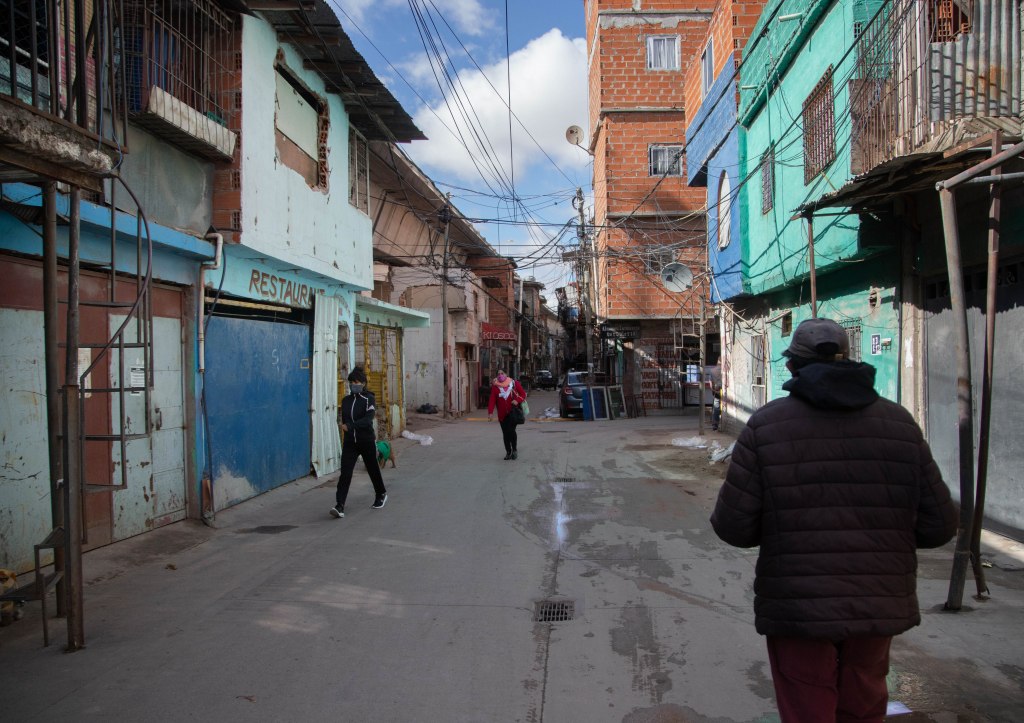
Un relevamiento del Movimiento Evita CABA y el OEPSS de la UBA mostró que el 71,8% de los hogares encuestados recurrió a tarjetas, préstamos u otras formas de financiamiento durante los últimos dos años.

Fotografía: NA/JOSE LUIS PERRINO
El 71,8% de los hogares de sectores populares de la Ciudad de Buenos Aires utilizó una tarjeta de crédito o pidió algún préstamo durante los últimos dos años, según un relevamiento realizado por el Movimiento Evita CABA junto con el Observatorio de Economía Popular, Social y Solidaria (OEPSS) de la Facultad de Ciencias Sociales de la UBA.
El estudio señala que el endeudamiento estuvo principalmente relacionado con gastos cotidianos y necesidades básicas.
“El motivo del endeudamiento de los sectores populares es, principalmente, poder vivir”, afirmó Jonathan Thea, secretario general del Movimiento Evita CABA.
Alimentos y salud, entre los principales destinos del crédito
Entre los hogares que solicitaron préstamos o créditos, el 73% indicó que utilizó ese dinero para comprar alimentos.
Los gastos de salud aparecieron en segundo lugar, con el 54% de las respuestas. También se registraron préstamos destinados a pagar impuestos o servicios, con el 44%, y alquileres, con el 25%.
Según el relevamiento, estos datos muestran una relación entre la necesidad de recurrir al crédito y las dificultades para afrontar los gastos habituales de los hogares.
Las billeteras virtuales ganan espacio frente a los bancos
El estudio también analizó dónde buscan financiamiento las familias.
Solo el 32% de quienes solicitaron préstamos recurrió a un banco. En cambio, el 65,5% utilizó Mercado Pago u otras billeteras virtuales.
Además, el 62% pidió dinero a familiares o conocidos, el 45,8% compró fiado en comercios del barrio y el 43% acudió a prestamistas barriales.
Thea sostuvo que las condiciones de acceso al sistema bancario tradicional pueden llevar a las familias a buscar otras alternativas de financiamiento.
La mora aparece como otro de los problemas
El relevamiento también registró dificultades para cumplir con los pagos.
Entre los hogares que habían solicitado préstamos o créditos, el 66,2% no estaba al día con alguno o con ninguno de ellos. Dentro de ese grupo, el 70,2% se encontraba en situación de mora.
La situación también alcanza a las tarjetas de crédito. El 56,3% de las familias encuestadas no estaba al día con alguna o con la totalidad de sus tarjetas y, dentro de ese grupo, el 62% registraba atrasos superiores a tres meses.
Además, el 71,3% de quienes tenían saldos acumulados en sus tarjetas señaló que tuvo que pedir dinero prestado para cubrirlos.
Qué plantea el relevamiento sobre el endeudamiento
El estudio sostiene que el uso del crédito entre los hogares relevados está vinculado principalmente con la necesidad de cubrir gastos básicos.
Thea señaló que la pérdida de poder adquisitivo es uno de los factores que, según su interpretación, explican el recurso al endeudamiento.
“La mora en las deudas existentes es inevitable en un contexto de crisis económica como el que estamos viviendo”, sostuvo el dirigente.
El relevamiento, realizado sobre hogares de sectores populares de CABA, muestra así una combinación de endeudamiento destinado a gastos cotidianos y dificultades posteriores para afrontar los compromisos asumidos.





Marcha de la Bronca llenó Plaza de Mayo con reclamos al Gobierno y a la CGT

Justicia para Agostina Vega: Córdoba marchó y piden que la causa no cierre con 6 acusados

Kicillof encabezó el plenario del MDF y habló de una “historia nueva” de cara a 2027

Confirmado: cuánto salen las entradas para la despedida de Messi en el Monumental

La Marcha de la Bronca toma las calles contra el ajuste de Milei

El Gobierno le pagó a funcionario una indemnización de $110 millones y al otro día lo volvió a contratar

Presupuesto 2027: base naval y misiles en lugar de aulas, sillas de ruedas y hospitales

Duro editorial de The Economist contra Milei: “Tus aliados enfrentan acusaciones de corrupción propias”

Carlos Torres aterrizó en Ezeiza para dos shows de “La Reina del Flow”

El costo de la violencia migratoria de Trump: miedo, deportaciones y falta de trabajadores en Florida

Kicillof encabeza el Plenario Federal del MDF en Avellaneda

El Senado avanza con Inocencia Fiscal y los biocombustibles, pero con fisuras

Cayó un helicóptero de noticias en Los Ángeles: al menos tres muertos

El lawfare ante el mundo: los abogados de Cristina explican en la ONU por qué la condena es política

El video del acusado del femicidio de Camila antes de entregarse
-
 Denuncia5 días
El Gobierno le pagó a funcionario una indemnización de $110 millones y al otro día lo volvió a contratar
-
 Defensa2 días
Presupuesto 2027: base naval y misiles en lugar de aulas, sillas de ruedas y hospitales
-
 Economía 💲6 días
Duro editorial de The Economist contra Milei: “Tus aliados enfrentan acusaciones de corrupción propias”
-
 Espectáculos 🎭6 días
Carlos Torres aterrizó en Ezeiza para dos shows de “La Reina del Flow”
-
 DDHH5 días
El costo de la violencia migratoria de Trump: miedo, deportaciones y falta de trabajadores en Florida
-
 DDHH5 días
El lawfare ante el mundo: los abogados de Cristina explican en la ONU por qué la condena es política
-

 Fútbol & Goles4 días
La despedida del 10: Messi se retira en el Monumental el 6 de octubre
-

 Comunidad 👥5 días
Según el INDEC, criar un hijo de hasta 12 años cuesta $713.070 por mes en la Argentina de Milei