
Consumo
Pascuas con sabor a ajuste: el pescado también se vuelve un lujo en Semana Santa
Un relevamiento de precios mostró valores elevados en productos clave. En un contexto de caída del poder adquisitivo, el consumo se adapta entre tradiciones y bolsillos ajustados.

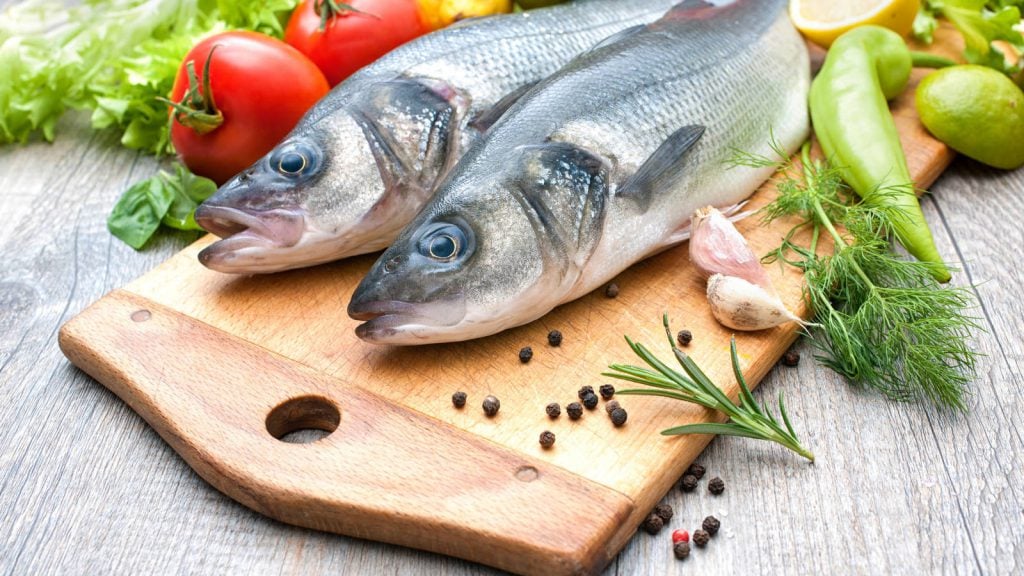
En la antesala de la Semana Santa, el pescado vuelve a ocupar un lugar central en la mesa de muchas familias argentinas. La tradición religiosa (que evita el consumo de carne roja, especialmente el Viernes Santo) impulsa la demanda, pero también tensiona los precios en un contexto económico adverso.
Un relevamiento de precios actuales mostró los valores actuales, que muestran una brecha importante entre productos básicos y opciones más exclusivas.
La lista de precios, producto por producto
En la pescadería Santa Bárbara, los precios exhibidos son los siguientes:
Filete de merluza: $13.900 el kilo
Filete de lisa: $13.900 el kilo
Pollo de mar: $11.800 el kilo
Pejerrey: $10.900 el kilo
Trucha: $33.900 el kilo Salmón rosado: $39.000 el kilo
Paella de mariscos: $40.000 el kilo
Media docena de empanadas de pescado (congeladas): $12.900
El abanico refleja una fuerte segmentación: mientras algunas opciones buscan sostener cierto acceso, otras quedan directamente fuera del alcance de amplios sectores.
“No hay por qué aumentar”: la estrategia del comercio
Diego, dueño del local, aseguró que decidió no remarcar precios pese al pico de demanda. Según explicó, la mercadería llega de forma directa desde Mar del Plata, lo que le permite sostener costos.
“Se está vendiendo bien. Tratamos de tener precios que la gente se pueda pueda pagar. La idea es que los clientes se vayan contentos”, sostuvo.
En la misma línea, planteó una lógica que contrasta con la especulación estacional habitual:
“Hay que cuidar al cliente. Es un momento donde la gente hace lo que puede para llegar a fin de mes”.
Tradición religiosa vs. crisis económica
El consumo de pescado en estas fechas no es solo cultural, sino también litúrgico. Sin embargo, en un escenario de deterioro del ingreso, muchas familias ajustan cantidades, reemplazan especies o directamente resignan la tradición.
Se priorizan cortes más económicos Se reduce el volumen de compra Crecen alternativas como productos congelados
Lo que históricamente fue una práctica extendida hoy aparece condicionado por la capacidad de compra.
Entre la demanda estacional y la pulseada por el consumo
Aunque algunos comercios buscan sostener precios para mantener el flujo de ventas, en el sector reconocen que la Semana Santa sigue siendo un momento donde suele haber remarcaciones. La lógica es simple: mayor demanda, mayor precio.
Sin embargo, el dato que empieza a repetirse es otro: incluso en fechas clave, el consumo ya no responde como antes. La tradición persiste, pero el bolsillo manda.


Consumo
La confianza del consumidor cayó 6,78% en CABA y 4,07% entre los hogares de mayores ingresos
El Índice de Confianza del Consumidor elaborado por la Universidad Torcuato Di Tella subió 2,4% en septiembre y llegó a 41,18 puntos, pero el dato promedio esconde una fractura que el relato oficial prefiere ignorar: en la Ciudad de Buenos Aires cayó 6,78% mensual, y entre los hogares de ingresos altos retrocedió 4,07%. La mejora la traccionaron el Interior del país y, paradójicamente, los sectores de menores ingresos, que aún no sienten haber recuperado lo perdido.
Mientras el Gobierno de Javier Milei celebra la desaceleración de la inflación como prueba de que el modelo funciona, el termómetro del consumo marca una temperatura que no cierra con el discurso oficial. En septiembre, la confianza del consumidor subió en el promedio nacional, pero cayó en la Ciudad de Buenos Aires y entre los hogares de mayores ingresos, que son los sectores que deberían haber sido los primeros beneficiados por el ajuste fiscal y la estabilización cambiaria.
El Índice de Confianza del Consumidor (ICC) que elabora el Centro de Investigación en Finanzas de la Universidad Torcuato Di Tella se ubicó en 41,18 puntos en septiembre de 2026, con una suba mensual de 2,37% respecto de agosto y un avance de 3,44% interanual. El relevamiento fue realizado entre el 1 y el 9 de septiembre sobre una muestra de 1.000 casos de población adulta de grandes centros urbanos, con un margen de error de +/-3,5%, y ejecutado por Poliarquía Consultores.
CABA y los más ricos, al margen de la recuperación
Lejos de un rebote uniforme, los datos desagregados revelan un mapa fragmentado. El Interior del país fue el motor de la mejora, con una suba mensual de 5,23% que lo dejó como la región con mayor nivel de confianza: 46,11 puntos. El Gran Buenos Aires también avanzó, 3,33% en el mes. Pero la Ciudad Autónoma de Buenos Aires registró una caída de 6,78% mensual y acumula una baja interanual de 8,53%, con apenas 37,16 puntos, el registro más bajo de las tres regiones relevadas.
La fractura también es visible por nivel socioeconómico. Entre los hogares de ingresos bajos, el ICC trepó 12,33% en el mes y quedó 4,82% por encima del nivel de septiembre de 2025. Entre los hogares de ingresos altos, en cambio, retrocedió 4,07% mensual, aunque todavía se ubicó 2,24% por encima del registro de un año atrás. El resultado final invierte la lógica esperada: la confianza de los hogares de menores ingresos (41,29 puntos) superó levemente a la de los hogares de mayores ingresos (40,95 puntos).
La explicación de esa inversión está en la percepción sobre la situación personal. Entre los hogares de menores ingresos, ese componente trepó 21,73% mensual, mientras que la evaluación de la situación macroeconómica subió 13,40%. Entre los hogares de mayores ingresos, la situación macro cayó 8,89% y la disposición a comprar bienes durables e inmuebles retrocedió 7%.
La situación personal mejora, la economía no convence
Al desagregar el índice por componentes, el de Situación Personal fue el de mejor desempeño del mes, con una suba de 11,33% que lo llevó a 43,04 puntos. Los otros dos componentes, en cambio, tuvieron un comportamiento opuesto: la Situación Macroeconómica cayó 0,75% y el de Bienes Durables e Inmuebles retrocedió 3,42%.
El deterioro de la percepción macroeconómica se concentró especialmente en el corto plazo: la perspectiva económica a un año cayó 3,2% mensual y quedó 6,2% por debajo de septiembre de 2025. A tres años, en cambio, la expectativa mejoró 1% mensual y avanzó 2,4% interanual. En CABA, ese deterioro fue todavía más pronunciado: la evaluación de la situación macroeconómica cayó 9,7% mensual, con un retroceso de 7,2% en las expectativas de corto plazo y de 11,2% en las de largo plazo.
Menos ganas de comprar electrodomésticos, autos y casas
La predisposición a realizar compras importantes también retrocedió. A nivel nacional, el componente de Bienes Durables e Inmuebles descendió 3,4% mensual: la disposición a comprar electrodomésticos cayó 4,4%, mientras que la correspondiente a automóviles y viviendas retrocedió 2%.
CABA volvió a mostrar el peor desempeño en este rubro: el indicador de bienes durables e inmuebles cayó 16,8% en el mes, con una baja de 21,9% en electrodomésticos y de 8% en automóviles y casas. En el Interior, en cambio, el componente general avanzó 4,7% y la predisposición a comprar autos y viviendas mejoró 7,2%.
Pese a la baja mensual, el indicador nacional de bienes durables e inmuebles se mantiene 13,68% por encima de septiembre de 2025, con un crecimiento interanual de 23,45% en el componente de automóviles y casas. Se trata, sin embargo, de una comparación con un piso muy bajo: el año pasado, la caída del consumo había sido de una magnitud que dificulta cualquier lectura lineal de la recuperación.
Lejos del pico de enero de 2025
Más allá del rebote puntual de septiembre, el informe de la Universidad Di Tella deja en claro que la confianza del consumidor está lejos de los niveles que el propio ciclo de Milei alcanzó en su mejor momento. El pico del ICC durante la gestión libertaria se registró en enero de 2025, cuando llegó a 47,38 puntos. Desde entonces, el índice acumula una caída de 13,09%.
La comparación con el piso de enero de 2024, cuando el índice había tocado 35,60 puntos en medio del shock devaluatorio y los primeros megadecretos, muestra una recuperación de 15,67%. Pero ese dato debe leerse con cuidado: el propio piso de 2024 era el resultado de la crisis que el gobierno de Milei generó con sus primeras medidas, por lo que la comparación no es un indicador de bienestar, sino de rebote desde el fondo del pozo.
Las Expectativas Futuras subieron 3,80% en septiembre, mientras que las Condiciones Presentes avanzaron apenas 0,33%. En la comparación interanual, las condiciones presentes están 9,42% por encima de septiembre de 2025, mientras que las expectativas futuras retrocedieron 0,24%. El cuadro que emerge es el de una sociedad que percibe cierta mejora en su situación inmediata pero mantiene serias dudas sobre el rumbo económico del país a corto y mediano plazo, en particular en los sectores que siguieron de cerca los números del ajuste y sus consecuencias.
Lo que tenés que saber
- subió 2,37% en septiembre de 2026 y se ubicó en 41,18 puntos, pero cayó 6,78% en CABA y 4,07% entre los hogares de mayores ingresos.
- El Interior del país fue el motor de la mejora, con una suba mensual de 5,23% y el registro más alto: 46,11 puntos.
- Los hogares de menores ingresos traccionaron la mejora con un alza de 12,33% mensual, y su nivel de confianza superó por primera vez al de los hogares de mayores ingresos.
- La percepción sobre la situación macroeconómica a un año cayó 3,2% y se ubica 6,2% por debajo de septiembre de 2025.
- El índice acumula una caída de 13,09% desde el pico de enero de 2025, cuando alcanzó 47,38 puntos bajo el actual gobierno.





Arranca MasterChef y ¿ya hay internas?: quién quedó fuera del grupo de WhatsApp

Chapadmalal vuelve a la Provincia: el Senado bonaerense le pone freno al negocio de Milei

Córdoba homenajeó a Piñón Fijo con un mural para uno de sus artistas más queridos

En Recoleta aparecieron carteles del MDF con “Axel presidente” y “Cristina libre”

La Justicia frenó el aumento de la luz en Provincia: qué pasa con las tarifas

El Gobierno le pagó a funcionario una indemnización de $110 millones y al otro día lo volvió a contratar

Presupuesto 2027: base naval y misiles en lugar de aulas, sillas de ruedas y hospitales

“Desastre potencial”: la dura advertencia de Trump por un eventual conflicto entre Argentina y Reino Unido por Malvinas

Argentina inaugura los Juegos Suramericanos ODESUR 2026: sedes, deportes y las figuras de la gran cita

Duro editorial de The Economist contra Milei: “Tus aliados enfrentan acusaciones de corrupción propias”

El Senado avanza con Inocencia Fiscal y los biocombustibles, pero con fisuras

Cayó un helicóptero de noticias en Los Ángeles: al menos tres muertos

El lawfare ante el mundo: los abogados de Cristina explican en la ONU por qué la condena es política

El video del acusado del femicidio de Camila antes de entregarse

Quiso mostrar su auto autónomo «casero» y chocó contra un patrullero en Islamabad
-
 Denuncia3 días
El Gobierno le pagó a funcionario una indemnización de $110 millones y al otro día lo volvió a contratar
-
 Defensa14 horas
Presupuesto 2027: base naval y misiles en lugar de aulas, sillas de ruedas y hospitales
-
 Islas Malvinas7 días
“Desastre potencial”: la dura advertencia de Trump por un eventual conflicto entre Argentina y Reino Unido por Malvinas
-
 Goles! ⚽7 días
Argentina inaugura los Juegos Suramericanos ODESUR 2026: sedes, deportes y las figuras de la gran cita
-
 Economía 💲5 días
Duro editorial de The Economist contra Milei: “Tus aliados enfrentan acusaciones de corrupción propias”
-

 Espectáculos 🎭5 días
Carlos Torres aterrizó en Ezeiza para dos shows de “La Reina del Flow”
-

 DDHH4 días
El costo de la violencia migratoria de Trump: miedo, deportaciones y falta de trabajadores en Florida
-

 Comunidad 👥4 días
Según el INDEC, criar un hijo de hasta 12 años cuesta $713.070 por mes en la Argentina de Milei