Fintech
Criptogate: conexiones entre $LIBRA y $MELANIA, la moneda de la primera dama de EEUU
Fondos de $MELANIA financiaron operaciones en $LIBRA, evidenciando un esquema coordinado.

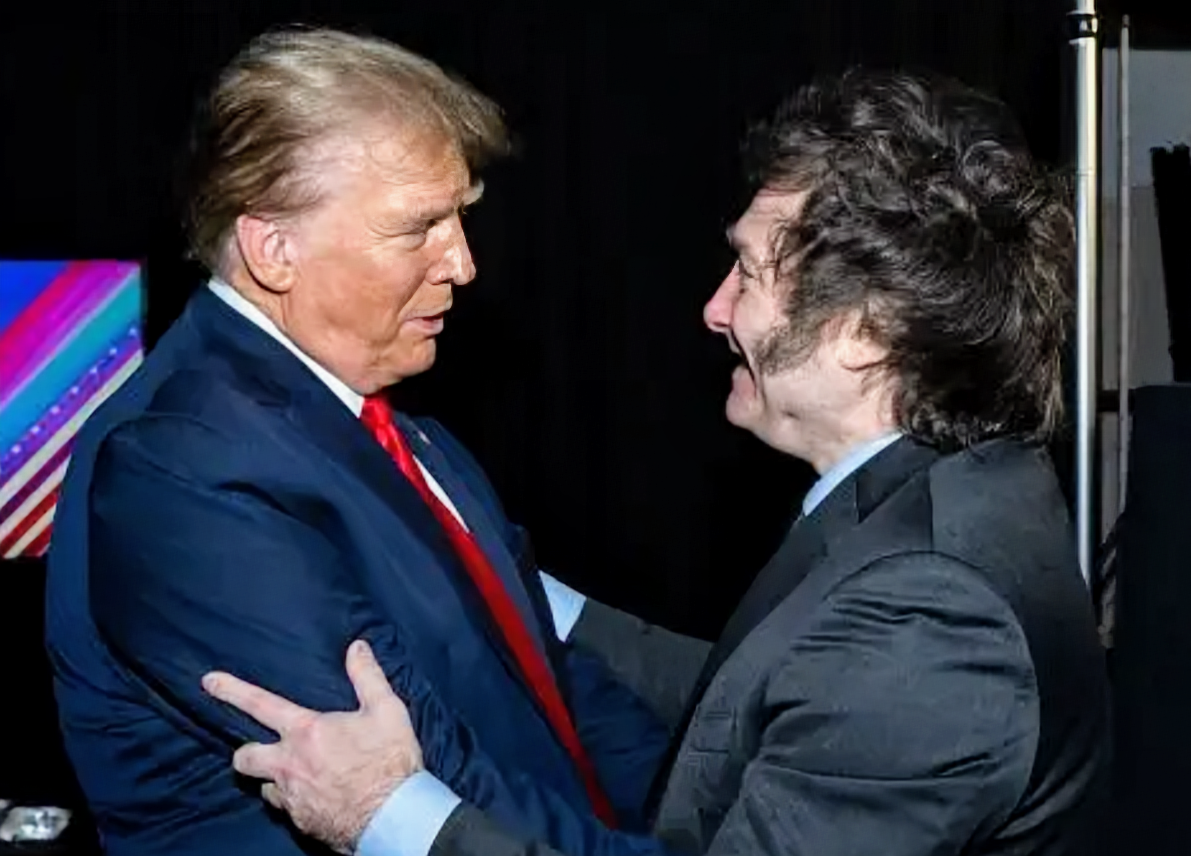
El escándalo de $LIBRA y la participación de Javier Milei
La criptomoneda $LIBRA, promocionada por el presidente Milei el 14 de febrero de 2025, generó una estafa masiva al desplomarse horas después de su lanzamiento. Milei publicó un tuit impulsando el proyecto «Viva la Libertad«, vinculado a KIP Protocol, lo que provocó un aumento del 3223% en su valor, seguido de un colapso del 90% cuando los creadores retiraron fondos clave (rug pull) .
- Impacto económico: Se estiman pérdidas de $4.400 millones para 44.000 inversores, muchos de ellos seguidores de Milei.
- Reacción de Milei: Borró el tuit inicial y afirmó no estar «interiorizado» del proyecto, aunque admitió reuniones previas con los responsables, como Hayden Davis y Julian Peh .
Conexión entre $LIBRA y $MELANIA: Patrones de manipulación
El periodista Stephen Findeisen (Coffeezilla) y la plataforma Bubblemaps revelaron que $LIBRA y $MELANIA (memecoin inspirada en Melania Trump) comparten un mismo equipo detrás, usando estrategias idénticas de manipulación:
- Snipeo y lavado de fondos: Billeteras como P5tb4 y 0xcEA compraron grandes cantidades de ambos tokens antes de su lanzamiento público, vendiéndolas rápidamente para obtener ganancias de $100 millones en $LIBRA y $2.4 millones en $MELANIA .
- Transferencias cruzadas: Fondos de $MELANIA financiaron operaciones en $LIBRA, evidenciando un esquema coordinado .
- Figuras clave: Hayden Davis (creador de $LIBRA) y Julian Peh (KIP Protocol) aparecen vinculados a ambos proyectos, usando plataformas como Meteora y Jupiter para manipular precios .
3. Plataformas implicadas: Meteora, Jupiter y el ecosistema Solana
Las plataformas de finanzas descentralizadas (DeFi) en la red Solana facilitaron el fraude:
- Meteora: Acusada de permitir front-running (operaciones con información privilegiada) en lanzamientos como $TRUMP, $MELANIA y $LIBRA. Su cofundador, Ben Chow, renunció tras el escándalo .
- Jupiter: Vinculada a transacciones sospechosas y altos volúmenes en tokens meme. Su dueño, @weremow, negó irregularidades, pero admitió fallas en la supervisión .
- Impacto en Solana: La reputación de esta blockchain se vio dañada, con una caída del 20% en su token nativo ($SOL) y críticas por saturación de proyectos especulativos .
Investigaciones y repercusiones legales
- Oficina Anticorrupción (OA): Por decreto presidencial, se creó una Unidad de Tareas de Investigación (UTI) para recabar pruebas y colaborar con la Justicia. Milei instruyó a la OA a indagar posibles irregularidades en su propio gobierno .
- En Argentina, la jueza María Servini investiga a Milei por asociación ilícita, estafa y uso de información privilegiada .
- En EE.UU., un estudio jurídico presentó una denuncia contra Davis, Peh y otros por fraude .
- Juicio político: La oposición argentina (Unión por la Patria, UCR) impulsa un impeachment por violación de la Ley de Ética Pública.
Amenazas a Hayden Davis y reacciones
- Denuncia de Davis: El creador de $LIBRA afirmó recibir amenazas de muerte tras el escándalo.
- Devolución parcial: Davis devolvió $5 millones al influencer David Portnoy, pero no compensó a los pequeños inversores.
Lo que tenes que saber de la criptoestafa
- Patrón sistémico: Las memecoins como $LIBRA y $MELANIA operan como «casinos no regulados«, beneficiando a insiders y perjudicando a minoristas .
- Crisis institucional en Argentina: El escándalo debilita la imagen de Milei, quien enfrenta juicios y una baja de imagen política en un contexto de alta inflación y ajustes económicos .
- Advertencia para el ecosistema cripto: La falta de regulación y transparencia en plataformas como Solana podría alejar a inversores institucionales .
Este caso expone los riesgos de las criptomonedas respaldadas por figuras públicas y la urgencia de marcos regulatorios globales para evitar estafas masivas.


Consumo
Morosidad: LLA ganó el dictamen y responde a la crisis con educación financiera
Con 32 firmas contra 27, el oficialismo y sus aliados se quedaron con el dictamen de mayoría en Diputados: un proyecto sin tope de tasas ni refinanciación para quienes ya están en mora. La oposición confía en dar vuelta la votación en el recinto.


La mora de las familias con las fintech ya trepa al 31,5% y en el sistema bancario llega al 12,5%, según los números que expuso el propio Banco Central. Frente a ese cuadro, la respuesta que el oficialismo logró imponer en el Congreso no toca las tasas de interés ni ofrece un solo plan de refinanciación a quienes ya no pueden pagar: el Gobierno propone informar mejor a los deudores y enseñarles educación financiera, mientras millones de hogares siguen atrapados en cuotas que no pueden cubrir.
La Libertad Avanza, junto a sus aliados del PRO y la UCR, se alzó con el dictamen de mayoría en el plenario de las comisiones de Finanzas y de Defensa del Consumidor, del Usuario y de la Competencia de la Cámara de Diputados. El proyecto oficialista reunió 32 firmas, contra las 27 que cosechó la iniciativa conjunta de Unión por la Patria, Provincias Unidas y la Coalición Cívica. Los dos representantes de Argentina Federal, Oscar Herrera Ahuad y Yolanda Vega, suscribieron un tercer dictamen de minoría. Se trata, sin embargo, de una mayoría circunstancial que responde a la forma en que están integradas las comisiones, y en la oposición se entusiasman con revertir la tendencia cuando el tema llegue al recinto.
Transparencia sin alivio: la receta libertaria
La iniciativa del oficialismo lleva por nombre «ley de transparencia crediticia, educación financiera, mitigación del fraude digital y protección de los consumidores». Tal como anticipa su título, pone el acento en brindar información detallada al usuario para prevenir situaciones irregulares, pero no interviene con tasas máximas ni con planes de refinanciación para los deudores en situación crítica.
La diputada nacional de La Libertad Avanza Silvana Giudici defendió el texto y señaló como uno de sus pilares la transparencia y el acceso a la información sobre los créditos al consumo, con especial detalle en los de corto plazo, que suelen tener las tasas más altas. Entre los otros ejes mencionó la precancelación de deudas, la trazabilidad completa de las obligaciones y el acceso gratuito al perfil de riesgo dentro de las entidades bancarias y las plataformas.
La legisladora acusó a la oposición de buscar un «atajo» con «parches» que, a su juicio, provocan «la caída y el quiebre del régimen financiero». Comparó los topes a las tasas, los plazos obligatorios y la condonación de punitorios con la ley de alquileres y sostuvo: «Poniendo topes ficticios porque lo diga una ley momentánea, lo que hacen es quebrar un mercado, quebrarle las posibilidades de oportunidad a la gente para poder pensar en un país distinto». Cerró su intervención cuestionando el «populismo» opositor.
El argumento repite una matriz conocida del discurso libertario: cualquier regulación en defensa de los sectores más débiles es presentada como una amenaza para el mercado. Lo que el dictamen oficial no explica es qué ocurre con las familias que ya cayeron en mora y no tienen margen para esperar que la información llegue a tiempo.
La alternativa opositora: emergencia, refinanciación y tope a las tasas
El proyecto de Unión por la Patria, Provincias Unidas y la Coalición Cívica, denominado «ley de regularización y alivio financiero», declara la emergencia por 180 días y crea un régimen de refinanciación de al menos 12 cuotas. Pueden adherir las personas con una mora superior a 60 días y deudas de hasta dos canastas básicas totales para un hogar tipo 2, que actualmente equivalen a 3.200.000 pesos. La cuota máxima no puede superar el 30% de los ingresos del deudor.
Quien quiera sumarse deberá tramitarlo ante su propio acreedor y, si este no admite la gestión, intervendrá el Banco Central. El texto condona el 100% de los intereses punitorios, respeta el capital y pone límites a los intereses compensatorios. Además fija un techo a la tasa de interés que garantiza a los acreedores una ganancia moderada, consistente en un plus sobre la tasa de refondeo mayorista (TAMAR). Según el proyecto, ese límite «se aplicará sobre el costo financiero total de la operación, comprendiendo intereses, comisiones, cargos, seguros y todo otro concepto a cargo de la persona deudora, excepto impuestos». La iniciativa incluye también capítulos sobre portabilidad financiera, cobranzas abusivas y educación financiera.
«No podés mandar a la gente a hacer un curso de educación financiera cuando le llega el agua al cuello. Entonces, vemos que el dictamen del oficialismo sigue posicionado en la negación del problema que tienen seis millones de argentinos», sostuvo el diputado de Provincias Unidas Pablo Juliano. El radical bonaerense explicó que el tope de dos canastas busca concentrar la ayuda en «las personas que no pueden llegar a fin de mes y no pueden hacer frente a sus necesidades básicas» y remarcó: «Nuestra ley es de orden público. Son derechos irrenunciables».
Argentina Federal: unificar deudas con tasa fija
El dictamen que diseñó el misionero Herrera Ahuad crea el «Programa Nacional de Desendeudamiento Familiar y Personal», que permite unificar deudas en una sola operación con cuotas a una tasa fija máxima del 35%. Podrán acceder quienes tengan ingresos fijos que no superen los diez Salarios Mínimos, Vitales y Móviles. El texto además prohíbe a las emisoras de tarjetas y a las entidades financieras no bancarias ofrecer una Tasa Nominal Anual superior a 1,5 veces la que se paga por los plazos fijos a 30 días para personas humanas.
Herrera Ahuad también cuestionó que el oficialismo «mande a la gente a estudiar» sin resolver la situación de quienes ya están en mora. «En la Argentina, los endeudados son pobres y están sufriendo. Tenemos que ser mucho más responsables. No hablo de pisarles la cabeza a los bancos o a entidades fintech», aclaró.
El Banco Central relativiza la crisis
Antes de la intervención de los legisladores expuso el director del Banco Central Nicolás Ferro, quien buscó quitarle dramatismo al problema. «La mora nunca va a ser cero en un país que crece y tiene crédito», afirmó, y agregó: «La mora viene con el crédito. Si es cero, es porque no hay crédito». El funcionario destacó que desde abril de 2024 el saldo de financiaciones creció un 140% y que el crédito hipotecario se duplicó, hasta representar el 5% del balance de los bancos.
Sus propias cifras, sin embargo, dibujan un cuadro menos tranquilizador: sobre un saldo total de crédito de 165 billones de pesos, la mora alcanza el 12,5% en el sistema bancario y el 31,5% en las fintech, es decir, casi uno de cada tres pesos prestados por esas plataformas está en situación irregular. Ferro sostuvo que el pico del ratio de irregularidad se registró a mediados de 2025, que en agosto de este año se observó una caída y que los niveles actuales no son extraordinarios, en comparación con 2018. También indicó que entre un tercio y un cuarto del saldo bancario en cartera irregular ya fue refinanciado.
La lectura oficial choca con otros diagnósticos. Un informe del Centro de Economía Política Argentina (CEPA) elaborado con datos del Banco Central hasta mayo advirtió que la morosidad de las familias con los bancos es la más alta desde la poscrisis de 2001, que la irregularidad con las billeteras virtuales llegó al 29,6% y superó el techo de la pandemia, y que alrededor de 5,8 millones de personas se encuentran en mora. Detrás de cada punto de irregularidad hay salarios que no alcanzan, créditos tomados para comprar alimentos y hogares que destinan cada vez más ingresos a pagar intereses.
La pulseada que viene en el recinto
La diferencia de cinco firmas en comisión no garantiza nada en el pleno. La oposición cuenta con tres propuestas que, con matices, coinciden en un punto que el oficialismo rechaza: que el Estado intervenga para aliviar a quienes ya están endeudados. El debate de fondo no es técnico sino político: se trata de decidir si la crisis del endeudamiento familiar se resuelve con cursos o con herramientas concretas de alivio.
Lo que tenés que saber:
- El oficialismo, con el PRO y la UCR, obtuvo dictamen de mayoría con 32 firmas; Unión por la Patria, Provincias Unidas y la Coalición Cívica reunieron 27.
- El proyecto de LLA apuesta a la transparencia y la educación financiera, pero no fija tasas máximas ni planes de refinanciación.
- La propuesta opositora declara la emergencia por 180 días, habilita refinanciar en al menos 12 cuotas y condona el 100% de los punitorios.
- Argentina Federal propone unificar deudas con una tasa fija máxima del 35%.
- Según el Banco Central, la mora llega al 12,5% en los bancos y al 31,5% en las fintech.



Con el riesgo país en 927, el Tesoro sale a renovar deuda de corto plazo

Visita del Papa: cortes en Libertador, subtes cerrados y vuelos restringidos

Milei habla en la Rural y calla sobre el derrumbe de su amigo Peña

El Gobierno negó que Peña esté en el país y Milei sigue sin hablar del tema

Duro castigo para Gonzalo Montiel tras el Superclásico: cuándo podrá volver a jugar

AySA: el 13 de noviembre el consorcio comprador se sienta en el directorio

Primera Nacional: Godoy Cruz y Tristán Suárez definirán el ascenso en una final apasionante

Un broker en Florida y 150.000 dólares: quién pagó el avión de Flávio Bolsonaro

Colapinto se recuperó en el GP de México y mantiene viva la ilusión de sumar puntos

Lali Espósito y Pedro Rosemblat dieron el sí: boda íntima en San Telmo

“Venimos del futuro”: la advertencia obrera de FATE en la campaña de Lula

BOM, el álbum de Lali y Miranda!: cuándo sale y cuántas canciones tendrá

Messi recibió el Princesa de Asturias: ovación, medalla y furor por el mejor del mundo

Sylvester Stallone llamó a Nico Vázquez para aplaudir su Rocky argentino

Tragedia en el Jockey Club de San Isidro: un rayo mató a cuatro yeguas de polo
-
 Desregulación4 días
AySA: el 13 de noviembre el consorcio comprador se sienta en el directorio
-
 Fútbol & Goles!5 días
Primera Nacional: Godoy Cruz y Tristán Suárez definirán el ascenso en una final apasionante
-
 Política 📢7 días
Un broker en Florida y 150.000 dólares: quién pagó el avión de Flávio Bolsonaro
-
 Fórmula 15 días
Colapinto se recuperó en el GP de México y mantiene viva la ilusión de sumar puntos
-
 Espectáculos 🎭5 días
Lali Espósito y Pedro Rosemblat dieron el sí: boda íntima en San Telmo
-

 Fútbol & Goles!5 días
La Conmebol confirmó los horarios de las finales: cuándo juegan Boca y Estudiantes
-

 Actualidad4 días
Visita del Papa: más transporte, monumentos iluminados y cómo llegar a Palermo
-

 Gremiales3 días
ATE anunció protestas en 27 aeropuertos el viernes 6: puede haber demoras y cancelaciones