
Economía 💲
Rige la nueva Ley de Alquileres: todos los detalles


A partir de hoy, la nueva Ley de Alquileres está oficialmente en vigencia, introduciendo importantes cambios en el mercado de alquileres de Argentina. Según la legislación, los contratos tendrán una duración mínima de tres años y los ajustes de los valores se llevarán a cabo cada seis meses, basados en el Coeficiente Casa Propia, utilizado en los préstamos del programa Procrear durante los últimos dos años.
De acuerdo con el artículo 12 de la nueva norma promulgada recientemente, estas disposiciones aplicarán a partir del ejercicio fiscal 2023 y sucesivos, marcando así un punto de partida fundamental para las nuevas regulaciones en los contratos de alquiler.
La Ley 27.737, que ha sido reformada recientemente y promulgada mediante el Decreto 533/2023, establece una transición para los contratos que ya están en curso bajo la legislación anterior, permitiendo que estos sigan su curso hasta su vencimiento de tres años y luego se ajusten a los términos de la nueva ley al momento de la renovación.
A partir de este momento, se utilizará el índice denominado Coeficiente Casa Propia para la actualización de los alquileres, el cual se calcula a partir de una fórmula que considera la menor variación entre el promedio de la variación salarial y la variación del Coeficiente de Estabilización de Referencia (CER), publicado por el BCRA.
Esta medida, implementada desde 2021 para la actualización de las cuotas en el marco del Programa Federal Casa Propia y Procrear II, tiene como objetivo proporcionar mayor estabilidad en la actualización de los alquileres, reduciendo el impacto de fluctuaciones extremas en los salarios y la inflación.
Cuánto aumentarán los alquileres con la nueva ley
Los detalles sobre el cálculo y la aplicación del Coeficiente Casa Propia se pueden encontrar en el sitio oficial del Ministerio de Desarrollo Territorial y Hábitat, que periódicamente actualiza la información relevante en https://www.argentina.gob.ar/habitat/procrear/coeficiente-casa-propia. Esta nueva ley tiene como propósito fundamental asegurar un mercado de alquileres más equitativo y predecible para propietarios e inquilinos por igual.


Pobreza
Endeudamiento en barrios vulnerables: el 72% de los hogares pidió crédito para gastos básicos
Un relevamiento del Movimiento Evita CABA y el OEPSS de la UBA mostró que el 71,8% de los hogares encuestados recurrió a tarjetas, préstamos u otras formas de financiamiento durante los últimos dos años.

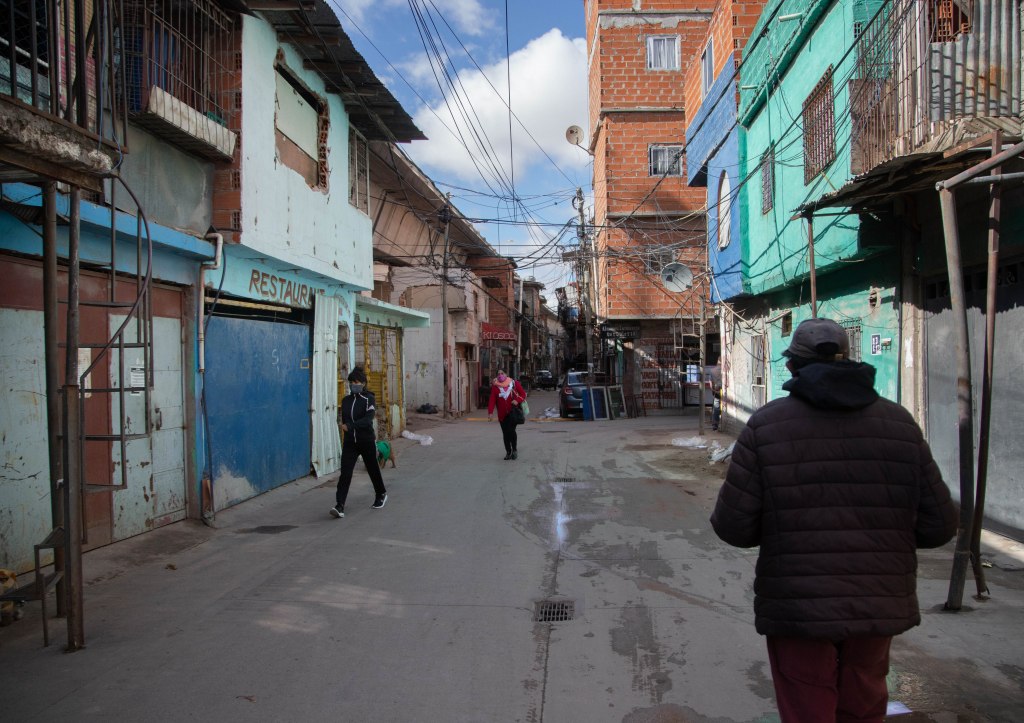
Fotografía: NA/JOSE LUIS PERRINO
El 71,8% de los hogares de sectores populares de la Ciudad de Buenos Aires utilizó una tarjeta de crédito o pidió algún préstamo durante los últimos dos años, según un relevamiento realizado por el Movimiento Evita CABA junto con el Observatorio de Economía Popular, Social y Solidaria (OEPSS) de la Facultad de Ciencias Sociales de la UBA.
El estudio señala que el endeudamiento estuvo principalmente relacionado con gastos cotidianos y necesidades básicas.
“El motivo del endeudamiento de los sectores populares es, principalmente, poder vivir”, afirmó Jonathan Thea, secretario general del Movimiento Evita CABA.
Alimentos y salud, entre los principales destinos del crédito
Entre los hogares que solicitaron préstamos o créditos, el 73% indicó que utilizó ese dinero para comprar alimentos.
Los gastos de salud aparecieron en segundo lugar, con el 54% de las respuestas. También se registraron préstamos destinados a pagar impuestos o servicios, con el 44%, y alquileres, con el 25%.
Según el relevamiento, estos datos muestran una relación entre la necesidad de recurrir al crédito y las dificultades para afrontar los gastos habituales de los hogares.
Las billeteras virtuales ganan espacio frente a los bancos
El estudio también analizó dónde buscan financiamiento las familias.
Solo el 32% de quienes solicitaron préstamos recurrió a un banco. En cambio, el 65,5% utilizó Mercado Pago u otras billeteras virtuales.
Además, el 62% pidió dinero a familiares o conocidos, el 45,8% compró fiado en comercios del barrio y el 43% acudió a prestamistas barriales.
Thea sostuvo que las condiciones de acceso al sistema bancario tradicional pueden llevar a las familias a buscar otras alternativas de financiamiento.
La mora aparece como otro de los problemas
El relevamiento también registró dificultades para cumplir con los pagos.
Entre los hogares que habían solicitado préstamos o créditos, el 66,2% no estaba al día con alguno o con ninguno de ellos. Dentro de ese grupo, el 70,2% se encontraba en situación de mora.
La situación también alcanza a las tarjetas de crédito. El 56,3% de las familias encuestadas no estaba al día con alguna o con la totalidad de sus tarjetas y, dentro de ese grupo, el 62% registraba atrasos superiores a tres meses.
Además, el 71,3% de quienes tenían saldos acumulados en sus tarjetas señaló que tuvo que pedir dinero prestado para cubrirlos.
Qué plantea el relevamiento sobre el endeudamiento
El estudio sostiene que el uso del crédito entre los hogares relevados está vinculado principalmente con la necesidad de cubrir gastos básicos.
Thea señaló que la pérdida de poder adquisitivo es uno de los factores que, según su interpretación, explican el recurso al endeudamiento.
“La mora en las deudas existentes es inevitable en un contexto de crisis económica como el que estamos viviendo”, sostuvo el dirigente.
El relevamiento, realizado sobre hogares de sectores populares de CABA, muestra así una combinación de endeudamiento destinado a gastos cotidianos y dificultades posteriores para afrontar los compromisos asumidos.





La bandera del Mundial llegó a Darwin: homenaje en el cementerio de Malvinas

ANDIS: una auditoría detectó un desfasaje de $158.717 millones bajo la gestión Spagnuolo

Siete medallas, tres récords y 16 años: Cecilia Dieleke es la figura de los Juegos Suramericanos

Trump arma una Fuerza IA para acelerar el negocio tecnológico

Moyano imputado por desobediencia: la fiscal cree que se vio con Arizaga pese a la perimetral

El Gobierno le pagó a funcionario una indemnización de $110 millones y al otro día lo volvió a contratar

Presupuesto 2027: base naval y misiles en lugar de aulas, sillas de ruedas y hospitales

Duro editorial de The Economist contra Milei: “Tus aliados enfrentan acusaciones de corrupción propias”

Carlos Torres aterrizó en Ezeiza para dos shows de “La Reina del Flow”

El costo de la violencia migratoria de Trump: miedo, deportaciones y falta de trabajadores en Florida

Kicillof encabeza el Plenario Federal del MDF en Avellaneda

El Senado avanza con Inocencia Fiscal y los biocombustibles, pero con fisuras

Cayó un helicóptero de noticias en Los Ángeles: al menos tres muertos

El lawfare ante el mundo: los abogados de Cristina explican en la ONU por qué la condena es política

El video del acusado del femicidio de Camila antes de entregarse
-
 Denuncia5 días
El Gobierno le pagó a funcionario una indemnización de $110 millones y al otro día lo volvió a contratar
-
 Defensa2 días
Presupuesto 2027: base naval y misiles en lugar de aulas, sillas de ruedas y hospitales
-
 Economía 💲6 días
Duro editorial de The Economist contra Milei: “Tus aliados enfrentan acusaciones de corrupción propias”
-
 Espectáculos 🎭6 días
Carlos Torres aterrizó en Ezeiza para dos shows de “La Reina del Flow”
-
 DDHH5 días
El costo de la violencia migratoria de Trump: miedo, deportaciones y falta de trabajadores en Florida
-
 DDHH5 días
El lawfare ante el mundo: los abogados de Cristina explican en la ONU por qué la condena es política
-

 Fútbol & Goles5 días
La despedida del 10: Messi se retira en el Monumental el 6 de octubre
-

 Comunidad 👥6 días
Según el INDEC, criar un hijo de hasta 12 años cuesta $713.070 por mes en la Argentina de Milei