Inflación
Se acabó el cuento: la inflación de julio pegará un salto y entierra la promesa del “cero” en agosto
El promedio de las principales consultoras privadas relevadas por el Banco Central ubica la inflación de julio en torno al 2%, un punto por encima del 1,9% registrado en junio. Pero es la suba del IPC porteño al 2,9% la que encendió las alarmas en el Gobierno, que enfrenta el dato con inquietud y sin poder sostener la promesa presidencial de una inflación con «cero» a partir de agosto.


Este jueves a las 16, el Instituto Nacional de Estadística y Censos (INDEC) publicará el Índice de Precios al Consumidor (IPC) de julio de 2026. El dato llega en un contexto de creciente tensión para la administración libertaria: las estimaciones privadas anticipan que el proceso de desinflación, que había logrado perforar el 2% mensual en junio por primera vez desde agosto de 2025, se habría interrumpido.
El REM marca 2% y el piso está en 1,8%
Las 33 consultoras y centros de investigación relevados en el Relevamiento de Expectativas de Mercado (REM) del Banco Central señalan que la inflación de julio fue del 2%, con un piso de estimaciones en 1,8% y un techo que en algunos casos supera ese umbral. La Fundación Libertad y Progreso y Eco Go proyectaron un 2,1%; Analytica ubicó el dato en 2,2%; Equilibra fue la más optimista con 1,8%; y la consultora LCG presentó la estimación más elevada del conjunto, con un 2,8%, cifra que se acerca a la publicada por el propio sistema de estadísticas de la Ciudad de Buenos Aires.
CABA marcó 2,9%: el anticipo que inquietó al Gobierno
El dato más perturbador para el oficialismo llegó antes que el nacional. El Instituto de Estadística y Censos porteño (IDECBA) publicó que la inflación en la Ciudad de Buenos Aires fue del 2,9% en julio, acumulando un avance del 19,4% en los primeros siete meses de 2026. El salto, de 1,1 puntos respecto a junio, no estaba en ninguna proyección y generó inquietud oficial.
Los factores que impulsaron la suba porteña, aunque con componentes locales, son extrapolables al resto del país. El turismo y el mantenimiento de la vivienda impactaron por las vacaciones de invierno; los alimentos subieron 1,9%, los gastos en salud un 2,4%, y rubros como educación y vivienda también registraron aumentos por encima del nivel general. A esos factores se sumaron ajustes en servicios regulados y presiones en combustibles, carnes, lácteos y panificados.
La promesa del «cero» y la realidad
El presidente Javier Milei, así como el ministro de Economía Luis Caputo, habían afirmado públicamente que la inflación empezaría «con cero» en agosto de 2026. Con los datos disponibles, esa promesa ya es insostenible: incluso los escenarios más optimistas trasladan esa posibilidad hacia entrado 2027. El dato de julio, que deberá superar el 1,9% de junio para confirmar la ruptura del proceso de desinflación, compromete la narrativa oficial de éxito macroeconómico en la antesala del período electoral.
El recorrido del IPC en 2026 ilustra la fragilidad del proceso: desde el pico de 3,4% en marzo, el índice bajó a 2,6% en abril y a 1,9% en junio, primer mes por debajo del umbral de los dos puntos en casi un año. Julio amenaza con cortar esa serie descendente antes de que el Gobierno pudiera consolidarla como tendencia estructural. Para todo 2026, las consultoras estiman una inflación de entre 21,8% y 29,8% anual, lejos de cualquier «cero» prometido.
Un dato que no llega solo
El número del INDEC de este jueves se conoce en paralelo con una economía doméstica que no termina de recuperarse. Las ventas minoristas de las pequeñas y medianas empresas acumulan meses consecutivos de caída interanual, con una demanda que permanece deprimida a pesar de la relativa calma cambiaria de los últimos meses. La macro que el Gobierno muestra como logro convive con un consumo que no repunta, salarios que siguen sin recuperar la capacidad adquisitiva perdida desde diciembre de 2023 y servicios que ya acumulan subas de entre tres y nueve veces la inflación desde el inicio de la gestión libertaria.
A las 16 del jueves, el INDEC dará el número. Lo que ya está claro es que, cualquiera sea el guarismo, la promesa del «cero» para agosto quedó en el terreno de la ficción política.
Puntos clave
- El REM del Banco Central proyecta una inflación de julio del 2%, rompiendo el proceso de desinflación iniciado en abril.
- La inflación en CABA fue del 2,9% en julio, acumulando 19,4% en lo que va de 2026.
- Las consultoras van de un piso de 1,8% (Equilibra) a un techo de 2,8% (LCG).
- La promesa de Milei y Caputo de inflación con «cero» en agosto no tiene sustento en ninguna estimación privada; el escenario más optimista la traslada a 2027.
- El INDEC publica el dato oficial este jueves a las 16 horas.


Consumo
Sin plata antes del día 20: la deuda es la forma de llegar a fin de mes
El 83,3% de la clase baja agota sus ingresos antes del día 20 y el 56,2% de la población se endeudó en el último semestre. Entre quienes tomaron deuda, el 55,1% lo hizo para financiar alimentación y salud, según el Monitor de Opinión Pública de Zentrix Consultora.
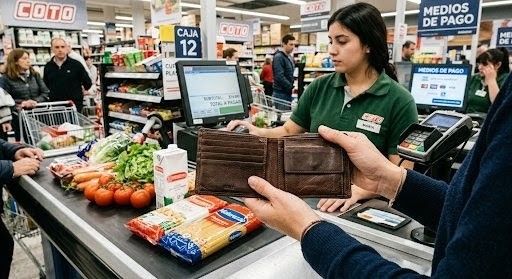
Dos de cada tres argentinos se quedan sin dinero a más tardar el día 20 de cada mes, y casi cuatro de cada diez hogares ni siquiera logran superar la primera quincena con sus ingresos. El sueldo ya no alcanza para todo el mes, y la deuda pasó a ser el puente obligado hasta el próximo cobro.
Los datos surgen del Monitor de Opinión Pública (MOP) de Zentrix Consultora. Según el relevamiento, solo el 34% de la población alcanza a cubrir todo el mes con lo que gana y apenas un 9,8% tiene capacidad de ahorro. Entre los menores de 40 años, el porcentaje de quienes se quedan sin plata antes del día 20 llega al 72%.
De la deuda como proyecto a la deuda como supervivencia
El 56,2% de la población recurrió al endeudamiento en el último semestre, con mayor incidencia entre los menores de 40 años. La toma de deuda dejó de responder a decisiones de inversión o de consumo diferido para convertirse en un mecanismo de subsistencia. Entre quienes se endeudaron, el 55,1% lo hizo para financiar gastos básicos de alimentación y salud, el 21,3% para pagar tarifas y servicios públicos, y apenas el 11,8% para comprar bienes durables.
Desde Zentrix advirtieron que, cuando la deuda de un mes se financia con el presupuesto del mes siguiente, “la morosidad deja de ser un episodio para convertirse en un riesgo estructural” de los hogares que usan el crédito como puente.
Tres clases sociales, tres realidades
La brecha entre sectores es abismal, tanto en la capacidad de llegar a fin de mes como en el destino del crédito:
- Clase baja: el 59,6% agota sus ingresos antes del día 15 y el 83,3% antes del día 20. La capacidad de ahorro es del 0,9%. El 68,1% tomó deuda y, en el 65,5% de los casos, usó el dinero para cubrir necesidades primarias.
- Clase media: el 51,4% agota sus recursos antes de fin de mes y el 47,1% se endeudó. El 45,6% destinó la deuda a gastos primarios y registra la proporción más alta de endeudamiento para abonar tarifas y servicios públicos, con un 29% (frente al 18,2% de la clase baja y el 4,7% de la alta).
- Clase alta: solo el 20% se queda sin fondos antes del cierre mensual y el 61,9% logra ahorrar. El 36,5% recurrió al crédito y el 63,4% lo orientó a la compra de bienes durables.
Mientras la clase alta usa el crédito para comprar bienes, la clase baja lo usa para cubrir necesidades primarias.
Los menores de 40, el segmento más frágil
El reporte muestra una situación de particular fragilidad entre los jóvenes: solo el 3% de los menores de 40 años logra ahorrar, el 60,9% tomó deuda en los últimos seis meses y el 69,1% evalúa de manera negativa la situación económica del país.
Salarios, tarifas e inflación: el telón de fondo
La percepción de pérdida salarial es mayoritaria y persistente: el 81,8% sostiene que su salario no le gana a la inflación. Desde marzo, la proporción de encuestados que señala que sus ingresos pierden frente a los precios no bajó del 81%, con un pico del 87,4% en julio.
El dato convive con las cifras oficiales. El INDEC informó el 13 de octubre que la inflación de septiembre fue del 1,9%, con un acumulado de 23,6% en lo que va de 2026 y una variación interanual del 33,4%. La división que más subió en el mes fue Vivienda, agua, electricidad, gas y otros combustibles, con un 3,1%. Que la inflación mensual se desacelere respecto de los picos de 2024 no alcanza para aliviar a hogares que, en su gran mayoría, sienten que sus ingresos pierden frente a los precios.
A eso se suma el peso de los servicios regulados: según el IIEP (UBA-CONICET), hasta mayo de 2026 la canasta de servicios y transporte público acumulaba una suba superior al 525% desde diciembre de 2023, muy por encima del nivel general de precios.
Qué le piden los argentinos al Estado
Frente al aumento del endeudamiento y la morosidad, el 67% de los encuestados considera que el Estado debe intervenir. El 36,1% evalúa que se trata de un problema social general que requiere atención pública, mientras que el 30,9% opina que debe intervenir aun tratándose de un asunto entre privados.
En cuanto al tipo de intervención, el 61,3% prefiere regular el otorgamiento y las condiciones de los créditos, el 23,6% propone refinanciar deudas a través del Banco Central y apenas el 7,5% apoya la condonación de deudas por ley. Dos de cada tres argentinos le piden al Estado que intervenga, y la mayoría quiere reglas claras antes que rescates.
Lo que tenés que saber
- Dos de cada tres argentinos se quedan sin dinero a más tardar el día 20 del mes, según el MOP de Zentrix Consultora.
- El 83,3% de la clase baja agota sus ingresos antes del día 20 y su capacidad de ahorro es del 0,9%.
- El 56,2% se endeudó en el último semestre; entre ellos, el 55,1% lo hizo para gastos de alimentación y salud.
- El 81,8% afirma que su salario no le gana a la inflación, que en septiembre fue del 1,9% según el INDEC.
- El 67% pide que el Estado intervenga y el 61,3% prefiere regular el otorgamiento y las condiciones de los créditos.



Discapacidad: UxP corrigió el dictamen oficialista, pero el nudo sigue siendo que el Gobierno cumpla la ley

Confianza en rojo: la industria marcó -18,9% y los súper cayeron a -4,3%

Tras el “slogan barato” de Milei sobre el fin de mes, su rechazo trepó al 56%

Imputabilidad a los 14: qué pasó con el chico que detuvieron en la marcha universitaria

Ley Ema: qué cambia en las escuelas bonaerenses y por qué Nación sigue sin tratar violencia digital

Carbón Blanco: vuelven a rematar un departamento decomisado en Villa Urquiza, 18% más barato

Brasil en empate técnico: Flávio Bolsonaro saca dos puntos y el miedo se reparte

Fin de la 6×1 en Brasil: el Senado aprobó dos días de descanso y Lula celebra antes del balotaje

Del 3% de los audios a $7.833 millones en sobreprecios: la Justicia reconstruye el negocio de la ANDIS

Conmebol rechazó a Marcos Rojo: no juega ante Flamengo y Estudiantes irá al TAS

Tragedia en el Jockey Club de San Isidro: un rayo mató a cuatro yeguas de polo

El oficialismo abrió en Diputados una megasesión con temario propio

Gritos, insultos y casi golpes en Diputados mientras se discutía Educación

Detienen a dos metrodelegados y las seis líneas del subte quedan paradas

Murió un párroco al caerle una cruz en plena misa transmitida en vivo
-
 CABA6 días
Carbón Blanco: vuelven a rematar un departamento decomisado en Villa Urquiza, 18% más barato
-
 Elecciones7 días
Brasil en empate técnico: Flávio Bolsonaro saca dos puntos y el miedo se reparte
-
 Mundo 🌐7 días
Fin de la 6×1 en Brasil: el Senado aprobó dos días de descanso y Lula celebra antes del balotaje
-
 Investigación 🔎6 días
Del 3% de los audios a $7.833 millones en sobreprecios: la Justicia reconstruye el negocio de la ANDIS
-
 Fútbol & Goles!7 días
Conmebol rechazó a Marcos Rojo: no juega ante Flamengo y Estudiantes irá al TAS
-

 Geopolítica 🌎7 días
Milei en Washington: jura lealtad a Trump y quiere sacar «a patadas» a Lula
-

 Combustibles ⛽7 días
La nafta empujó la inflación de EEUU al 3,7% y presiona a la Reserva Federal
-

 Economía 💲6 días
Inflación por provincia: Río Negro, Neuquén y Tucumán superaron el 1,9% nacional de septiembre