Legislativo
Más de 4,8 millones de familias en mora: Diputados debate la ley que el Gobierno no quiere
La Comisión de Defensa del Consumidor de la Cámara baja reunió a especialistas y legisladores opositores para discutir 18 proyectos de desendeudamiento familiar. La morosidad bancaria llegó al 11,2%, la más alta en dos décadas, y en billeteras virtuales roza el 30%.

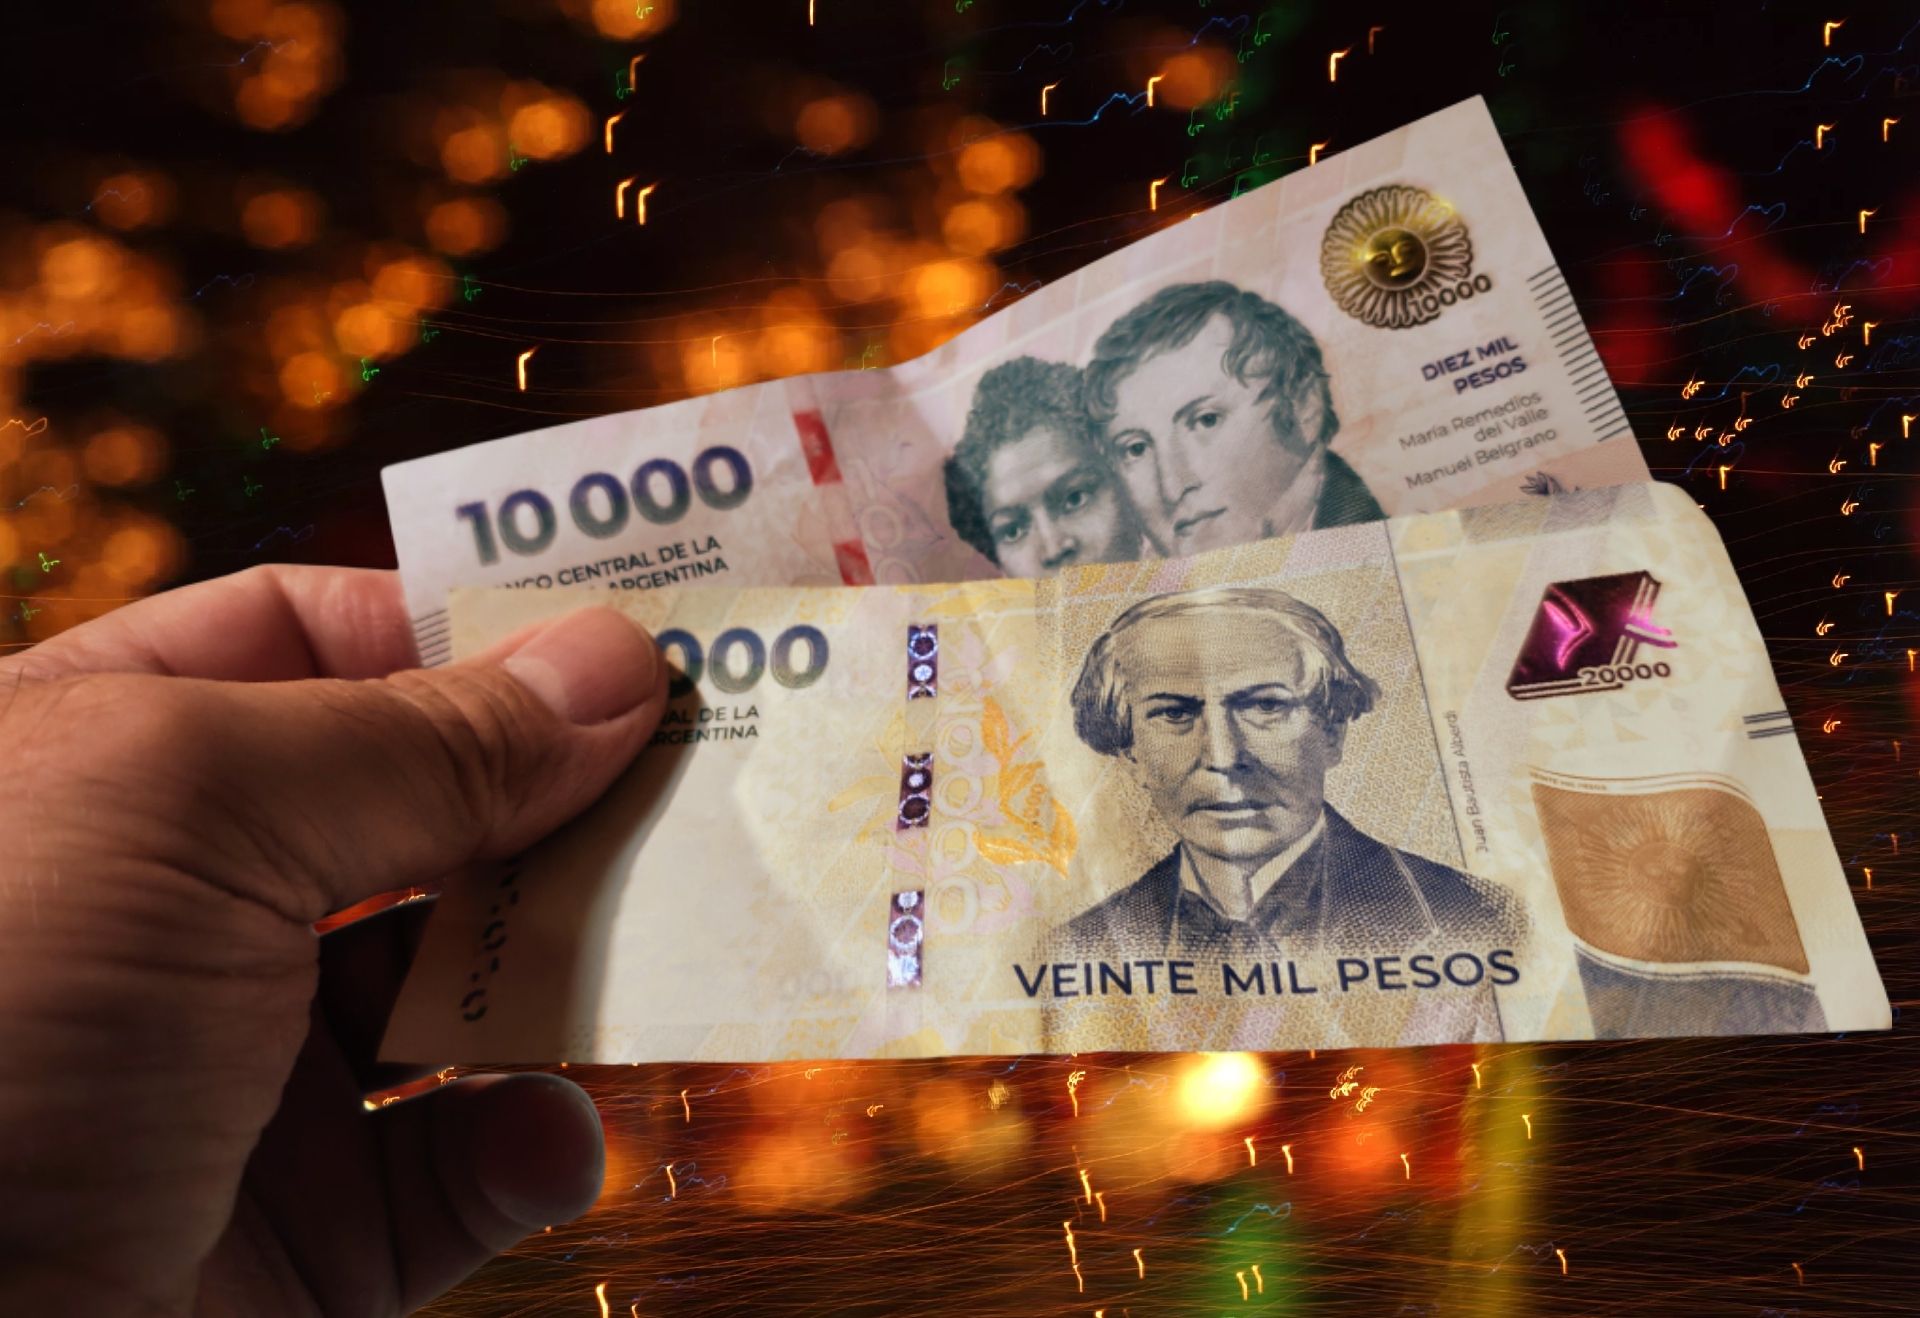
Más de 4,8 millones de deudores: Diputados debate una ley de alivio que Milei no quiere
★ La Cámara de Diputados abordó este miércoles el creciente fenómeno del sobreendeudamiento familiar en la Argentina, en una reunión de la Comisión de Defensa del Consumidor, del Usuario y de la Competencia presidida por el diputado Hugo Yasky (Unión por la Patria). El dato que enmarcó el debate fue contundente: 4.818.440 personas acumulan deudas impagas por más de tres meses, un incremento del 45% respecto de dos años atrás, cuando los morosos sumaban 3.314.998, según un estudio del Instituto Argentina Grande basado en datos del Banco Central de la República Argentina (BCRA). El dato no es solo una estadística: es el retrato de una crisis financiera doméstica que el gobierno de Javier Milei generó y prefiere no discutir.
El crédito como mecanismo de supervivencia
El diputado Hugo Yasky, secretario general de la CTA de los Trabajadores, abrió el debate con una caracterización que el oficialismo evita enunciar: en la Argentina de ingresos bajos e inflación persistente, el crédito dejó de ser una herramienta de inversión para convertirse en un mecanismo de supervivencia. «Las familias argentinas se endeudan para alimentarse, pagar tarifas o comprar medicamentos», afirmó el legislador. Y apuntó directamente a la desregulación del sector financiero no bancario: «los intereses y los punitorios de las fintech y las financieras de cercanía no tienen ningún tipo de regulación».
El resultado es una bola de nieve en expansión. Según datos del BCRA relevados por la consultora 1816, la morosidad de las familias en el sistema bancario trepó al 11,2% en febrero de 2026, el nivel más alto desde 2004 y el decimosexto mes consecutivo de suba. En octubre de 2024 la irregularidad era del 2,5%; en poco más de un año, se cuadruplicó. Pero el panorama se agrava cuando se observa el segmento de las billeteras virtuales y las entidades no bancarias, donde la mora de los hogares alcanzó el 29,9% ese mismo mes; es decir, tres de cada diez personas con créditos en esas plataformas no pudieron devolver el dinero.
Tasas usureras y cobros coercitivos
La socióloga, investigadora y docente universitaria Luci Cavallero aportó cifras que dimensionan la magnitud del problema. Según datos del Banco Central, el endeudamiento total de los hogares argentinos supera los 39 billones de pesos, de los cuales 32,1 billones corresponden a deuda bancaria y 6,9 billones a deuda no bancaria. Esta situación afecta a seis de cada diez hogares, con un nivel de morosidad que trepó al 10,6%, el más alto en 16 años.
«Una de cada cuatro personas tiene mora» en los créditos otorgados por billeteras digitales, precisó Cavallero, y subrayó que esa deuda no es circunstancial: se contrae para poder subsistir, para cubrir gastos básicos. «Estamos en un modelo macroeconómico que genera ingresos pisados y políticas de desregulación. Hay tasas de interés usureras y dan vergüenza», advirtió la investigadora. Y añadió una dimensión que suele quedar fuera del análisis economicista: «el endeudamiento está desorganizando la vida y está generando problemas de salud y violencia en la gente».
La especialista también señaló un costado político del problema que el discurso libertario omite deliberadamente: «La deuda es un mecanismo político porque individualiza y aísla a las personas haciéndole creer que esa deuda es un índice de fracaso individual cuando el problema es la macroeconomía».
Mora automática, cobranzas intimidatorias y fintechs sin control
El doctor en Ciencias Económicas y defensor Adjunto del Pueblo de la Ciudad de Buenos Aires, Arturo Pozzali, confirmó el aumento sistemático de consultas y reclamos de familias que tienen voluntad de pago pero no capacidad. «La morosidad está llegando casi al 22% y esto es algo que no debería volver a pasar», advirtió. Señaló además que la mora automática agrava la situación y que la comunicación con las billeteras virtuales «es muy dificultosa y cada vez es más compleja», en contraste con los bancos tradicionales.
Pedro Bussetti, titular de Defensa de Usuarios y Consumidores (DEUCO), fue más directo en su diagnóstico: «el negocio es la refinanciación, con tasas de 500 o 600%», que destruyen las economías de jubilados y familias trabajadoras «sin ninguna herramienta de solución». La solución que propuso es jurídica: que el usuario pueda sentarse con el acreedor para refinanciar su deuda en condiciones similares a las que se otorgan a las empresas, con alcance federal.
Alejandra Fernández Scarano, secretaria de Hacienda, Producción y Comercio de Hurlingham, aportó otro dato clave: a peor calidad del crédito, mayor es la tasa que se cobra por el mayor riesgo que implica la morosidad, lo que genera un círculo vicioso donde los más vulnerables pagan más caro el dinero que necesitan para sobrevivir.
18 proyectos y la agenda que el oficialismo esquiva
La reunión reunió al menos 18 iniciativas legislativas impulsadas por diputados de distintos bloques opositores: Gabriela Estévez, Andrea Freites, Kelly Olmos, Santiago Roberto, Roxana Monzón, Diego Giuliano y Guillermo Michel de Unión por la Patria; Esteban Paulón y Pablo Juliano de Provincias Unidas; Mónica Frade de la Coalición Cívica; y Marcela Pagano de Coherencia, entre otros. Los proyectos van desde la declaración de emergencia financiera por un año, planes de cuotas, suspensión de ejecuciones y condonación de intereses punitorios, hasta la creación de regímenes de reestructuración judicial para consumidores insolventes inspirados en la Ley de Segunda Oportunidad de España.
Yasky reclamó que el Congreso sancione una normativa similar a las que existen en Europa, donde el sobreendeudamiento no implica la «muerte civil» del deudor. No es un reclamo nuevo: en octubre de 2025, la expresidenta Cristina Fernández de Kirchner ya había señalado que «nadie puede construir su vida con la soga al cuello» y había reclamado un programa de renegociación de deudas con tasas justas, plazos sostenibles y respaldo del Estado.
El gobierno de Milei, en cambio, va en sentido contrario. A través del Decreto 421/2025, el Ejecutivo eliminó el programa de créditos que la ANSES ofrecía a jubilados y pensionados; y el oficialismo rechaza en bloque cualquier utilización de fondos previsionales para financiar alivio a las familias sobreendeudadas. Mientras el debate parlamentario avanza, el canal oficial Diputados TV no transmitió la reunión de la comisión, según consignó La Nación.
Puntos clave:
- 4.818.440 personas tienen deudas impagas por más de tres meses, un 45% más que dos años atrás, según datos del BCRA relevados por el Instituto Argentina Grande.
- La morosidad bancaria de las familias llegó al 11,2% en febrero de 2026, el nivel más alto desde 2004, y en billeteras virtuales alcanzó el 29,9%.
- El endeudamiento total de los hogares supera los 39 billones de pesos; seis de cada diez hogares tienen algún tipo de deuda.
- La Comisión de Defensa del Consumidor reunió 18 proyectos de ley opositores que proponen desde suspensión de ejecuciones hasta reestructuración de deudas con quita de intereses punitorios.
- El gobierno de Milei eliminó por decreto el programa de créditos de ANSES y rechaza el uso de fondos previsionales para aliviar a las familias sobreendeudadas.




Economía 💲
ATN: UxP quiere repartir por ley $1,1 billones que Milei retiene mientras avanza El Niño
Germán Martínez y Ariel Rauschenberger proponen distribuir la mitad de los $2,2 billones de Aportes del Tesoro Nacional acumulados, con 25% en partes iguales y 75% por coparticipación. Hoy el reparto depende de la discrecionalidad del Ejecutivo.

Mientras el Paraná crece en Corrientes y Entre Ríos y el Servicio Meteorológico Nacional da por segura la persistencia de El Niño hasta el verano, el Gobierno nacional tiene guardados unos $2,2 billones de los Aportes del Tesoro Nacional (ATN), el fondo que existe justamente para asistir a las provincias en emergencias. Unión por la Patria presentó en Diputados un proyecto para liberar la mitad de ese dinero por ley y sacarle al Ejecutivo la llave del reparto.
La iniciativa lleva la firma del jefe del bloque, Germán Martínez, y del diputado pampeano Ariel Rauschenberger. Propone una asignación “excepcional y única” de $1,1 billones para prevención, respuesta y reconstrucción frente a El Niño 2026-2027 y otras emergencias climáticas. El resto quedaría como reserva del Tesoro para contingencias.
Cómo se repartiría la plata
El 25% se distribuiría en partes iguales entre las 23 provincias y la Ciudad de Buenos Aires, y el 75% según los coeficientes de coparticipación federal vigentes. El proyecto busca “un mecanismo objetivo que permita fortalecer la capacidad de prevención y respuesta del conjunto de los gobiernos provinciales, sin quedar sujeto a decisiones individuales de asignación”.
“Esos 2,2 billones son recursos que por derecho corresponden a las provincias y hoy se encuentran frenados sin uso”, sostuvieron los diputados. El monto surge, según el texto, de estimaciones de septiembre de 2026.
Un fondo que se usa como premio y castigo
Los ATN se integran con el 1% de la masa coparticipable y la ley los reserva para emergencias y desequilibrios financieros de las provincias, pero su distribución queda en manos del Ministerio del Interior. En la práctica, el reparto discrecional se convirtió en una herramienta de negociación política con los gobernadores. Como informó El Argentino el 5 de noviembre, el Gobierno giró apenas $13.500 millones a cuatro provincias y que hasta entonces había repartido solo el 18% del fondo.
La pelea no es nueva. En 2025 los gobernadores impulsaron en el Congreso una ley para distribuir los ATN de manera automática, que Milei vetó. El nuevo proyecto intenta otra vía: una asignación por única vez, atada a la emergencia climática, para sumar apoyos de mandatarios que necesitan fondos para obras hídricas y asistencia.
El Niño, la urgencia que no espera
El texto advierte que los efectos de El Niño ya se ven en Corrientes y Entre Ríos, con crecidas preocupantes del Paraná, y cita a la Organización Meteorológica Mundial, que prevé la máxima intensidad del fenómeno hacia diciembre y su persistencia hasta febrero de 2027. Según el proyecto, el SMN estimó una probabilidad del 100% de que continúe durante el último trimestre de 2026.
El reclamo choca con la lógica fiscal del Gobierno. Según la consultora Analytica, en octubre las transferencias a las provincias cayeron 56,5% real y acumulan un recorte de 61% en el año. Retener los ATN ayuda a sostener el superávit; el costo lo pagan las provincias que deben responder a las inundaciones con recursos propios.
Lo que tenés que saber:
- Germán Martínez y Ariel Rauschenberger presentaron un proyecto para repartir por ley $1,1 billones de los ATN no distribuidos.
- El Gobierno acumula unos $2,2 billones de ATN sin repartir, según estimaciones de septiembre citadas en el proyecto.
- El 25% iría en partes iguales a las provincias y la Ciudad, y el 75% por coeficientes de coparticipación.
- El fondo se destinaría a prevención, respuesta y reconstrucción frente a El Niño 2026-2027.
- Hoy el reparto de los ATN depende de la decisión del Ejecutivo y hasta ahora se repartió solo el 18% del fondo.



Denuncian a Icardi por lesiones a su hija de 11 años: qué dice el acta policial

Hotesur y Los Sauces: la UIF acusa a los Kirchner en un caso antes sobreseído

Marcha del Orgullo 2026: el recorrido y cuáles son los reclamos frente al avance del odio

Misiones: La Justicia Federal tramita de forma urgente una demanda indígena contra el Estado Nacional

“Con el mate se dialoga sin palabras”: el mensaje del papa León XIV que conquistó a Uruguay

AySA: el 13 de noviembre el consorcio comprador se sienta en el directorio

Primera Nacional: Godoy Cruz y Tristán Suárez definirán el ascenso en una final apasionante

ATE anunció protestas en 27 aeropuertos el viernes 6: puede haber demoras y cancelaciones

La Conmebol confirmó los horarios de las finales: cuándo juegan Boca y Estudiantes

Colapinto se recuperó en el GP de México y mantiene viva la ilusión de sumar puntos

“Venimos del futuro”: la advertencia obrera de FATE en la campaña de Lula

BOM, el álbum de Lali y Miranda!: cuándo sale y cuántas canciones tendrá

Messi recibió el Princesa de Asturias: ovación, medalla y furor por el mejor del mundo

Sylvester Stallone llamó a Nico Vázquez para aplaudir su Rocky argentino

Tragedia en el Jockey Club de San Isidro: un rayo mató a cuatro yeguas de polo
-
 Desregulación5 días
AySA: el 13 de noviembre el consorcio comprador se sienta en el directorio
-
 Fútbol & Goles!7 días
Primera Nacional: Godoy Cruz y Tristán Suárez definirán el ascenso en una final apasionante
-
 Gremiales4 días
ATE anunció protestas en 27 aeropuertos el viernes 6: puede haber demoras y cancelaciones
-
 Fútbol & Goles!7 días
La Conmebol confirmó los horarios de las finales: cuándo juegan Boca y Estudiantes
-
 Fórmula 17 días
Colapinto se recuperó en el GP de México y mantiene viva la ilusión de sumar puntos
-

 Actualidad5 días
Visita del Papa: más transporte, monumentos iluminados y cómo llegar a Palermo
-

 Espectáculos 🎭7 días
Lali Espósito y Pedro Rosemblat dieron el sí: boda íntima en San Telmo
-

 Fútbol & Goles!5 días
Incidentes, una policía herida y detenidos tras el descenso de Chicago