
Economía 💲
Para el Wall Street Journal, el escándalo de Milei con $Libra es “la estafa más grande de la historia” argentina
Pérdidas de USD 250 millones para más de 10 mil inversores.


El escándalo que involucró a la criptomoneda $LIBRA se ha convertido en uno de los episodios más resonantes del panorama financiero argentino. Cuatro empresarios –Julian Peh, Mauricio Novelli, Manuel Terrones Godoy y Hayden Mark Davis–, hasta ahora prácticamente desconocidos en el competitivo mundo de las criptomonedas, lograron acercarse a Javier Milei y, juntos, lanzaron un token que se promocionó como un proyecto para financiar el desarrollo de la economía argentina.
El resultado fue un ascenso meteórico seguido de un desplome abrupto, que eliminó aproximadamente $1,000 millones en valor de mercado y generó pérdidas de al menos $250 millones para más de 10,000 inversores.
Durante más de una década, Hayden Davis, un joven de 28 años, transitó por una serie de emprendimientos comerciales de corta duración. Desde vender bebidas energéticas para Limu a incursionar en el comercio electrónico, Davis se reinventó una y otra vez. La historia dio un giro cuando, en octubre de 2024, Mauricio Novelli y su socio Manuel Terrones Godoy organizaron el Tech Forum en Buenos Aires, evento en el que se presentó a Julian Peh y se facilitó el acercamiento de Milei a estos actores del ecosistema cripto.
El presidente Milei, que había usado previamente su cuenta en la red social X para recomendar proyectos, subió una foto con Davis el 30 de enero, manifestando:
“¡VIVA LA LIBERTAD, MALDITA SEA…!!!”
La campaña de promoción de $LIBRA se lanzó el 14 de febrero bajo el nombre de Viva La Libertad, en un contexto en el que el token se disparó en cuestión de horas y luego colapsó. Davis afirmó en un video publicado en X:
“Soy, de hecho, asesor de Javier Milei”
El desplome del token se tradujo en pérdidas para los inversores, mientras Davis logró retirar cerca de $100 millones antes del colapso. En entrevistas posteriores, el empresario defendió su accionar diciendo:
“Es un juego de insiders. Este es un casino no regulado” y añadió: “Tal vez no debería haber hecho eso, en retrospectiva, lo que sea. Pero no soy un pedazo de mierda”.
Quién es Hayden Davis
El ascenso de Hayden Davis se enmarca en una trayectoria marcada por fracasos empresariales y emprendimientos efímeros. Durante su adolescencia, Davis se involucró en marketing multinivel y vendió bebidas energéticas para una empresa en la que participó su padre.
Estudió en la universidad cristiana evangélica Liberty University por dos semestres gracias a una beca de fútbol y experimentó con la impresión de camisetas, el comercio electrónico y, brevemente, el fútbol profesional en España.
El cambio definitivo se dio cuando la familia Davis comenzó a interesarse por las criptomonedas. Su padre, Tom Davis, fundador de Kelsier Ventures, incurrió en antecedentes por falsificar cheques y se declaró culpable de robo, según registros policiales.
La firma, creada por Tom, invirtió en intercambios y tokens, incluyendo el lanzamiento tanto de $LIBRA como de $MELANIA, la memecoin de la primera dama Melania Trump, lanzada el 19 de enero.
El escándalo se encendió cuando se difundieron supuestos chats filtrados en los que Davis afirmaba:
“Yo controlo a ese negro. Le envío dinero a su hermana y él firma todo lo que digo y hace lo que quiero”
Estas declaraciones provocaron furor en el mundo cripto y político. Entre las reacciones se destacó la de referentes como Santiago Siri y Julián Colombo (Bitso), quienes criticaron la promoción de monedas meme sin controles adecuados.
El escándalo se agrava con la participación de empresarios sin trayectoria reconocida en el sector, lo que ha llevado a llamar a este episodio «la estafa más grande de la historia» en Argentina.
A pesar del desplome y las pérdidas, Milei se negó a distanciarse del proyecto; en cambio, comparó el riesgo del mercado cripto con el juego: “Es como alguien que va y juega a la ruleta rusa y la bala lo alcanza”
El presidente utilizó un tono desafiante, en tanto Davis y sus socios ensayaron una defensa escrita, afirmando:
“No tenemos nada que ver con los fondos conseguidos por el lanzamiento de Libra, ni tenemos ningún tipo de acceso a los mismos, nada sabemos del dinero generado por el ‘token’ más allá de la información de público conocimiento que brinda la empresa”.
Las consecuencias para el Gobierno
El caso Criptogate ha dejado una marca indeleble en el ecosistema financiero y en la imagen del Gobierno de Milei. Con pérdidas millonarias para los inversores y acusaciones de manipulación y cohecho que involucran incluso a familiares cercanos al mandatario, el escándalo genera un debate sobre la transparencia y la regulación en el mercado de criptomonedas en Argentina.
El episodio se suma a otros casos de promoción de monedas meme, como $TRUMP y $MELANIA, evidenciando una tendencia global en la que los tokens se convierten en instrumentos de especulación que pueden desencadenar fraudes y colapsos financieros.




Pobreza
Endeudamiento en barrios vulnerables: el 72% de los hogares pidió crédito para gastos básicos
Un relevamiento del Movimiento Evita CABA y el OEPSS de la UBA mostró que el 71,8% de los hogares encuestados recurrió a tarjetas, préstamos u otras formas de financiamiento durante los últimos dos años.

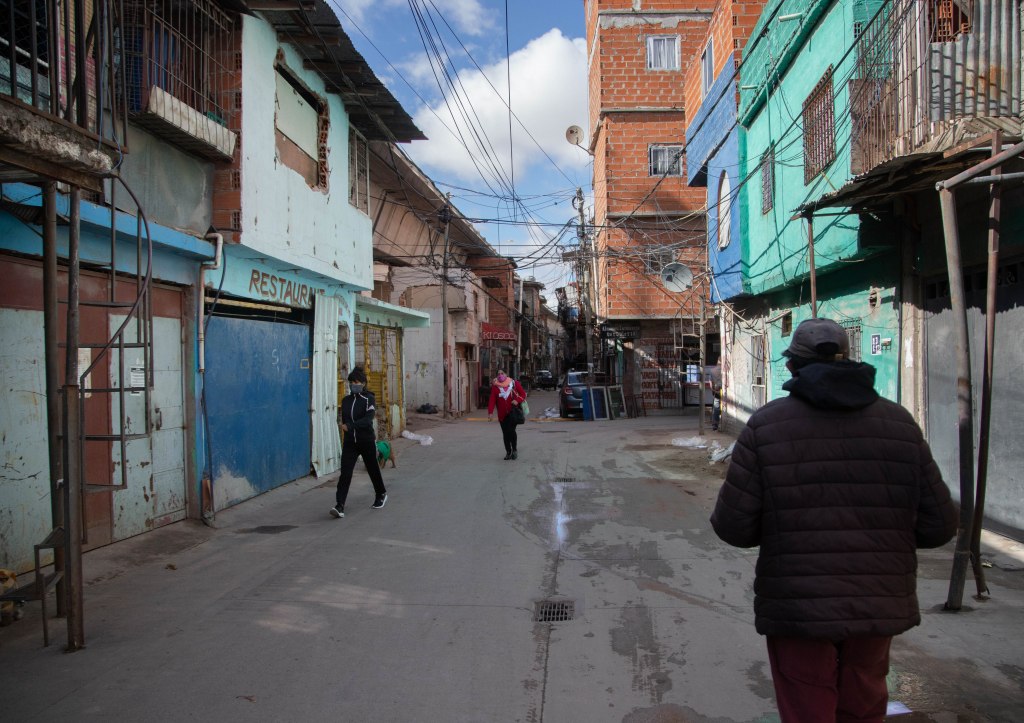
Fotografía: NA/JOSE LUIS PERRINO
El 71,8% de los hogares de sectores populares de la Ciudad de Buenos Aires utilizó una tarjeta de crédito o pidió algún préstamo durante los últimos dos años, según un relevamiento realizado por el Movimiento Evita CABA junto con el Observatorio de Economía Popular, Social y Solidaria (OEPSS) de la Facultad de Ciencias Sociales de la UBA.
El estudio señala que el endeudamiento estuvo principalmente relacionado con gastos cotidianos y necesidades básicas.
“El motivo del endeudamiento de los sectores populares es, principalmente, poder vivir”, afirmó Jonathan Thea, secretario general del Movimiento Evita CABA.
Alimentos y salud, entre los principales destinos del crédito
Entre los hogares que solicitaron préstamos o créditos, el 73% indicó que utilizó ese dinero para comprar alimentos.
Los gastos de salud aparecieron en segundo lugar, con el 54% de las respuestas. También se registraron préstamos destinados a pagar impuestos o servicios, con el 44%, y alquileres, con el 25%.
Según el relevamiento, estos datos muestran una relación entre la necesidad de recurrir al crédito y las dificultades para afrontar los gastos habituales de los hogares.
Las billeteras virtuales ganan espacio frente a los bancos
El estudio también analizó dónde buscan financiamiento las familias.
Solo el 32% de quienes solicitaron préstamos recurrió a un banco. En cambio, el 65,5% utilizó Mercado Pago u otras billeteras virtuales.
Además, el 62% pidió dinero a familiares o conocidos, el 45,8% compró fiado en comercios del barrio y el 43% acudió a prestamistas barriales.
Thea sostuvo que las condiciones de acceso al sistema bancario tradicional pueden llevar a las familias a buscar otras alternativas de financiamiento.
La mora aparece como otro de los problemas
El relevamiento también registró dificultades para cumplir con los pagos.
Entre los hogares que habían solicitado préstamos o créditos, el 66,2% no estaba al día con alguno o con ninguno de ellos. Dentro de ese grupo, el 70,2% se encontraba en situación de mora.
La situación también alcanza a las tarjetas de crédito. El 56,3% de las familias encuestadas no estaba al día con alguna o con la totalidad de sus tarjetas y, dentro de ese grupo, el 62% registraba atrasos superiores a tres meses.
Además, el 71,3% de quienes tenían saldos acumulados en sus tarjetas señaló que tuvo que pedir dinero prestado para cubrirlos.
Qué plantea el relevamiento sobre el endeudamiento
El estudio sostiene que el uso del crédito entre los hogares relevados está vinculado principalmente con la necesidad de cubrir gastos básicos.
Thea señaló que la pérdida de poder adquisitivo es uno de los factores que, según su interpretación, explican el recurso al endeudamiento.
“La mora en las deudas existentes es inevitable en un contexto de crisis económica como el que estamos viviendo”, sostuvo el dirigente.
El relevamiento, realizado sobre hogares de sectores populares de CABA, muestra así una combinación de endeudamiento destinado a gastos cotidianos y dificultades posteriores para afrontar los compromisos asumidos.





Marcha de la Bronca llenó Plaza de Mayo con reclamos al Gobierno y a la CGT

Justicia para Agostina Vega: Córdoba marchó y piden que la causa no cierre con 6 acusados

Kicillof encabezó el plenario del MDF y habló de una “historia nueva” de cara a 2027

Confirmado: cuánto salen las entradas para la despedida de Messi en el Monumental

La Marcha de la Bronca toma las calles contra el ajuste de Milei

El Gobierno le pagó a funcionario una indemnización de $110 millones y al otro día lo volvió a contratar

Presupuesto 2027: base naval y misiles en lugar de aulas, sillas de ruedas y hospitales

Duro editorial de The Economist contra Milei: “Tus aliados enfrentan acusaciones de corrupción propias”

Carlos Torres aterrizó en Ezeiza para dos shows de “La Reina del Flow”

El costo de la violencia migratoria de Trump: miedo, deportaciones y falta de trabajadores en Florida

Kicillof encabeza el Plenario Federal del MDF en Avellaneda

El Senado avanza con Inocencia Fiscal y los biocombustibles, pero con fisuras

Cayó un helicóptero de noticias en Los Ángeles: al menos tres muertos

El lawfare ante el mundo: los abogados de Cristina explican en la ONU por qué la condena es política

El video del acusado del femicidio de Camila antes de entregarse
-
 Denuncia5 días
El Gobierno le pagó a funcionario una indemnización de $110 millones y al otro día lo volvió a contratar
-
 Defensa2 días
Presupuesto 2027: base naval y misiles en lugar de aulas, sillas de ruedas y hospitales
-
 Economía 💲6 días
Duro editorial de The Economist contra Milei: “Tus aliados enfrentan acusaciones de corrupción propias”
-
 Espectáculos 🎭6 días
Carlos Torres aterrizó en Ezeiza para dos shows de “La Reina del Flow”
-
 DDHH5 días
El costo de la violencia migratoria de Trump: miedo, deportaciones y falta de trabajadores en Florida
-
 DDHH5 días
El lawfare ante el mundo: los abogados de Cristina explican en la ONU por qué la condena es política
-

 Fútbol & Goles5 días
La despedida del 10: Messi se retira en el Monumental el 6 de octubre
-

 Comunidad 👥6 días
Según el INDEC, criar un hijo de hasta 12 años cuesta $713.070 por mes en la Argentina de Milei
Pingback: Apagón mediático: el discurso de Milei en caída libre, crece el rechazo en redes y TV - El Argentino Diario