Consumo
El mercado de autos usados muestra recuperación en mayo
En comparación con abril de este año, que registró 136.230 unidades vendidas, el crecimiento alcanzó el 10,81%.

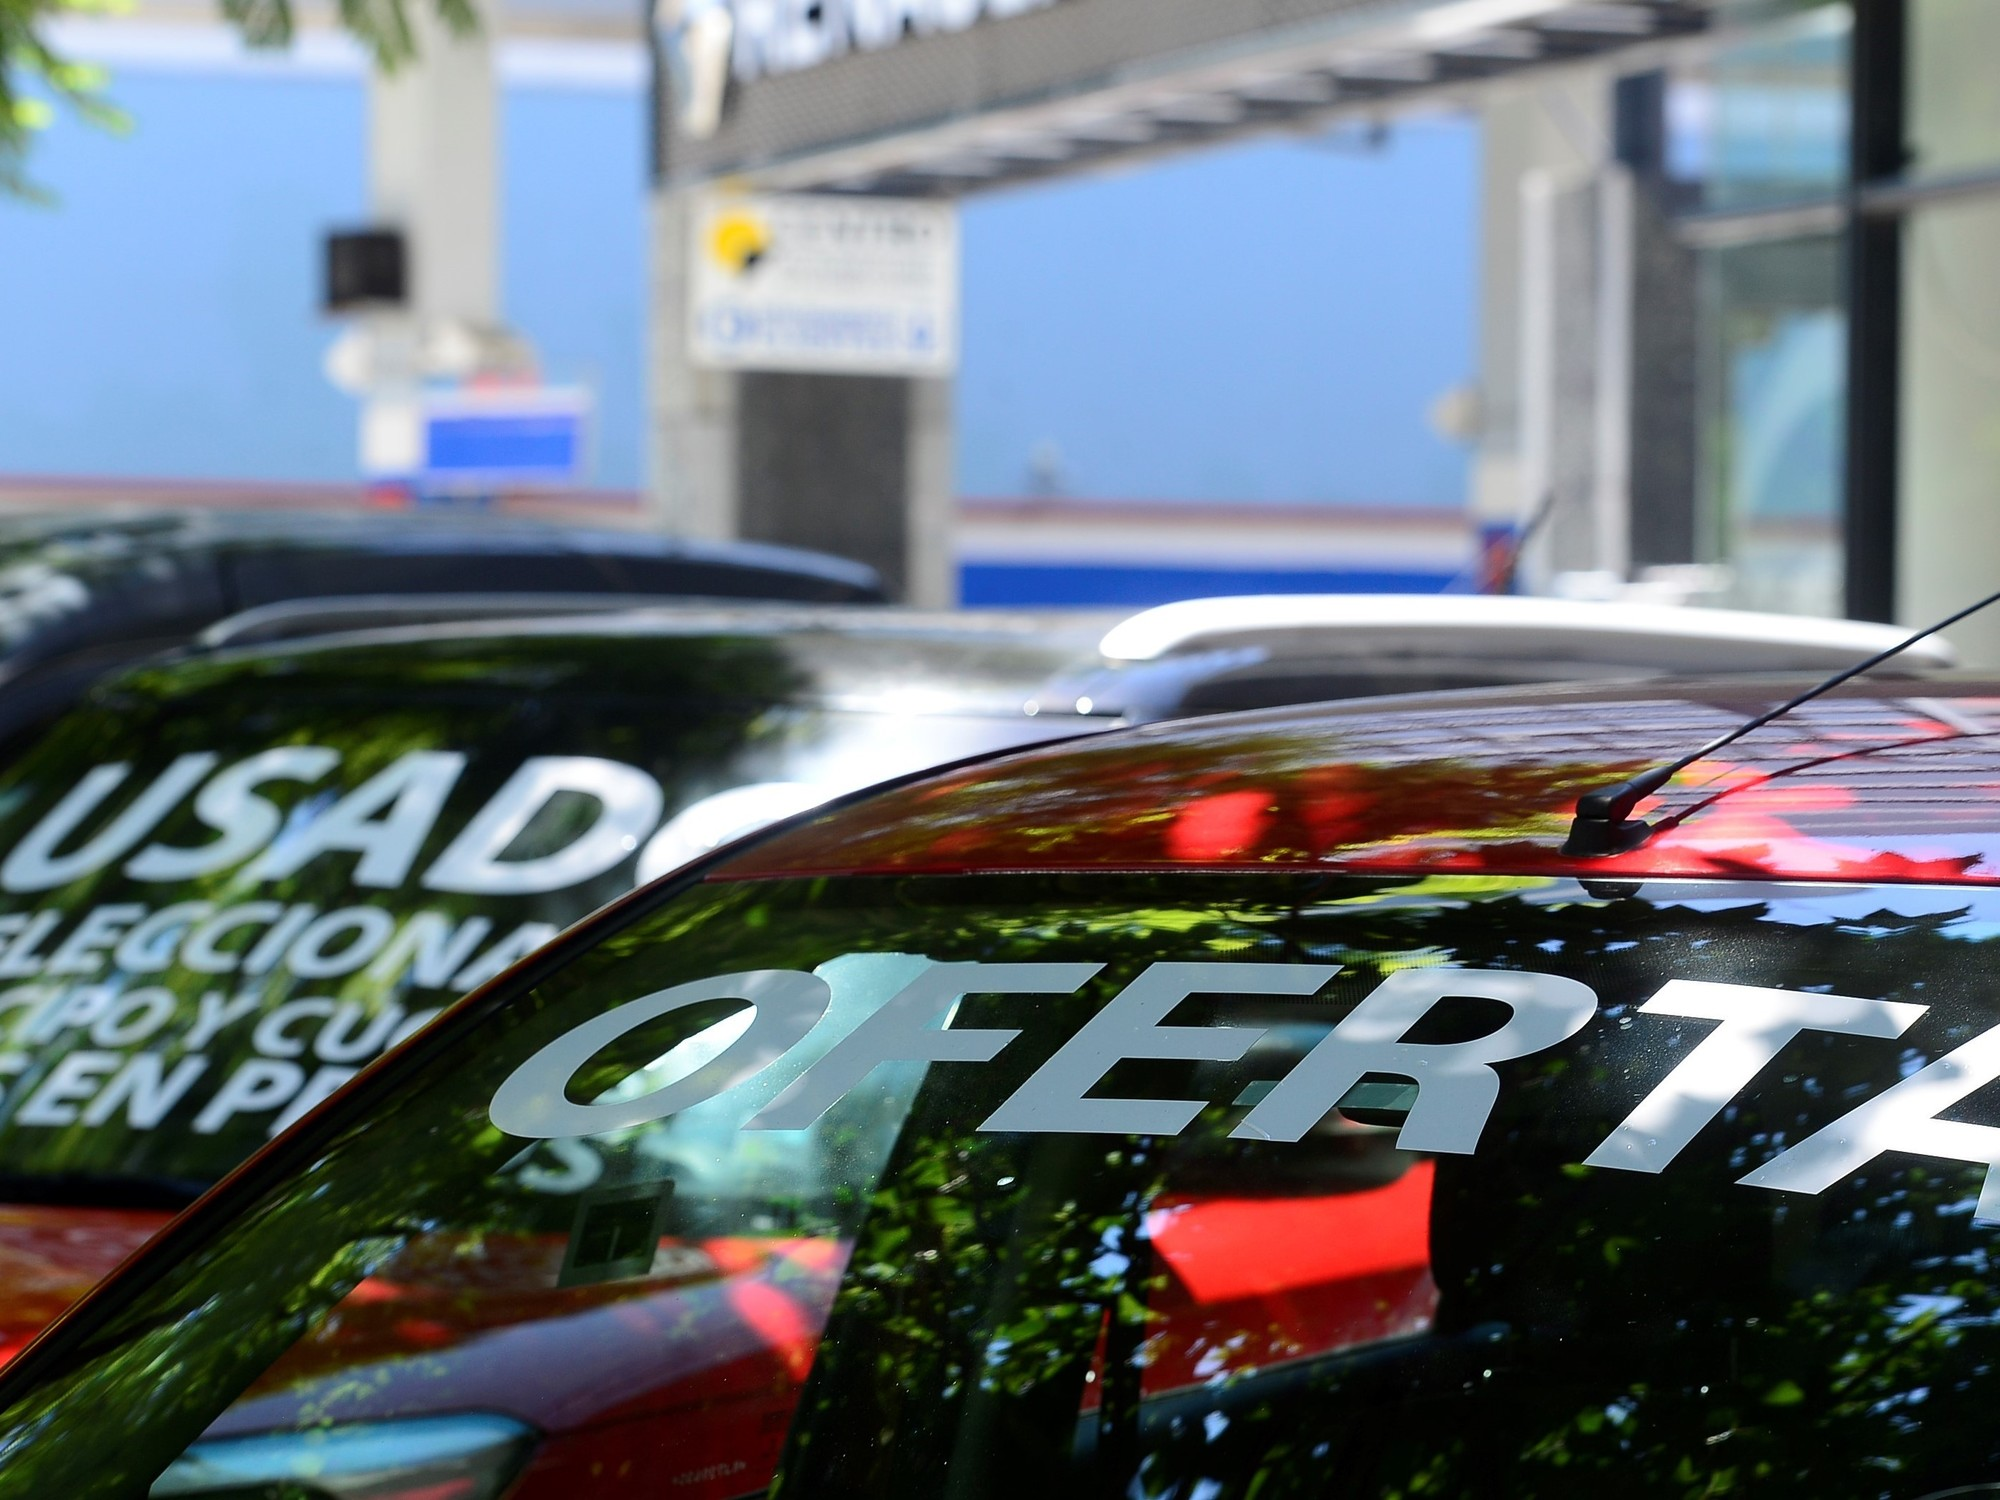
El mercado de autos usados en Argentina experimentó una recuperación significativa en mayo debido a varios factores, incluyendo la baja de precios, mayor acceso a crédito con tasas reducidas y la ampliación de la brecha entre el dólar oficial y el dólar paralelo.
Aumento en ventas y factores influyentes
La Cámara del Comercio Automotor (CCA) informó que en mayo se comercializaron 150.964 vehículos usados, lo que representó una suba del 6,17% en comparación con el mismo mes del año pasado, cuando se vendieron 142.181 unidades. En comparación con abril de este año, que registró 136.230 unidades vendidas, el crecimiento alcanzó el 10,81%.
Alejandro Lamas, secretario de la CCA, destacó que mayo «ha sido el mejor mes en venta de autos usados en lo que va del año». Explicó que «la abrupta caída de las tasas de financiación por parte de los bancos, junto al reacomodamiento de los valores hacia la baja, fueron factores importantes que contribuyeron fuertemente a dinamizar el sector durante el último mes». Además, mencionó que «la ampliación de la brecha cambiaria que se produjo desde mitad del mes creó un momento de oportunidad para concretar operaciones de compra».
Stock y expectativas para el segundo semestre
Lamas también señaló que los locales de todo el país actualmente tienen un «importante stock de autos a diferencia de meses anteriores donde faltaban productos». Esta situación, sumada a la variada oferta de vehículos de diferentes segmentos, ha contribuido a la recuperación del mercado.
«Esperamos que este volumen comercializado en mayo se mantenga en junio y podamos apuntar a un segundo semestre auspicioso», concluyó Lamas.
Ranking de autos usados más vendidos en mayo
- VW Gol y Trend: 8.261 unidades
- Toyota Hilux: 6.100 unidades
- Chevrolet Corsa y Classic: 4.504 unidades
- VW Amarok: 3.814 unidades
- Ford Ranger: 3.732 unidades
- Renault Clio: 3.478 unidades
- Toyota Corolla: 3.274 unidades
- Ford Fiesta: 3.188 unidades
- Ford Focus: 2.968 unidades
- Peugeot 208: 2.895 unidades
Ventas en los primeros cinco meses del año por provincia
En los primeros cinco meses del año, se comercializaron 615.516 unidades, representando una caída del 7,28% en comparación con el mismo período de 2023, que registró 663.831 unidades. Las provincias que más sufrieron esta baja fueron:
- La Rioja: -26,11%
- Formosa: -25,15%
- Jujuy: -24,63%
- Misiones: -21,18%
- Chaco: -17,27%
- Salta: -16,94%
- Santiago del Estero: -16,52%
- Catamarca: -13,19%
- Chubut: -12,89%
- Santa Cruz: -12,72%
- Corrientes: -12,49%
- Tucumán: -11,90%
- La Pampa: -10,70%
- Santa Fe: -10,48%
- Río Negro: -10,16%
- Tierra del Fuego: -9,21%
- Neuquén: -7,58%
- San Juan: -6,96%
- Córdoba: -6,01%
- Provincia de Buenos Aires: -5,50%
- San Luis: -5,13%
- Entre Ríos: -4,79%
- Ciudad Autónoma de Buenos Aires (CABA): -3,20%
- Mendoza: -3,13%
Puntos destacados
- Las ventas de autos usados aumentaron un 6,17% en mayo comparado con el mismo mes de 2023.
- Comparado con abril de 2024, el crecimiento fue del 10,81%.
- La caída de las tasas de financiación y la baja de precios impulsaron la demanda.
- La brecha entre el dólar oficial y el paralelo creó oportunidades de compra.
- CABA y Mendoza mostraron las menores bajas en ventas acumuladas en los primeros cinco meses del año.
- Los autos más vendidos en mayo fueron el VW Gol y Trend.


Consumo
Confianza en rojo: la industria marcó -18,9% y los súper cayeron a -4,3%
Casi la mitad de las fábricas recibió menos pedidos de lo habitual en septiembre y el indicador industrial, aunque mejoró frente a agosto, siguió lejos de la zona neutral. En supermercados y autoservicios mayoristas, la confianza dejó de estar cerca de cero y cayó a -4,3%, según el INDEC.


Casi la mitad de las fábricas del país recibió menos pedidos de lo habitual durante septiembre. Solo el 3,0% registró una demanda superior a la normal y el 48,6% restante no notó cambios, lo que dejó un balance de demanda de -45,5%.
El dato surge de la Encuesta de Tendencia de Negocios que elabora el INDEC y que el organismo difundió el martes. Según el instituto, el indicador de confianza empresarial (ICE) de la industria manufacturera se ubicó en -18,9%, de acuerdo con la evaluación de septiembre de 2026 y las expectativas para el trimestre de octubre a diciembre.
Una mejora mínima sobre un piso muy bajo
El indicador mejoró 1,3 puntos frente al -20,2% de agosto, pero la confianza industrial sigue lejos de la zona neutral y el sector no logra salir del terreno negativo. La escala del ICE va de -100% a 100%, de modo que un registro cercano a -19 puntos expresa un pesimismo que supera con claridad al optimismo. En septiembre de 2025, el INDEC había informado un ICE industrial de -23,2%, por lo que la comparación interanual muestra una mejora, aunque sobre un nivel de partida muy deteriorado.
Las expectativas para el cierre del año tampoco muestran un cambio de rumbo. El 67,5% de los industriales cree que mantendrá su nivel de producción entre octubre y diciembre, el 19,3% anticipa una baja y el 13,2% prevé un aumento, lo que deja un saldo negativo de 6,1 puntos. Entre quienes esperan cambios, pesan más los que prevén producir menos que los que proyectan crecer.
En materia de inventarios, el 62,7% consideró adecuado su nivel de stock, el 21,2% dijo tener más mercadería de la aconsejable y el 16,0% menos de la necesaria.
Supermercados y mayoristas: del terreno neutral al rojo
El mismo relevamiento midió el ánimo de los supermercados y autoservicios mayoristas, y allí el ICE cayó a -4,3% en septiembre, un quiebre respecto de los meses previos del año, cuando se había mantenido cerca de la posición neutral.
La evaluación de la situación comercial actual dejó un balance neto de -31,4%: el 57,0% la calificó de normal, el 37,2% de mala y solo el 5,8% de buena. Las respuestas sobre el trimestre de octubre a diciembre son más favorables: el 22,1% espera una mejora, el 72,1% estima que todo seguirá igual y el 5,8% prevé un deterioro, un saldo positivo de 16,3 puntos. Se trata de expectativas y no de resultados comprobados, y fueron las que amortiguaron la caída general del indicador. En cuanto a los stocks, el 60,5% de las empresas los consideró normales.
Lo que dicen los números
El cruce de ambos sectores deja una lectura incómoda para cualquier relato de reactivación del mercado interno: fábricas que reciben menos pedidos y un comercio mayorista y minorista que dejó de estar cerca de cero. La esperanza de los supermercados para fin de año contrasta con un presente en el que más de un tercio de los encuestados calificó de mala su situación comercial.
Lo que tenés que saber:
- El ICE de la industria manufacturera se ubicó en -18,9% en septiembre de 2026, frente al -20,2% de agosto.
- El 48,4% de las fábricas recibió menos pedidos de lo habitual y solo el 3,0% más; el balance de demanda fue de -45,5%.
- Para octubre a diciembre, el 67,5% espera mantener su producción, el 19,3% prevé una baja y el 13,2% un aumento.
- El ICE de supermercados y autoservicios mayoristas cayó a -4,3%, tras meses cercano a la neutralidad.
- En ese sector, la situación comercial actual dejó un balance de -31,4%, con un saldo de expectativas de +16,3 puntos para el trimestre.



Confianza en rojo: la industria marcó -18,9% y los súper cayeron a -4,3%

Tras el “slogan barato” de Milei sobre el fin de mes, su rechazo trepó al 56%

Imputabilidad a los 14: qué pasó con el chico que detuvieron en la marcha universitaria

Ley Ema: qué cambia en las escuelas bonaerenses y por qué Nación sigue sin tratar violencia digital

Diputados restituyó la Ley de Tierras que Milei quiso derogar dos veces

Carbón Blanco: vuelven a rematar un departamento decomisado en Villa Urquiza, 18% más barato

Brasil en empate técnico: Flávio Bolsonaro saca dos puntos y el miedo se reparte

Fin de la 6×1 en Brasil: el Senado aprobó dos días de descanso y Lula celebra antes del balotaje

Del 3% de los audios a $7.833 millones en sobreprecios: la Justicia reconstruye el negocio de la ANDIS

Conmebol rechazó a Marcos Rojo: no juega ante Flamengo y Estudiantes irá al TAS

Tragedia en el Jockey Club de San Isidro: un rayo mató a cuatro yeguas de polo

El oficialismo abrió en Diputados una megasesión con temario propio

Gritos, insultos y casi golpes en Diputados mientras se discutía Educación

Detienen a dos metrodelegados y las seis líneas del subte quedan paradas

Murió un párroco al caerle una cruz en plena misa transmitida en vivo
-
 CABA5 días
Carbón Blanco: vuelven a rematar un departamento decomisado en Villa Urquiza, 18% más barato
-
 Elecciones7 días
Brasil en empate técnico: Flávio Bolsonaro saca dos puntos y el miedo se reparte
-
 Mundo 🌐6 días
Fin de la 6×1 en Brasil: el Senado aprobó dos días de descanso y Lula celebra antes del balotaje
-
 Investigación 🔎5 días
Del 3% de los audios a $7.833 millones en sobreprecios: la Justicia reconstruye el negocio de la ANDIS
-
 Fútbol & Goles!7 días
Conmebol rechazó a Marcos Rojo: no juega ante Flamengo y Estudiantes irá al TAS
-

 Geopolítica 🌎7 días
Milei en Washington: jura lealtad a Trump y quiere sacar «a patadas» a Lula
-

 Combustibles ⛽7 días
La nafta empujó la inflación de EEUU al 3,7% y presiona a la Reserva Federal
-

 Economía 💲6 días
Inflación por provincia: Río Negro, Neuquén y Tucumán superaron el 1,9% nacional de septiembre