Economía 💲
Banco Nación lanza plan para refinanciar deudas, ante la morosidad familiar récord del 11,5%
El BNA lanzó un paquete de refinanciación de deudas y tarjetas ante el colapso del crédito familiar, mientras el titular del Banco Central se lavó las manos y cargó la responsabilidad sobre los propios bancos.

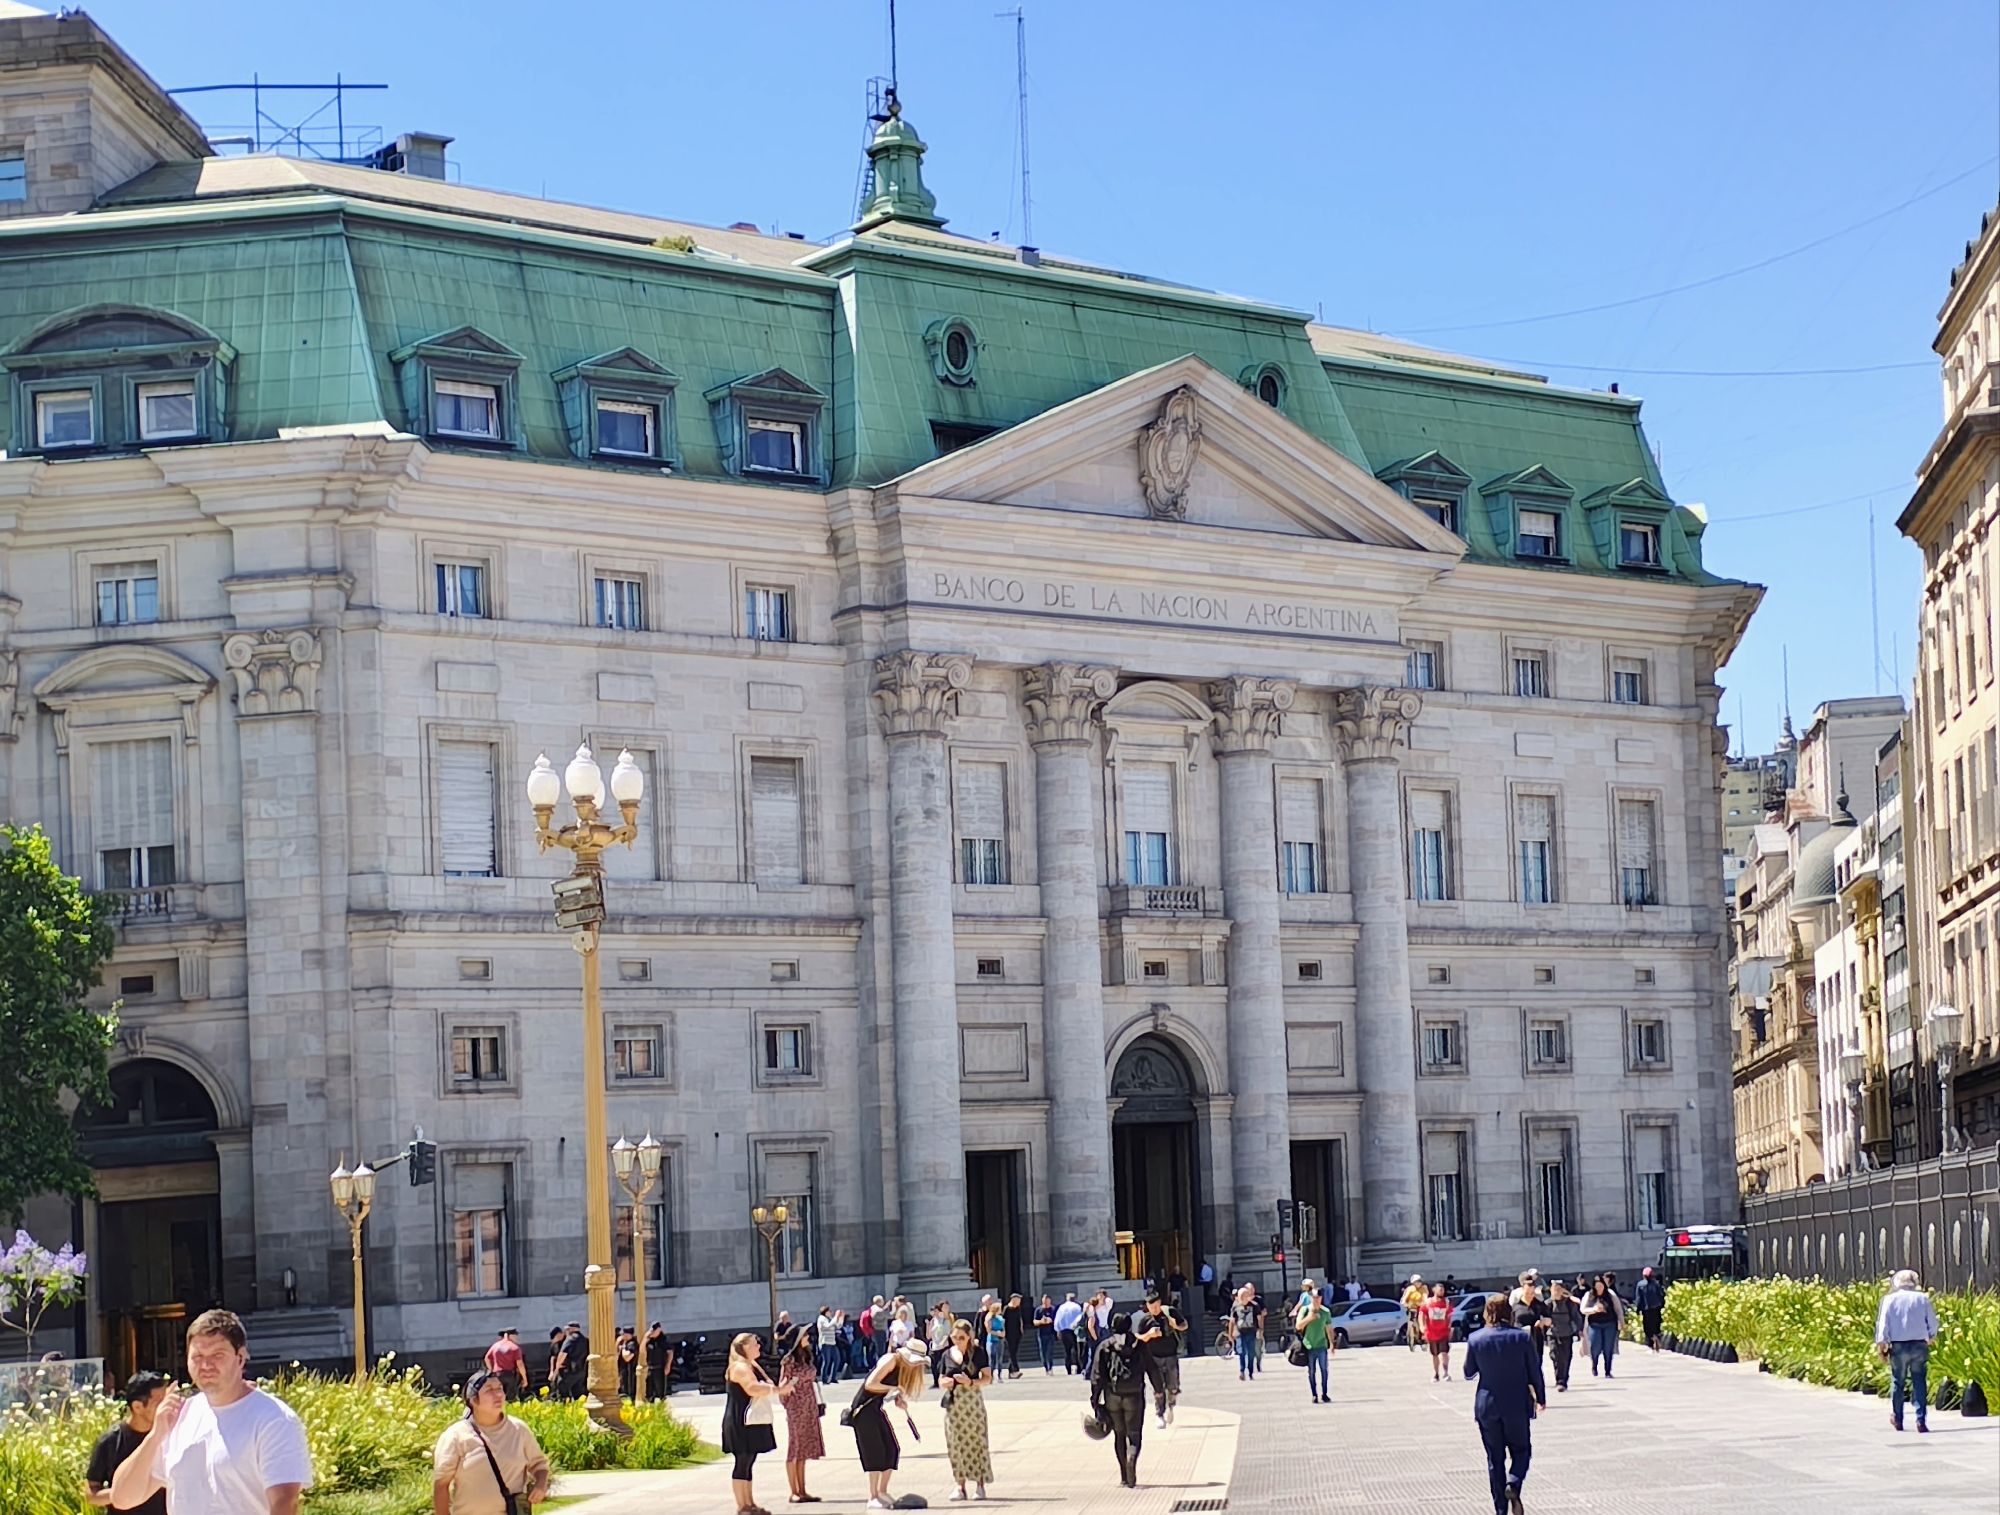
El Banco Nación intenta contener una crisis que el propio gobierno generó
★ La fotografía es elocuente: mientras el presidente del Banco Central de la República Argentina (BCRA), Santiago Bausili, descartó cualquier intervención oficial ante la explosión de la morosidad familiar y la calificó como «un proceso de aprendizaje para los bancos», el Banco de la Nación Argentina (BNA) salió esta semana con un conjunto de herramientas de refinanciación para intentar contener el daño sobre miles de familias que ya no pueden pagar sus deudas. La contradicción no es menor: el Estado que dice no intervenir, interviene a través de su banco público. La pregunta que queda sin respuesta es por qué llegaron hasta acá.
La morosidad más alta en más de dos décadas
Según el Informe sobre Bancos del Banco Central de la República Argentina, el porcentaje de créditos en situación irregular para personas físicas trepó al 11,5% en marzo de 2026, el nivel más alto desde 2004. Para entender la magnitud del colapso basta una comparación: en octubre de 2024 ese indicador se ubicaba en apenas el 2,5%. En poco más de un año, la morosidad se cuadruplicó.
El desglose por tipo de crédito profundiza el diagnóstico. Los préstamos personales registraron una mora del 14,2%, el mayor nivel de incumplimiento de los últimos quince años. Las tarjetas de crédito alcanzaron el 11,7%, con una variación de 0,1 puntos respecto a febrero. Los créditos prendarios llegaron al 6,9% y las hipotecas, únicas en resistir el derrumbe, se mantuvieron en el 1,4%. Según datos del BCRA, entre los jóvenes menores de 25 años, cuatro de cada diez que tomaron financiamiento presentan dificultades para repagar sus obligaciones, una cifra que expone la dimensión generacional de la crisis.
Detrás de estos números no hay un fenómeno azaroso ni un error de cálculo ajeno. Economistas y analistas vinculados al movimiento sindical y a la economía popular señalan que el deterioro responde a factores estructurales del modelo en curso: la caída del salario real, el aumento de los costos fijos y de los servicios públicos, y el incremento del desempleo, especialmente entre los jóvenes. La expansión del crédito durante 2025, impulsada por la desregulación financiera del gobierno de Javier Milei, encontró a familias con ingresos erosionados por el ajuste y sin capacidad real de repago.
El «kit de soluciones» del Banco Nación
En ese contexto, el BNA anunció tres herramientas de refinanciación para sus clientes.
La primera es una línea de consolidación de deudas, destinada a personas que perciben sus haberes a través de la entidad. Permite reunir obligaciones financieras contraídas tanto en el Nación como en otros bancos, con una Tasa Nominal Anual (TNA) del 65%, plazos de hasta 72 meses y montos de hasta $100 millones. A diferencia de un crédito tradicional, los fondos no se acreditan en la cuenta del cliente: el banco transfiere directamente a las entidades acreedoras, cancelando las deudas vigentes, y el usuario pasa a afrontar una única cuota mensual fija.
La segunda herramienta es la refinanciación de saldos de tarjeta de crédito, disponible para usuarios que registren hasta 90 días de atraso en el pago de tarjetas emitidas por la entidad. En este caso la TNA aplicada es del 35%, con plazos de hasta 60 meses.
Para situaciones de irregularidad más avanzada, clasificadas como no judicializadas, el banco dispone de una alternativa con plazos de hasta 96 meses y una TNA del 79%, que refleja el mayor riesgo que asume la entidad. Cada caso, según explicó el banco, es evaluado de manera individual considerando el perfil financiero del cliente. Para acceder, los interesados deben concurrir a cualquier sucursal con documentación que acredite las deudas a consolidar.
Bausili: «No nos vamos a hacer cargo»
La contracara de este movimiento del BNA es la posición del titular del BCRA. El 19 de mayo, durante la presentación del Informe de Política Monetaria (IPOM) correspondiente al primer trimestre de 2026, Bausili fue categórico: «No nos vamos a hacer cargo del dinero de la sociedad, eso no va a pasar. No habrá subsidios del Gobierno al sector privado por haber incurrido en esas pérdidas». Su segundo, Vladimir Werning, aportó el marco conceptual: la morosidad «es un proceso de aprendizaje que lleva su tiempo, no hay que generar una ansiedad por esto».
Semanas después, en el marco del Congreso Económico Argentino organizado por ExpoEFI, Bausili matizó el diagnóstico y aseguró que «los bancos ya vieron el pico de la morosidad» y que «hay indicios alentadores en los datos de marzo y abril». Al mismo tiempo, señaló que los bancos otorgaron la primera ola de créditos «a ciegas», sin un correcto scoring de sus clientes.
La lectura oficial, entonces, descarga la responsabilidad sobre las propias entidades financieras y relativiza la crisis, al tiempo que niega cualquier conexión entre el derrumbe del poder adquisitivo, el tarifazo y la política de tasas activas que durante 2025 triplicó a la inflación y desniveló la capacidad de pago de millones de hogares.
Una crisis que no es accidental
El cuadro actual no surgió de la nada. Como viene señalando el Foro Economía y Trabajo, integrado por economistas como Ricardo Aronskind, Noemí Brenta, Roberto Feletti y Felisa Miceli, entre otros, el ajuste fiscal implementado bajo las metas del acuerdo con el FMI destruyó el gasto social sin tocar a los sectores más concentrados, mientras el sistema tributario regresivo descargó su peso sobre los ingresos de los que menos tienen. El crédito al consumo, lejos de ser una solución estructural, fue la válvula de escape que las familias usaron para cubrir lo que los salarios ya no alcanzaban a pagar.
Desde diciembre de 2023, los servicios públicos acumularon una suba superior al 525%, el transporte rozó el 900% de incremento y la Canasta Básica Alimentaria registró variaciones interanuales del 32,8% a marzo de 2026, según datos del INDEC. Ese es el suelo sobre el que creció la deuda familiar y ese es el contexto que el gobierno de Milei prefiere ignorar cuando habla de «aprendizaje».
Puntos clave
- La morosidad de las familias argentinas alcanzó el 11,5% en marzo de 2026, el nivel más alto desde 2004, según el BCRA.
- Los préstamos personales registraron una mora del 14,2% y las tarjetas de crédito del 11,7%.
- El BNA lanzó tres herramientas de refinanciación: consolidación de deudas (TNA 65%, hasta 72 meses), refinanciación de tarjetas (TNA 35%, hasta 60 meses) y opciones para situaciones irregulares no judicializadas (hasta 96 meses).
- El presidente del BCRA, Santiago Bausili, descartó cualquier intervención estatal y calificó la crisis como «un proceso de aprendizaje para los bancos».
- Economistas y especialistas vinculan el derrumbe del crédito familiar con el ajuste del gasto, el tarifazo y la caída del salario real bajo el modelo de Javier Milei.


Tecnología & Ciencia 📡
Argentina aprende con IA, pero el 59% tuvo problemas para aplicar lo aprendido
El 93% de los profesionales argentinos ya usa inteligencia artificial para aprender, lo que ubica al país en el primer puesto junto a Polonia entre nueve mercados. Sin embargo, solo el 33% recibe financiamiento de su empleador y la brecha entre aprender y aplicar es la más ancha del relevamiento, según el Informe del Progreso de Preply.
Argentina es el país con más profesionales que tropiezan al aplicar lo que aprenden (59%, frente al 49% global) y, a la vez, uno de los que declara mayor satisfacción con su propio progreso: 8,3 sobre 10. La contradicción atraviesa un estudio que muestra cuánto se usa la inteligencia artificial para formarse y cuán poco alcanza eso para transformar el conocimiento en habilidades concretas.
El dato surge del Informe del Progreso de Preply, la plataforma de clases particulares online, un relevamiento sobre más de 5.000 profesionales en actividad de nueve países que analizó cómo la tecnología cambia la experiencia de aprendizaje. Su principal conclusión es una desconexión entre la actividad de aprendizaje y la capacidad de aplicar esos conocimientos en situaciones reales.
Un récord de adopción que no garantiza progreso
El 93% de los profesionales argentinos encuestados ya utiliza herramientas de IA como parte de su aprendizaje: el 29% recurre a ellas semanalmente y el 22% de manera ocasional. Con esos niveles, Argentina comparte con Polonia el primer lugar en adopción de IA para aprender, mientras que Estados Unidos y Japón registran los niveles más bajos, con un 85%.
Las áreas donde los argentinos buscan desarrollar nuevas habilidades reflejan esa lógica: Data Science e IA (29%), idiomas extranjeros para el trabajo (24%), marketing y marketing digital (22%), finanzas y contabilidad (19%) y economía (15%). Las motivaciones están ligadas al empleo: el 36% aprende para mejorar su desempeño en su rol actual y el 33% para mantenerse competitivo en el mercado laboral. Otros objetivos incluyen acceder a posiciones de mayor jerarquía, iniciar un emprendimiento o desarrollar un proyecto paralelo.
A nivel global, el uso de IA para aprender también cambia según el escalafón: el 47% de los líderes senior la usa a diario, frente al 35% de los managers junior y middle managers y el 31% de los empleados sin roles de gestión. Los líderes senior, además, tienen casi el doble de probabilidades de querer que la IA conduzca su proceso de aprendizaje: 16%, contra entre 8% y 10% en los otros grupos.
La “brecha de progreso”: se estudia más, se aplica menos
La investigación bautizó esa tensión como “The Progress Gap” (la brecha de progreso): la distancia entre el avance que las personas sienten que logran mientras aprenden y la confianza que tienen para aplicar esas habilidades en la vida real. Contar con más recursos para aprender no significa necesariamente aprender mejor.
El fenómeno no es solo argentino. A nivel global, el 76% afirma dedicar hoy más tiempo a aprender que hace dos años, pero el 52% reconoce que ese mayor esfuerzo no siempre se traduce en mejores resultados. La Generación Z ilustra el problema: tiene un 92% de adopción de IA, pero el 71% siente que dedica mucho tiempo a aprender sin mejorar (contra el 56% de la Generación X) y el 57% tuvo dificultades para aplicar lo aprendido en la vida real (contra el 40% de la Generación X).
Pese a todo, el 75% de los profesionales encuestados afirma preferir una experiencia de aprendizaje que combine IA y experiencia humana para progresar a largo plazo.
Argentina se forma con IA, pero sus empresas son las que menos invierten en aprendizaje
Solo el 33% de los profesionales argentinos afirma que su aprendizaje es financiado total o parcialmente por su empleador, frente al 51% a nivel global. El 30% financia su formación por cuenta propia y el 36% recurre exclusivamente a recursos gratuitos. Argentina combina así una de las mayores adopciones de IA para aprender con el nivel más bajo de inversión empresarial en aprendizaje entre los mercados relevados.
La lectura que habilitan los números es que el esfuerzo de actualización recae en buena medida sobre el propio trabajador, que se capacita con herramientas gratuitas o con su bolsillo, mientras las empresas aportan menos que en el resto de los países analizados.
Capítulo especial: de la IA que responde a los agentes que ejecutan
La conversación sobre inteligencia artificial ya no se agota en chatbots para aprender o redactar. La llamada IA agéntica propone sistemas capaces de coordinar acciones, razonar sobre la información disponible y tomar decisiones dentro de reglas definidas, a diferencia de la automatización tradicional, que resuelve una tarea aislada como copiar datos entre sistemas o validar campos.
Fernanda Velázquez, socia líder de Operate de Deloitte Cono Sur, explicó la diferencia con el caso de la incorporación de personal. Un bot tradicional puede leer un contrato y extraer el nombre, la fecha de ingreso o el área de destino; un esquema con agentes puede registrar al nuevo empleado en recursos humanos, coordinar con tecnología la entrega de equipos y preparar la información para la liquidación de haberes. Para la ejecutiva, el salto consiste en dejar de automatizar tareas sueltas para rediseñar procesos completos.
El entusiasmo ya llegó al discurso comercial local. Gabriela Renaudo, CEO de Visa Argentina, sostuvo en julio que “la IA agéntica va a cambiar radicalmente cómo consumimos”.
Mucho pilotaje, pocos resultados
Los datos disponibles enfrían la promesa. El “Observatorio Agentic AI 2026” de NTT Data, elaborado a partir de entrevistas con 130 directivos de grandes compañías de España y América Latina (no es un recorte exclusivo de Argentina), reveló que el 59% de las organizaciones iberoamericanas opera con pilotos dispersos y sin conexión con los procesos centrales del negocio, y que solo el 3,8% logró un despliegue industrial. El 58% de las empresas considera que el impacto global de la IA agéntica en su organización es bajo, y apenas el 4% reporta un retorno financiero real.
- El 79% de los agentes desarrollados no está conectado al núcleo del negocio.
- Solo el 10% de las iniciativas cuenta con patrocinio directo de los CEO.
- El 40% de los directivos reconoce que no logra construir un caso económico sólido para justificar la implementación.
- El 66% de las empresas destina menos del 5% de su presupuesto de TI a IA agéntica.
El informe concluye que el problema no es tecnológico ni presupuestario, sino organizacional. Pablo Saez, Head de Data y Analytics de NTT Data para Iberoamérica, planteó que la IA agéntica necesita su propio presupuesto, un responsable definido dentro de la compañía y un lugar en la mesa del CEO.
En la misma línea, un informe de Harvard Business Review Analytic Services, impulsado por Deloitte, advierte que hasta el 40% de los proyectos de IA agéntica podría cancelarse antes de 2027, por la distancia entre la ambición de las empresas y su preparación real para cambiar procesos, datos, sistemas y formas de gestión. Velázquez alertó que las compañías que solo buscan reducir costos tratan esta tecnología como una tercerización tradicional, sin resolver la “deuda” de procesos, datos, sistemas heredados y resistencia cultural, y que sin gobernanza sólida la ventaja competitiva es efímera.
El cruce de ambos estudios deja una tensión que el discurso de la innovación suele esquivar: los trabajadores argentinos adoptan la IA a un ritmo récord y financian en buena medida su propia capacitación, mientras que en las empresas de la región los proyectos de agentes y automatizaciones avanzan con baja conexión al negocio, escaso patrocinio ejecutivo y retornos que todavía no aparecen. En los resultados conocidos de los estudios sobre IA agéntica no figura una medición del efecto de estas automatizaciones sobre el empleo ni sobre las condiciones de trabajo, un debate que sigue abierto.
Lo que tenés que saber:
- El 93% de los profesionales argentinos usa IA para aprender, igual que Polonia y por encima del 85% de Estados Unidos y Japón (Informe del Progreso de Preply, más de 5.000 profesionales de nueve países).
- El 59% tuvo dificultades para aplicar una habilidad aprendida en la vida real, frente al 49% global, el porcentaje más alto del relevamiento.
- Solo el 33% tiene su formación financiada total o parcialmente por el empleador, contra el 51% global.
- El 58% de las empresas iberoamericanas relevadas por NTT Data considera bajo el impacto de la IA agéntica y solo el 4% reporta retorno financiero real.
- Hasta el 40% de los proyectos de IA agéntica podría cancelarse antes de 2027, según un informe de Harvard Business Review Analytic Services impulsado por Deloitte.



A una semana de la elección Lula celebra: «Esta victoria es de la democracia»

“No hay delito”: el Gobierno da por cerrado el caso Bolsonaro antes de que la Justicia responda

Alerta sanitaria en Ezeiza: 15 turistas llegaron con síntomas de intoxicación desde Ushuaia

Juzgan a 10 policías de Chaco por atacar a jóvenes qom; ocho siguen en servicio

Quirno negó que Milei quiera subir al avión del Papa y excluir a Villarruel

Tragedia en Recoleta: un hombre murió atropellado por un colectivo de la línea 92

Migraciones descarta el ingreso de Flavio Bolsonaro, pero el jet en Puerto Iguazú sigue sin explicación

Río Grande le reclama a Melella $18.000 millones de coparticipación

BOM, el álbum de Lali y Miranda!: cuándo sale y cuántas canciones tendrá

Dark Horse: la película sobre Jair Bolsonaro que expone a su hijo Flávio por lavado

“Venimos del futuro”: la advertencia obrera de FATE en la campaña de Lula
BOM, el álbum de Lali y Miranda!: cuándo sale y cuántas canciones tendrá

Messi recibió el Princesa de Asturias: ovación, medalla y furor por el mejor del mundo

Sylvester Stallone llamó a Nico Vázquez para aplaudir su Rocky argentino

Tragedia en el Jockey Club de San Isidro: un rayo mató a cuatro yeguas de polo
-
 Comunidad 👥3 días
Tragedia en Recoleta: un hombre murió atropellado por un colectivo de la línea 92
-
 Misiones5 días
Migraciones descarta el ingreso de Flavio Bolsonaro, pero el jet en Puerto Iguazú sigue sin explicación
-
 Actualidad3 días
Río Grande le reclama a Melella $18.000 millones de coparticipación
-
 Espectáculos 🎭4 días
BOM, el álbum de Lali y Miranda!: cuándo sale y cuántas canciones tendrá
-
 Investigación 🔎5 días
Dark Horse: la película sobre Jair Bolsonaro que expone a su hijo Flávio por lavado
-

 Economía 💲5 días
Sturzenegger celebra despidos de 81.000 estatales mientras los salarios del sector perdieron hasta 40,5%
-
Política 📢2 días
Un broker en Florida y 150.000 dólares: quién pagó el avión de Flávio Bolsonaro
-
 Mundo 🌐3 días
Confirmaron la muerte de Agustín Randazzo, el argentino desaparecido tras el choque de trenes en España