
Economía 💲
La “justicia social” de Caputo para 18.000 familias, con $3,5 millones de ingreso y tasa UVA + 7,5%
El ministro de Economía usó un término que el propio Javier Milei definió como una aberración para presentar un programa de créditos hipotecarios financiado con el Fondo de Garantía de Sustentabilidad de la ANSES. Con un monto total de 2 billones de pesos y condiciones de acceso que excluyen a la mitad de los trabajadores del país, la iniciativa genera más preguntas que certezas.


El ministro de Economía, Luis Caputo, se permitió este miércoles una frase que difícilmente hubiera firmado el presidente Javier Milei: «Esto es un acto de justicia social», dijo al presentar un programa de créditos hipotecarios financiado con fondos del Fondo de Garantía de Sustentabilidad (FGS) de la ANSES. La expresión no fue un accidente: fue el eje de la conferencia de prensa que Caputo ofreció en el microcine del Palacio de Hacienda, donde detalló las condiciones de una iniciativa que, según el propio ministro, beneficiaría a no más de 18.000 familias.
El lenguaje que Milei prohíbe, puesto en boca de su ministro
La contradicción es de manual. Milei dedicó buena parte de su carrera política y académica a atacar el concepto de justicia social, al que calificó en reiteradas oportunidades de «aberración», de «trampa semántica» y de instrumento de los «zurdos» para justificar el saqueo. Sin embargo, su ministro de Economía empleó exactamente esas palabras para defender una medida que moviliza fondos previsionales del Estado para subsidiar el fondeo de los bancos privados. La ironía es tan evidente que el propio Caputo pareció consciente de ella: no hubo una sola aclaración sobre la contradicción ideológica que encerraba el enunciado.
Cómo funciona el programa y a quién alcanza
El esquema es técnicamente sencillo: el FGS depositará recursos en los bancos privados mediante licitaciones de hasta 200.000 millones de pesos cada una, con plazos de uno a cinco años. Los bancos usarán ese fondeo para otorgar créditos hipotecarios, asumiendo ellos el riesgo crediticio. El monto total del programa asciende a 2 billones de pesos. Caputo fijó un techo de UVA + 7,5% como tasa máxima para los préstamos finales, un valor que, dependiendo de la evolución de la inflación, puede representar un costo financiero total elevado para las familias.
Los créditos serán exclusivamente para la compra de una primera vivienda, con un plazo mínimo de 15 años y un monto máximo equivalente a 150.000 UVA por crédito. El ingreso neto familiar requerido rondará los tres millones y medio de pesos, un umbral que, en el contexto de una economía donde casi el 50% de los trabajadores están en la informalidad según el propio ministro admitió en la conferencia, deja afuera por definición a la mitad de la fuerza laboral del país.
El efecto multiplicador prometido y sus límites
Caputo prometió que la medida tendrá «un efecto multiplicador en la economía» y sostuvo que puede ayudar a encauzar hacia la formalidad a quienes hoy trabajan sin registro. Ambas afirmaciones merecen ser puestas en perspectiva. El efecto multiplicador depende de que los créditos efectivamente se otorguen y se conviertan en construcción o compraventa de inmuebles; pero el mercado hipotecario viene cayendo de manera sostenida, con una baja del 42% en las altas hipotecarias durante el primer semestre de 2026. El argumento sobre la formalización, por su parte, es más un deseo que un mecanismo: ningún crédito hipotecario convierte en formal a un trabajador informal, sino que precisamente lo excluye del sistema por no poder demostrar ingresos.
El ministro también insistió en el relato oficial sobre la economía. «El escenario que intenta vender la oposición es opuesto a lo que está ocurriendo», sostuvo, y aseguró que «es la primera vez que estamos mejorando como país». La afirmación convive con datos que el propio INDEC publica: la Canasta Básica Alimentaria creció un 32,8% interanual a marzo de 2026 y los recortes acumulados en programas sociales desde diciembre de 2023 superan el 61%.
Fondos previsionales al servicio de la banca privada
El FGS es el fondo que administra los recursos previsionales de los trabajadores y jubilados argentinos, heredero del sistema de AFJP estatizadas en 2008 bajo la gestión de Cristina Fernández de Kirchner. Su destino original es garantizar la sustentabilidad del sistema previsional. Utilizarlo para otorgar fondeo a los bancos privados es una operación que no tiene precedentes en los términos planteados: la diferencia con los créditos ANSES que el propio Milei suspendió mediante el Decreto 1039/2024 es que ahora el riesgo no lo corre el fondo sino los bancos; pero el capital que financia el negocio sigue siendo el de los jubilados. Caputo lo reconoció sin eufemismos: «La función del FGS no es correr ningún riesgo crediticio de personas humanas, ese es el trabajo de los bancos». Traducido: el Estado pone el dinero, el sector privado se queda con el negocio.
Puntos clave
- Caputo usó la expresión «justicia social», que Milei calificó históricamente de «aberración».
- El programa alcanzaría a no más de 18.000 familias, con tasa máxima de UVA + 7,5% e ingreso neto familiar requerido de $3,5 millones.
- El monto total asciende a 2 billones de pesos, adjudicados mediante licitaciones de hasta 200.000 millones cada una.
- Los créditos son exclusivamente para primera vivienda, plazo mínimo de 15 años y tope de 150.000 UVA por préstamo.
- El propio ministro admitió que casi el 50% de los trabajadores son informales, lo que los excluye automáticamente del programa.




Pobreza
Endeudamiento en barrios vulnerables: el 72% de los hogares pidió crédito para gastos básicos
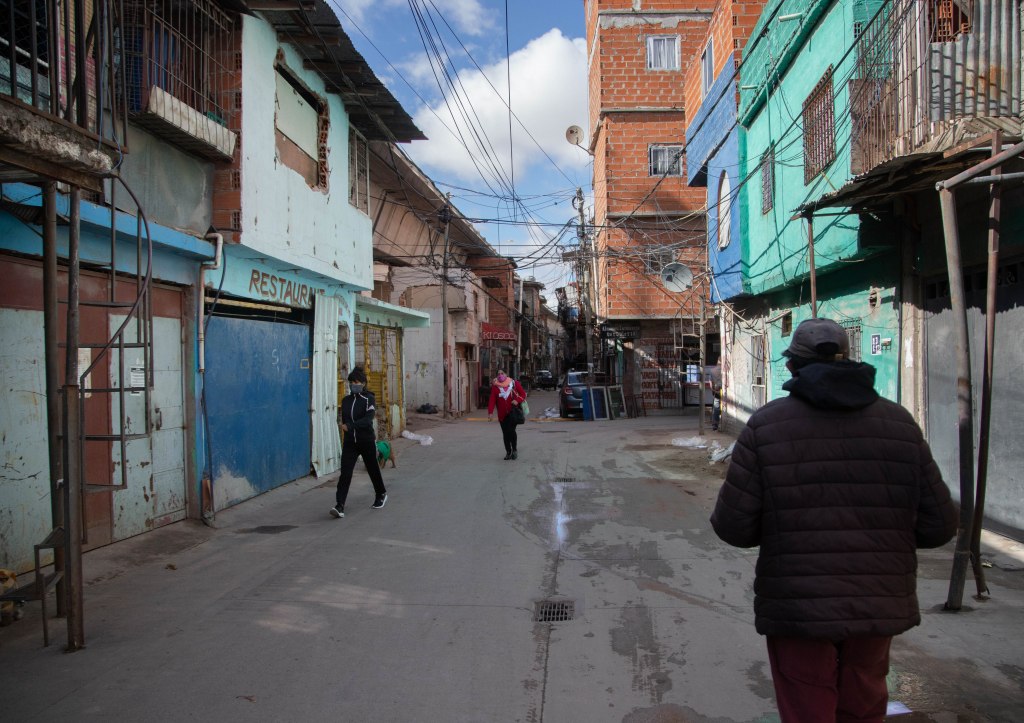
Un relevamiento del Movimiento Evita CABA y el OEPSS de la UBA mostró que el 71,8% de los hogares encuestados recurrió a tarjetas, préstamos u otras formas de financiamiento durante los últimos dos años.

Fotografía: NA/JOSE LUIS PERRINO
El 71,8% de los hogares de sectores populares de la Ciudad de Buenos Aires utilizó una tarjeta de crédito o pidió algún préstamo durante los últimos dos años, según un relevamiento realizado por el Movimiento Evita CABA junto con el Observatorio de Economía Popular, Social y Solidaria (OEPSS) de la Facultad de Ciencias Sociales de la UBA.
El estudio señala que el endeudamiento estuvo principalmente relacionado con gastos cotidianos y necesidades básicas.
“El motivo del endeudamiento de los sectores populares es, principalmente, poder vivir”, afirmó Jonathan Thea, secretario general del Movimiento Evita CABA.
Alimentos y salud, entre los principales destinos del crédito
Entre los hogares que solicitaron préstamos o créditos, el 73% indicó que utilizó ese dinero para comprar alimentos.
Los gastos de salud aparecieron en segundo lugar, con el 54% de las respuestas. También se registraron préstamos destinados a pagar impuestos o servicios, con el 44%, y alquileres, con el 25%.
Según el relevamiento, estos datos muestran una relación entre la necesidad de recurrir al crédito y las dificultades para afrontar los gastos habituales de los hogares.
Las billeteras virtuales ganan espacio frente a los bancos
El estudio también analizó dónde buscan financiamiento las familias.
Solo el 32% de quienes solicitaron préstamos recurrió a un banco. En cambio, el 65,5% utilizó Mercado Pago u otras billeteras virtuales.
Además, el 62% pidió dinero a familiares o conocidos, el 45,8% compró fiado en comercios del barrio y el 43% acudió a prestamistas barriales.
Thea sostuvo que las condiciones de acceso al sistema bancario tradicional pueden llevar a las familias a buscar otras alternativas de financiamiento.
La mora aparece como otro de los problemas
El relevamiento también registró dificultades para cumplir con los pagos.
Entre los hogares que habían solicitado préstamos o créditos, el 66,2% no estaba al día con alguno o con ninguno de ellos. Dentro de ese grupo, el 70,2% se encontraba en situación de mora.
La situación también alcanza a las tarjetas de crédito. El 56,3% de las familias encuestadas no estaba al día con alguna o con la totalidad de sus tarjetas y, dentro de ese grupo, el 62% registraba atrasos superiores a tres meses.
Además, el 71,3% de quienes tenían saldos acumulados en sus tarjetas señaló que tuvo que pedir dinero prestado para cubrirlos.
Qué plantea el relevamiento sobre el endeudamiento
El estudio sostiene que el uso del crédito entre los hogares relevados está vinculado principalmente con la necesidad de cubrir gastos básicos.
Thea señaló que la pérdida de poder adquisitivo es uno de los factores que, según su interpretación, explican el recurso al endeudamiento.
“La mora en las deudas existentes es inevitable en un contexto de crisis económica como el que estamos viviendo”, sostuvo el dirigente.
El relevamiento, realizado sobre hogares de sectores populares de CABA, muestra así una combinación de endeudamiento destinado a gastos cotidianos y dificultades posteriores para afrontar los compromisos asumidos.





Marcha de la Bronca llenó Plaza de Mayo con reclamos al Gobierno y a la CGT

Justicia para Agostina Vega: Córdoba marchó y piden que la causa no cierre con 6 acusados

Kicillof encabezó el plenario del MDF y habló de una “historia nueva” de cara a 2027

Confirmado: cuánto salen las entradas para la despedida de Messi en el Monumental

La Marcha de la Bronca toma las calles contra el ajuste de Milei

El Gobierno le pagó a funcionario una indemnización de $110 millones y al otro día lo volvió a contratar

Presupuesto 2027: base naval y misiles en lugar de aulas, sillas de ruedas y hospitales

Duro editorial de The Economist contra Milei: “Tus aliados enfrentan acusaciones de corrupción propias”

Carlos Torres aterrizó en Ezeiza para dos shows de “La Reina del Flow”

El costo de la violencia migratoria de Trump: miedo, deportaciones y falta de trabajadores en Florida

Kicillof encabeza el Plenario Federal del MDF en Avellaneda

El Senado avanza con Inocencia Fiscal y los biocombustibles, pero con fisuras

Cayó un helicóptero de noticias en Los Ángeles: al menos tres muertos

El lawfare ante el mundo: los abogados de Cristina explican en la ONU por qué la condena es política

El video del acusado del femicidio de Camila antes de entregarse
-
 Denuncia4 días
El Gobierno le pagó a funcionario una indemnización de $110 millones y al otro día lo volvió a contratar
-
 Defensa1 día
Presupuesto 2027: base naval y misiles en lugar de aulas, sillas de ruedas y hospitales
-
 Economía 💲5 días
Duro editorial de The Economist contra Milei: “Tus aliados enfrentan acusaciones de corrupción propias”
-
 Espectáculos 🎭5 días
Carlos Torres aterrizó en Ezeiza para dos shows de “La Reina del Flow”
-
 DDHH5 días
El costo de la violencia migratoria de Trump: miedo, deportaciones y falta de trabajadores en Florida
-
 DDHH5 días
El lawfare ante el mundo: los abogados de Cristina explican en la ONU por qué la condena es política
-

 Comunidad 👥5 días
Según el INDEC, criar un hijo de hasta 12 años cuesta $713.070 por mes en la Argentina de Milei
-

 Fútbol & Goles4 días
La despedida del 10: Messi se retira en el Monumental el 6 de octubre