Economía 💲
Juez denunciado, acreedores ante la Corte y 700 despedidos: la turbulenta venta de SanCor
La licitación de la histórica cooperativa láctea enfrenta impugnaciones ante la Corte Suprema santafesina, denuncias contra el juez Gelcich y un recurso de un acreedor que también quiere comprar. Con 700 trabajadores ya desvinculados, el cronograma sigue vigente pero bajo presión.

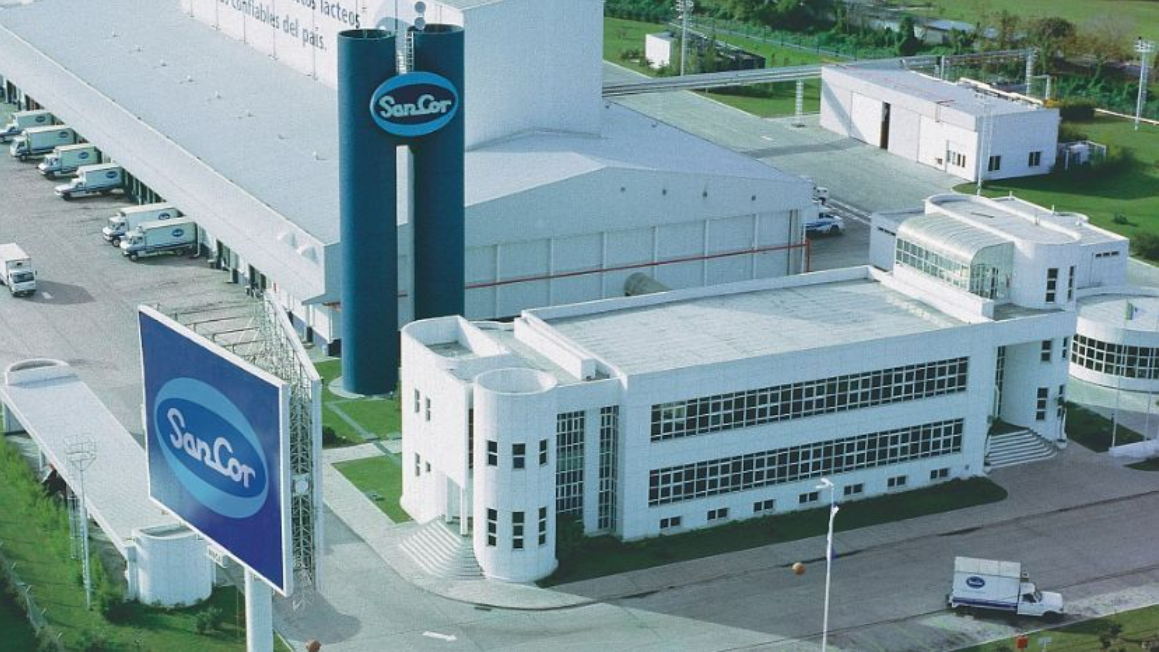
La quiebra de SanCor Cooperativas Unidas desencadenó una batalla judicial de tres frentes que amenaza con paralizar la licitación de sus activos, valuados en USD 52,1 millones. Un síndico denunció al juez, un bloque de acreedores llegó hasta la Corte Suprema de Santa Fe y un empresario rosarino que también quiere comprar presentó un recurso para suspender el proceso. Mientras tanto, más de 700 trabajadores ya perdieron su fuente de trabajo.
El fin del concurso preventivo y el decreto de quiebra
El Juzgado Civil y Comercial N° 4 de Rafaela, a cargo del juez Marcelo Gelcich, decretó la quiebra de SanCor Cooperativas Unidas Limitada el 22 de abril de 2026, tras el fracaso del concurso preventivo iniciado en 2025 por la inviabilidad estructural y financiera de la cooperativa. La decisión marcó el comienzo de un proceso de liquidación que el propio tribunal definió como orientado a «preservar el valor de la empresa en marcha y las fuentes de trabajo».
Entre el 11 y el 12 de junio, Gelcich aprobó el Pliego de Bases y Condiciones para la licitación pública de los activos de la cooperativa, con una base total de USD 52,1 millones. La venta se estructuró en siete lotes: seis plantas industriales ubicadas en las provincias de Santa Fe y Córdoba, y un séptimo lote que agrupa las marcas y activos intangibles de la compañía, valuados por la Justicia en USD 24,7 millones.
Las plantas industriales incluidas en el proceso son las de Devoto (la más alta valuación individual, USD 7 millones), Gálvez (USD 5,5 millones), La Carlota y Balnearia (USD 5 millones cada una), San Guillermo (USD 2,5 millones) y Sunchales (USD 2,4 millones, con reducción del 20% por el incendio registrado el 7 de junio en el sector de elaboración y fraccionado de leche larga vida, núcleo operativo de mayor valor residual de esa planta). Entre las marcas incluidas figuran SanCor, Mendicrim, Tolem y Quesabores, consideradas por especialistas como el activo intangible de mayor peso económico de la cooperativa.
El golpe sobre el empleo
El impacto laboral del proceso fue inmediato y severo. Al 22 de junio, fecha en que venció el plazo legal de continuidad de las relaciones de trabajo, de los 914 empleados que permanecían activos al inicio de la quiebra, solo alrededor de 178 continuaron vinculados a la empresa; más de 700 fueron desvinculados. La deuda laboral acumulada al momento del colapso incluye 1.860 créditos laborales reconocidos por aproximadamente $69.000 millones, más salarios impagos de varios meses, el medio aguinaldo y aportes retenidos y no transferidos a la obra social OSPIL, la mutual AMPIL y la propia ATILRA (Asociación de Trabajadores de la Industria Lechera de la República Argentina). Solo las obligaciones laborales generadas durante los meses previos al colapso superaron los $14.000 millones.
Pese a haber solicitado formalmente la quiebra ante el Juzgado Civil y Comercial de Rafaela durante el proceso concursal, los trabajadores nucleados en ATILRA sostuvieron como objetivo prioritario la continuidad de la actividad industrial y reclamaron alternativas que preservaran las plantas y las fuentes laborales. La sindicatura dejó constancia de que los empleados no conformaron una cooperativa para intentar adquirir los activos, por lo que el proceso continuó bajo la modalidad de licitación con base mínima.
Tres frentes intentan frenar la licitación
La ofensiva judicial contra el cronograma licitatorio definido por el juzgado de Rafaela se desplegó en tres frentes simultáneos.
El primer frente fue abierto por el síndico Juan Luis Tomat, quien denunció irregularidades en la administración de la quiebra. Entre los principales cuestionamientos, sostuvo que fue excluido del expediente digital durante semanas en las que se adoptaron decisiones relevantes, cuestionó la designación directa de una coadministradora sin el sorteo legal obligatorio previsto por el registro de la Corte, y reclamó que nunca se esclareció el destino de unos 24.000 kilos de queso que permanecían bajo garantía judicial.
El segundo frente lo encabeza el denominado Frente Unificado por la Defensa de SanCor, integrado por acreedores, tamberos, proveedores y exempleados, representados por los abogados Aldo Regali y Juan Manuel Bergallo. El espacio presentó ante la Corte Suprema de Justicia de Santa Fe una denuncia contra Gelcich y solicitó la apertura de un Jury de Enjuiciamiento contra el magistrado. Entre los argumentos, señalaron «situaciones de subvaluación de activos, falta de transparencia en la gestión de bienes intangibles y la exclusión arbitraria de la sindicatura del expediente digital». Asimismo, interpusieron una Medida Cautelar Autónoma de Prohibición de Innovar para paralizar la licitación. El abogado Regali afirmó que «tenemos argumentos jurídicos para que se detenga el proceso de quiebra de SanCor». El Frente también cuestionó la validez de la declaración de quiebra y el rechazo de un plan de salvataje alternativo, descartado por haber sido presentado, según esa parte, apenas 15 minutos después del dictado de la sentencia.
El tercer frente fue habilitado por el empresario rosarino Gustavo Scaglione, quien acumula una doble condición en el expediente: es acreedor de la cooperativa a través de Fidulac S.A., firma que preside, y al mismo tiempo integra el grupo de interesados en adquirir los activos de SanCor. El 19 de junio, apenas una semana después de que el juez aprobara los pliegos, Fidulac S.A. presentó un recurso de revocatoria con apelación en subsidio para dejar sin efecto la resolución que habilitó la venta o, subsidiariamente, suspender todo el procedimiento hasta que se resuelvan las impugnaciones.
La disputa de fondo: ¿venta integral o fragmentación?
El núcleo económico del recurso de Fidulac apunta a un debate que atraviesa todo el proceso: si la venta fragmentada de plantas y marcas por separado maximiza el valor de los activos o, por el contrario, lo reduce en perjuicio de los acreedores. Según el planteo, la Ley de Concursos y Quiebras establece como principio rector preservar la empresa como unidad económica, y el esquema aprobado por Gelcich contradiría ese principio.
Fuentes con conocimiento del expediente indicaron que «los ‘fierros’ valen poco y nada. Lo que vale es la marca SanCor. Produciendo exactamente lo mismo, pero con esa marca, una empresa puede capturar entre un 10% y un 15% más de valor por producto». El recurso de Fidulac sostiene que «la empresa como unidad productiva presentará un mayor valor que las unidades que la integran consideradas en forma separada». Fuentes cercanas al grupo empresario señalaron además que el cronograma licitatorio «avanzó con una velocidad inusual» y sin agotar las instancias previstas para la intervención de los acreedores.
Fidulac también cuestionó la ausencia de una valuación comparativa entre la venta integral y la venta por partes, la falta de acceso de los acreedores a las tasaciones que sirvieron de base para fijar los precios mínimos, y la rebaja del 20% aplicada a la planta de Sunchales tras el incendio, por considerar que no contó con respaldo en un informe pericial concluyente. Aunque Scaglione no forma parte del Frente Unificado, varios de sus cuestionamientos coinciden con los de ese espacio y con los del síndico denunciante, en particular en lo referido a la transparencia del proceso y al diseño del esquema de venta.
Una disputa colateral se suma al cuadro: dos marcas incluidas en la licitación, Mendicrim y Santa Brígida, son objeto de un conflicto judicial con el fondo holandés BAF LATAM Trade Finance Fund B.V., que reclama derechos sobre esos activos. El pliego establece que el comprador recibirá las marcas libres de restricciones, pero una parte del dinero quedará inmovilizada en una cuenta judicial hasta que haya resolución definitiva sobre esa disputa.
El proceso sigue, pero bajo amenaza
Al cierre de esta edición, ninguna de las presentaciones modificó formalmente el cronograma licitatorio. Al menos seis grupos empresarios manifestaron interés en los activos: Adecoagro, Savencia, Punta del Agua, Elcor, La Tarantela y el grupo vinculado a Scaglione. Sin embargo, la decisión que adopte la Corte Suprema de Justicia de Santa Fe sobre las cautelares y las denuncias contra el juez Gelcich será determinante. Si el máximo tribunal santafesino hace lugar a la prohibición de innovar o dispone la suspensión del magistrado, todo el proceso quedaría en suspenso, obligando a una revisión integral del expediente.
Lo que está en juego no es solo el destino de los activos de una empresa láctea emblemática, sino también el futuro laboral de centenares de trabajadores y el cobro de deudas por parte de miles de acreedores, entre ellos tamberos y proveedores de economías regionales. En un contexto de caída del consumo y retracción del sector industrial bajo la gestión de Javier Milei, la quiebra de SanCor representa uno de los cierres más significativos de la historia cooperativa argentina.


Impuestos
Las PyMEs argentinas enfrentan 62 obligaciones tributarias y administrativas por año
Un relevamiento del IARAF y la CAC contabilizó 34 gravámenes y 28 regímenes de percepción, retención e información para una empresa representativa. Aunque hubo una reducción respecto del año anterior, persisten los costos administrativos y los fondos inmovilizados.

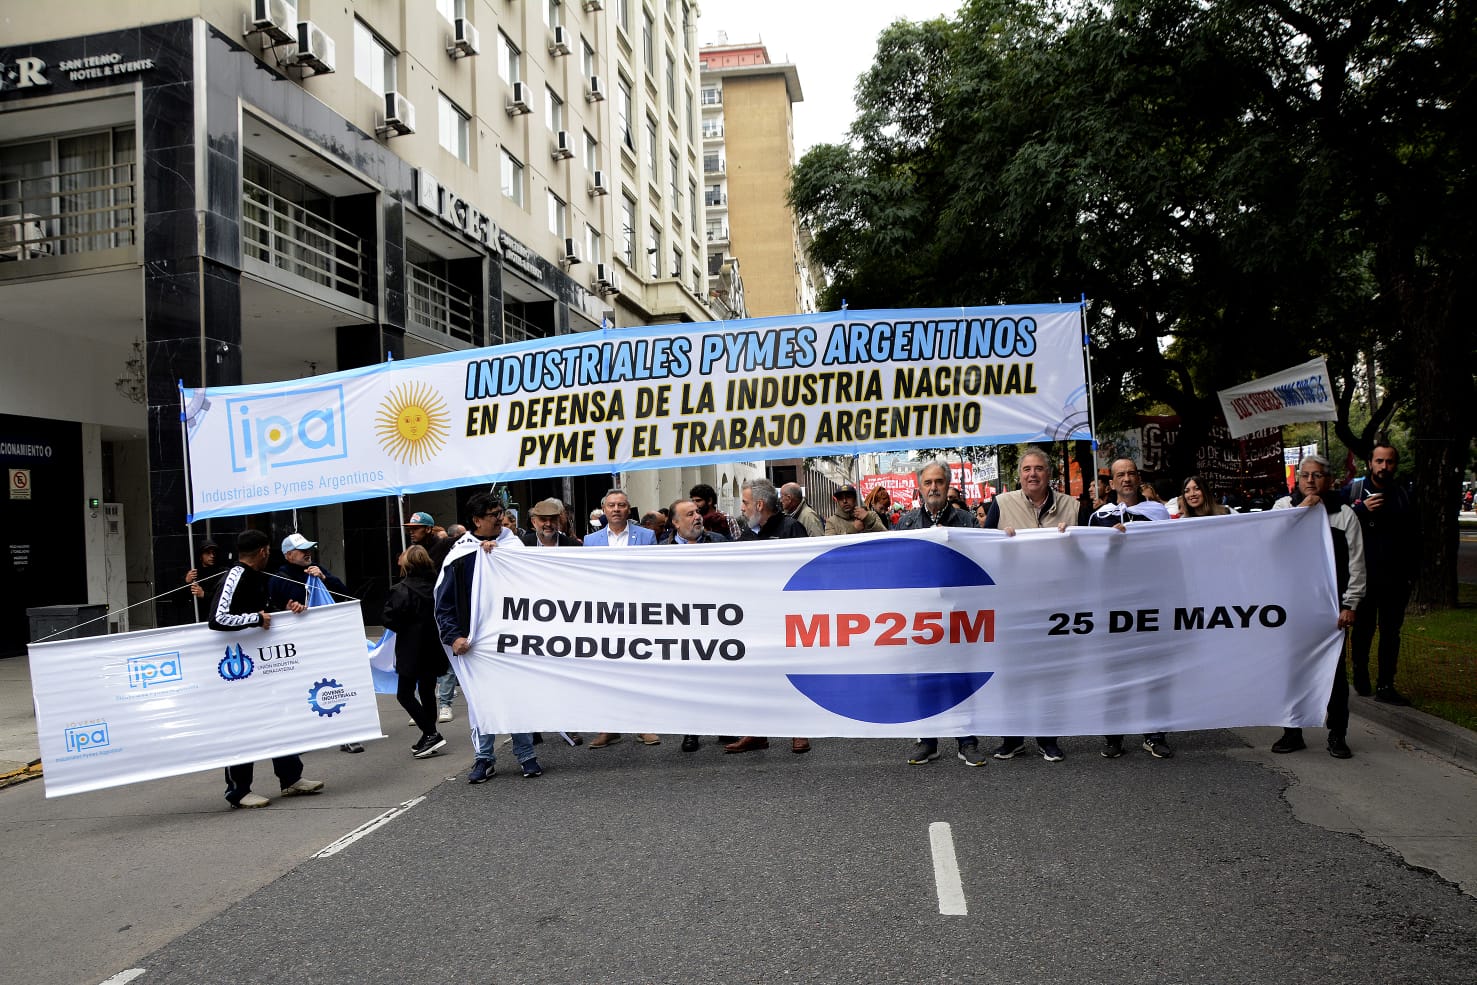
Las pequeñas y medianas empresas argentinas deben afrontar una estructura de obligaciones que comprende impuestos nacionales, provinciales y municipales, además de distintos procedimientos administrativos. Según un informe del Instituto Argentino de Análisis Fiscal (IARAF) y la Cámara Argentina de Comercio y Servicios (CAC), el relevamiento de 2026 identificó 34 tributos y 28 regímenes de percepción, retención e información.
El documento, denominado Vademécum tributario argentino de PyMES 2026, citado por NA, contabiliza un total de 62 obligaciones entre gravámenes y trámites formales. Aunque las cifras muestran una reducción respecto del año anterior, el estudio advierte sobre los costos de cumplimiento y la acumulación de saldos a favor que pueden afectar los recursos de las empresas.
El informe identificó 34 tributos para las PyMEs argentinas
De acuerdo con el relevamiento del IARAF y la CAC, los tributos identificados se distribuyen entre los tres niveles de gobierno: nacional, provincial y municipal.
En el ámbito nacional se contabilizaron 16 tributos. Entre ellos figuran el Impuesto al Valor Agregado (IVA), el Impuesto a las Ganancias para sociedades, el Impuesto al Cheque, los derechos de importación y exportación, y las contribuciones patronales.
En el nivel provincial, el estudio identificó ocho tributos. Los principales ejemplos son el Impuesto sobre los Ingresos Brutos (IIBB), el Impuesto Inmobiliario provincial, el Impuesto del Automotor y el Impuesto de Sellos.
Por su parte, el ámbito municipal reúne diez tributos, entre los que se encuentran la Tasa por Inspección, Seguridad e Higiene (TISH), el Derecho de Publicidad y Propaganda y distintas tasas inmobiliarias y automotrices.
La cantidad de tributos disminuyó respecto del relevamiento anterior
El informe registró una reducción en la cantidad de tributos contemplados en comparación con el año previo: pasaron de 37 a 34.
Según el documento, la variación responde a la eliminación de los impuestos internos que gravaban los seguros y la telefonía celular, además de un cambio metodológico que excluyó la Tasa de Ocupación de Espacios Públicos por corresponder a actividades específicas.
También se redujo la cantidad de regímenes de percepción, retención e información, que pasó de 30 a 28.
Sin embargo, el estudio precisó que solo una de esas bajas representó una reducción efectiva de alcance generalizado: la eliminación del régimen vinculado al Impuesto PAIS. La otra correspondió a la supresión de un mecanismo exclusivo del sector de escribanías.
Qué empresa se tomó como referencia para calcular las obligaciones
Para elaborar el vademécum, la investigación definió un modelo de PyME constituida como sociedad de responsabilidad limitada (S.R.L.), con características operativas que permiten contemplar distintas obligaciones fiscales.
La empresa representativa cuenta con establecimiento propio, empleados en relación de dependencia, flota de vehículos y equipamiento tecnológico. Además, opera con cuentas bancarias, importa insumos y exporta parte de su producción.
El cálculo también considera los impuestos directos e indirectos incorporados en las facturas de servicios básicos, como electricidad, gas natural, agua, telefonía celular e internet.
De esta manera, el relevamiento contempla tanto los tributos vinculados directamente con la actividad empresarial como aquellos que inciden en los costos de funcionamiento.
Retenciones y percepciones: los costos administrativos que señala el estudio
El informe identifica dos obstáculos principales asociados a los 28 regímenes de percepción, retención e información.
El primero es la carga administrativa que deben afrontar las empresas para cumplir con presentaciones periódicas y otros procedimientos formales. Estas tareas requieren recursos operativos y exponen a las PyMEs al riesgo de sanciones o multas ante eventuales incumplimientos.
El segundo problema es la acumulación de saldos a favor, generada por la proliferación de retenciones y percepciones. Según el documento, la lentitud y la burocracia de los procedimientos de devolución dificultan la recuperación de esos fondos.
La situación puede provocar que parte de los recursos de las empresas quede inmovilizada mientras se tramitan las devoluciones correspondientes.
Los saldos a favor pueden representar fondos inmovilizados para las empresas
El vademécum advierte que los importes retenidos o percibidos en exceso pueden convertirse en un problema financiero cuando las empresas no consiguen recuperarlos con rapidez.
El informe sostiene que, ante las demoras administrativas, esos fondos inmovilizados se transforman en la práctica en un incremento encubierto de las alícuotas tributarias.
El relevamiento del IARAF y la CAC plantea así dos dimensiones de la carga que enfrentan las PyMEs argentinas: el cumplimiento de las obligaciones fiscales y administrativas, por un lado, y las dificultades para disponer de recursos propios que quedan acumulados como saldos a favor, por el otro.



El peronismo cordobés festejó a Lula: “Democracia não tem fim. Fascismo sim”

Brasil: Lula ganó el balotaje y denunció intromisión extranjera

Cristina saludó a Lula y habló de un “17 de Octubre electoral” en Brasil

La “internacional de derecha” de Milei perdió en Brasil y Kicillof lo celebró: “Hay otro camino”

Balotaje en Brasil: Lula vuelve a liderar el escrutinio y supera el 51% de los votos

Mundial 2030: La Plata afirma que el Maradona será sede, pero la FIFA no confirmó

Cristiano lidera el BOAT del Balón de Oro, una encuesta que se vota a un euro

Landau firmó acuerdos en Paraguay y sigue su gira en Buenos Aires

De qué murió el “Roña” Castro: qué reveló la autopsia

Terminó el motín en la comisaría del microcentro y liberaron al último policía

Messi recibió el Princesa de Asturias: ovación, medalla y furor por el mejor del mundo

Sylvester Stallone llamó a Nico Vázquez para aplaudir su Rocky argentino

Tragedia en el Jockey Club de San Isidro: un rayo mató a cuatro yeguas de polo

El oficialismo abrió en Diputados una megasesión con temario propio

Gritos, insultos y casi golpes en Diputados mientras se discutía Educación
-
 Fútbol & Goles!4 días
Mundial 2030: La Plata afirma que el Maradona será sede, pero la FIFA no confirmó
-
 Fútbol & Goles!7 días
Cristiano lidera el BOAT del Balón de Oro, una encuesta que se vota a un euro
-
 Mundo 🌐4 días
Landau firmó acuerdos en Paraguay y sigue su gira en Buenos Aires
-
 Boxeo7 días
De qué murió el “Roña” Castro: qué reveló la autopsia
-
 CABA4 días
Terminó el motín en la comisaría del microcentro y liberaron al último policía
-

 CABA2 días
Sentada en el Mariano Acosta: la policía llegó y crece la alarma por el Protocolo de Macri
-

 Judiciales ⚖️2 días
Tres de cada cuatro abogados usan IA y los jueces ya detectan fallos inventados
-

 Defensa7 días
Secreto militar: Milei oculta las compras para las FFAA tras un decreto de 1963