
Consumo
Banco Nación lanza créditos UVA a 10 años para deudores en mora, en pleno récord histórico de irregularidad crediticia
La entidad pública pone en marcha desde el lunes 29 de junio una línea de refinanciación para clientes clasificados en categorías 3, 4 y 5 del BCRA, con tasas desde el 12% TNA y cuotas en UVA. La medida llega cuando la mora de las familias argentinas ya supera el 12%, el nivel más alto en más de dos décadas.

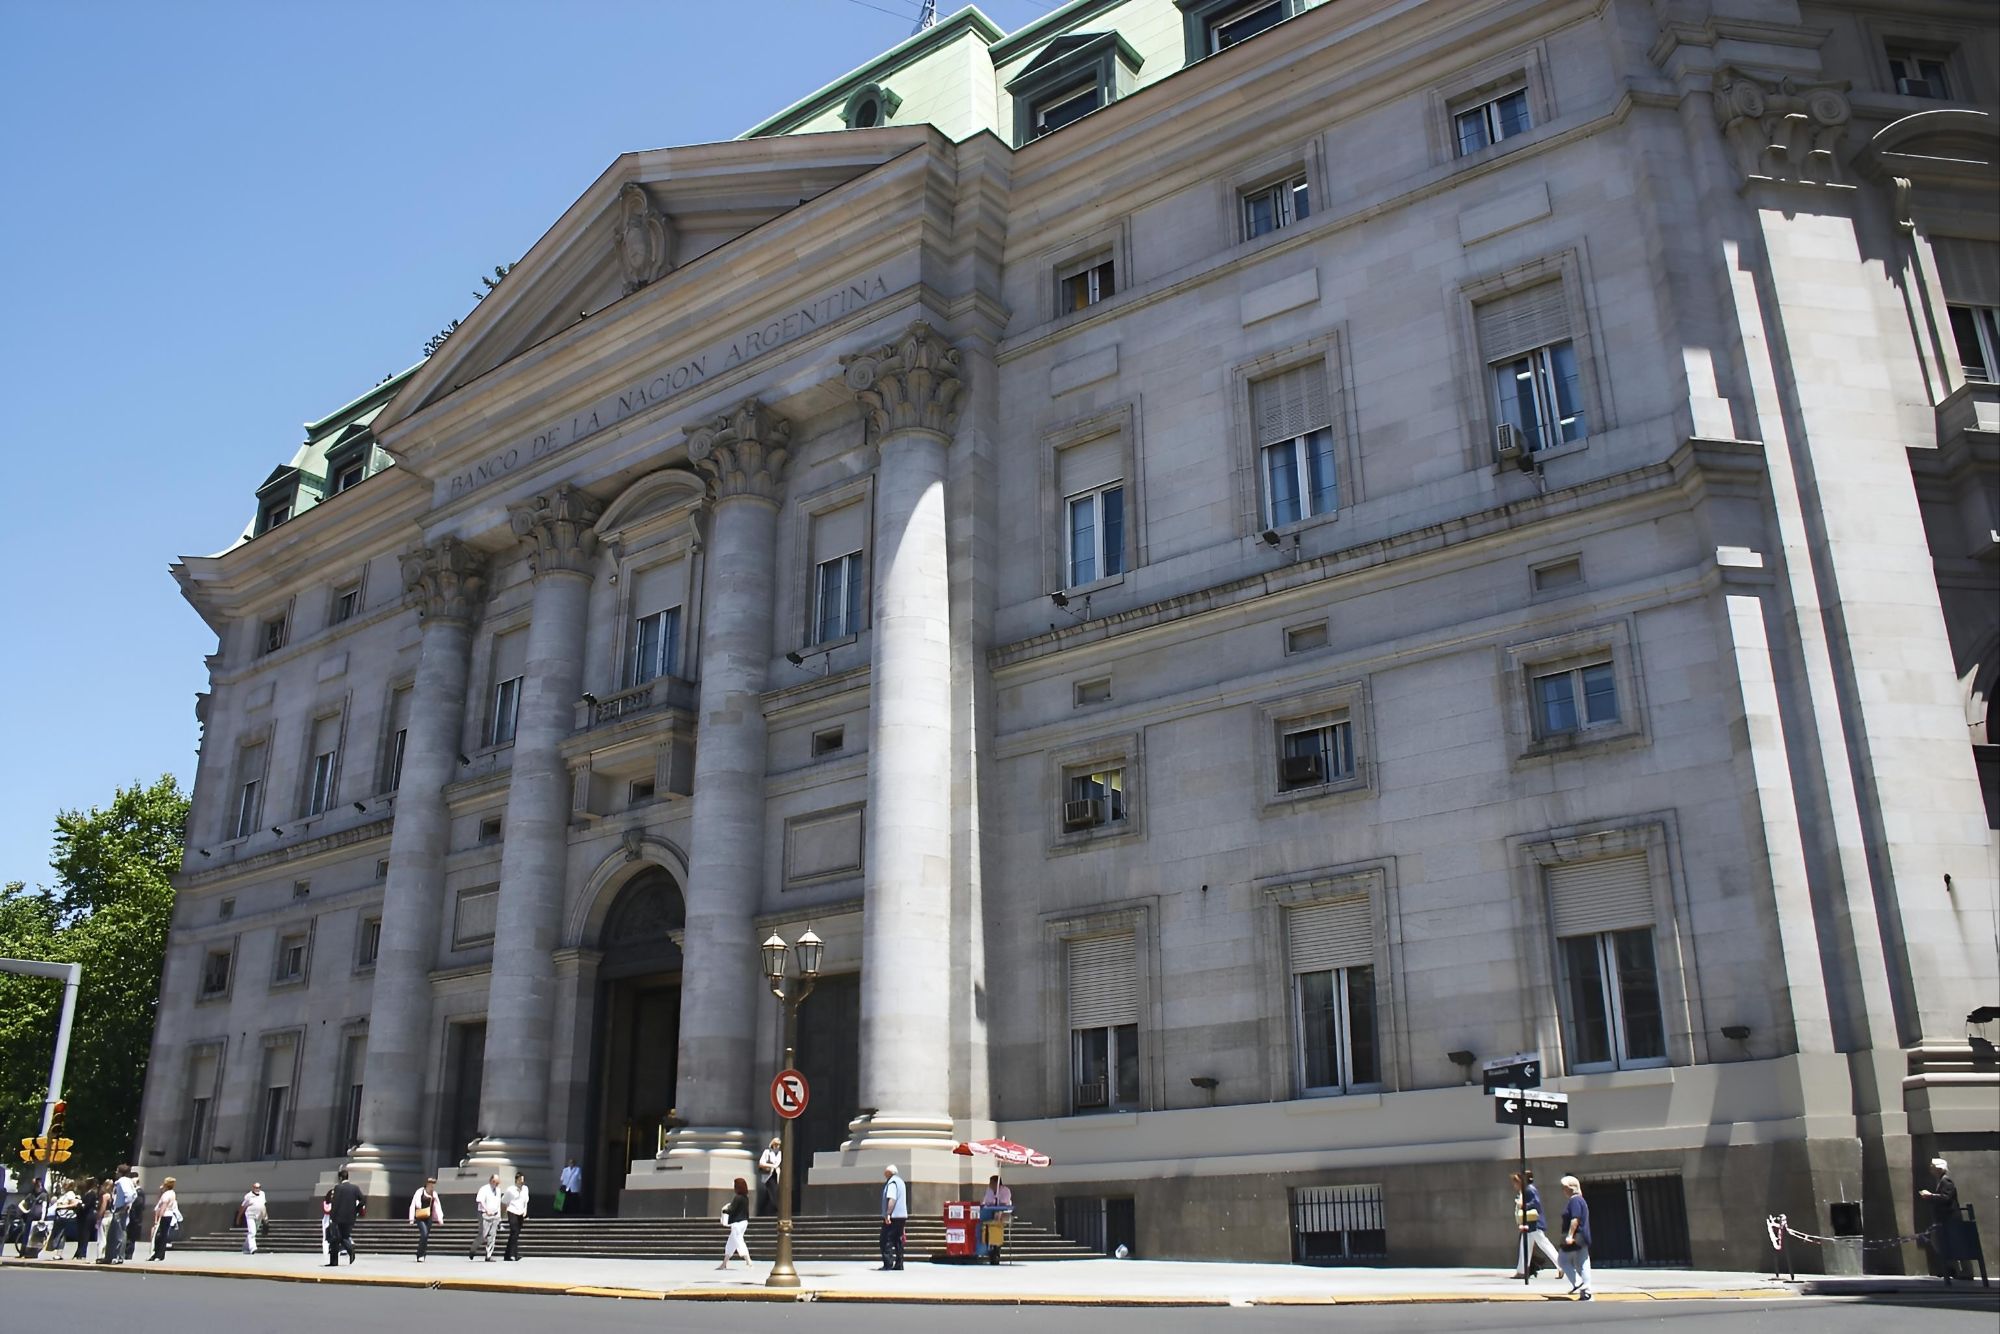
El Banco de la Nación Argentina (BNA) anunció el lanzamiento de una nueva línea de créditos en Unidades de Valor Adquisitivo (UVA) destinada a personas con deudas de consumo en situación irregular, con plazos de hasta 120 meses y tasas fijas diferenciadas según el perfil del solicitante. La iniciativa estará disponible desde el lunes 29 de junio en todas las sucursales y se enmarca en el Programa de Regularización de Clientes en Situación de Morosidad, según informó la entidad a través de documentación procesada por la Agencia NA. El anuncio llega en un contexto de mora récord: según el último Informe sobre Bancos del Banco Central de la República Argentina (BCRA), la irregularidad crediticia en los hogares llegó al 12,1% en abril de 2026, el nivel más alto en más de veinte años.
Quiénes pueden acceder y bajo qué condiciones
La nueva línea apunta a clientes clasificados en las categorías 3, 4 o 5 de la Central de Deudores del BCRA, es decir, personas que acumulan atrasos de entre tres meses y más de un año en sus obligaciones de consumo y que, hasta ahora, quedaban excluidas de los programas de refinanciación ya vigentes en la entidad. Pueden solicitarla trabajadores en relación de dependencia, jubilados y pensionados que cobren sus haberes en el banco, así como autónomos y monotributistas que no perciban sus ingresos allí. También están incluidos los denominados deudores «monoproducto» asistidos bajo reglamentaciones para microempresas o emprendedores, siempre que la deuda corresponda a la cartera de consumo.
El préstamo permite refinanciar obligaciones originadas tanto en pesos como en UVA, bajo la modalidad UVA con actualización por CER. El plazo máximo de devolución es de 120 meses, con un sistema de amortización francés y cuotas mensuales. La tasa de interés es fija y diferencial: 12% TNA para quienes acrediten sus haberes en la entidad durante toda la vigencia del préstamo, y 14% TNA para el resto de los usuarios. La entidad aclaró que perder la domiciliación de haberes implica perder también la tasa preferencial.
Un elemento adicional diferencia esta línea: los clientes que acrediten ingresos en el banco podrán contratar una cobertura mediante el Coeficiente de Variación Salarial (CVS), que funciona como tope de cuota. Si la actualización por UVA supera la evolución salarial, se aplica el índice salarial como límite, ofreciendo una protección relativa frente a escenarios de inflación sostenida.
Una mora que cuadruplicó su nivel en doce meses
El lanzamiento no puede leerse en el vacío. La mora de las familias argentinas se cuadruplicó en el transcurso de un año: del 3,7% en abril de 2025 al 12,1% en abril de 2026, según el Informe sobre Bancos del BCRA. Los préstamos personales registran un índice de irregularidad del 14,9% y las tarjetas de crédito treparon al 12,5%, ambos en máximos históricos. En términos de personas, el deterioro es todavía más elocuente: según estimaciones privadas, más de 5,3 millones de argentinos tienen al menos un crédito en situación irregular. La consultora 1816 advirtió que el dato de abril resultó más preocupante de lo esperado, porque la aceleración del aumento contradijo señales de estabilización observadas en meses previos.
Este escenario no es casual ni sorpresivo para quien siguió la trayectoria de los ingresos desde diciembre de 2023. Datos del Ministerio de Capital Humano confirman que los salarios privados registrados acumulan una caída real del 4,8% frente a noviembre de 2023, los salarios registrados totales retroceden un 9,2% y los del sector público registran un desplome del 17% en el mismo período. Cuando la carga financiera supera la capacidad de pago del salario real, el resultado es la mora masiva: eso es lo que los números del BCRA certifican mes a mes.
Una herramienta útil que no resuelve el problema de fondo
La línea UVA a 10 años puede reducir sensiblemente el valor nominal de la cuota mensual, lo que para muchas familias representa la diferencia entre mantenerse dentro del sistema financiero o caer en situación irrecuperable. No se trata de una condonación de deuda, sino de una reestructuración de plazos. Sin embargo, el mecanismo de ajuste por UVA traslada el riesgo inflacionario íntegramente al deudor: quien refinancie hoy podría afrontar cuotas sustancialmente más elevadas en términos reales si la inflación no se desacelera de manera consistente en los próximos años. En un país con el historial inflacionario de Argentina, ese no es un escenario menor.
Analistas del sector financiero señalaron, además, que este tipo de herramientas ayudan a contener el riesgo sistémico y evitan que una porción significativa de la cartera del banco pase a situación de irrecuperabilidad, pero no resuelven el problema estructural: la sostenibilidad de las deudas depende de que los ingresos reales de los hogares se recuperen. Mientras el ajuste salarial continúe erosionando el poder de compra, las refinanciaciones corren el riesgo de postergar el problema antes que resolverlo.
Esta nueva línea se suma a otras herramientas que el Banco Nación ya tiene en marcha: la unificación de deudas para personas en situación crediticia 1 o 2, la refinanciación de saldos de tarjeta de crédito y la consolidación de obligaciones con otras entidades. El perfil de cada una apunta a un segmento distinto del espectro de morosidad, configurando un menú más amplio de opciones para distintos niveles de irregularidad.
Lo que tenés que saber de los créditos
- El Banco Nación lanza desde el 29 de junio una línea de créditos UVA a 10 años para deudores en mora avanzada (categorías 3, 4 y 5 del BCRA).
- La tasa es fija: 12% TNA para quienes cobran haberes en el banco y 14% TNA para el resto, con sistema de amortización francés.
- Los clientes que acrediten ingresos en el banco pueden contratar un tope de cuota atado al Coeficiente de Variación Salarial (CVS).
- La mora de las familias argentinas llegó al 12,1% en abril de 2026, el nivel más alto en más de dos décadas, según el BCRA.
- La iniciativa no implica quita de deuda: reestructura plazos y traslada el riesgo inflacionario al deudor a través del ajuste por UVA.


CABA
Vivir en CABA: el 40% de las familias más pobres deja más de la mitad del sueldo en el alquiler
Un informe del Consejo Económico y Social de la Ciudad (CESBA) y la fundación Fundar confirmó que el 40% de los hogares de menores ingresos en la Ciudad de Buenos Aires destina más de la mitad de sus recursos al alquiler de un departamento de dos ambientes. Entre 2013 y 2026, los precios relativos de vivienda y servicios treparon casi 25 puntos y la proporción de hogares inquilinos pasó del 22% al 36,9%.

En la Ciudad de Buenos Aires, cuatro de cada diez hogares de menores ingresos destina más de la mitad de sus recursos al alquiler de un departamento de dos ambientes. El dato surge de un informe elaborado en conjunto por el Consejo Económico y Social de la Ciudad (CESBA) y la fundación Fundar, que analizó la evolución de las condiciones económicas y habitacionales de los porteños a lo largo de los últimos 13 años. El resultado retrata una ciudad donde el derecho a la vivienda se convirtió en lujo para los que menos tienen.
El estudio, que abarca el período comprendido entre agosto de 2013 y agosto de 2026, identificó un corrimiento estructural en la composición del gasto familiar. Los precios relativos de la vivienda y los servicios aumentaron casi 25 puntos porcentuales en ese lapso, desplazando el peso de otros rubros como alimentación, indumentaria, educación, salud y esparcimiento. El presupuesto familiar quedó cada vez más dominado por gastos fijos, dejando márgenes cada vez más estrechos para el resto de la vida.
El alquiler ya no es una etapa: es una condición permanente
El informe registró además una transformación profunda en la estructura habitacional de la Ciudad. Los hogares inquilinos pasaron de representar alrededor del 22% en 2001 al 36,9% en 2022, un salto que convirtió al alquiler en una condición habitacional extendida y no ya en una etapa transitoria. La tendencia se profundiza especialmente entre los jóvenes, que acceden cada vez menos a la propiedad y quedan atrapados en un mercado de alquileres que sube sin pausa.
El contraste entre los distintos tipos de hogar revela la dimensión del problema. Según el informe, la canasta de consumo de una persona sola propietaria aumentó un 25,2% en dólares entre 2013 y 2026, mientras que la de una pareja joven propietaria subió un 21,5%. La familia propietaria con dos hijos registró un incremento del 19,4%. En cambio, para una pareja joven que alquila, el aumento fue del 11,4%. Las diferencias ilustran cómo la situación habitacional no es un dato accesorio, sino un factor determinante de la estructura de gastos y de la capacidad de proyección económica de cada hogar.
Los gastos fijos que asfixian el presupuesto
El peso creciente del alquiler dentro del presupuesto familiar no opera de manera aislada. Se combina con el incremento sostenido de las expensas y los servicios públicos, que desde diciembre de 2023 acumularon subas superiores al 500% en rubros como transporte, gas, agua y electricidad, según datos del IIEP (UBA-CONICET). La presión sobre los ingresos es simultánea desde múltiples frentes: el alquiler sube, los servicios suben, y la capacidad de ahorro se contrae.
Para los sectores de menores ingresos, el impacto es de una magnitud que excede cualquier ajuste racional del presupuesto. Cuando el alquiler de un dos ambientes absorbe más de la mitad de los ingresos disponibles, el margen para mudarse, planificar, ahorrar o aspirar a una vivienda propia se vuelve prácticamente inexistente. Lo que el informe describe en términos estadísticos es, en la vida cotidiana de miles de familias porteñas, la imposibilidad de construir un horizonte.
Un mercado sin regulación y un Estado que se retiró
El deterioro del acceso a la vivienda tiene contexto político y regulatorio. La derogación de la Ley de Alquileres en 2023, impulsada como parte del programa de desregulación del gobierno libertario, eliminó los marcos de previsibilidad contractual que, con sus limitaciones, fijaban pisos para la negociación. En un mercado librado a la lógica de la oferta y la demanda, los alquileres se actualizan mensualmente y la incertidumbre sobre el costo de renovación opera como factor de expulsión para los inquilinos más vulnerables.
El informe del CESBA y Fundar llega en un momento en que el gobierno nacional reivindica el equilibrio fiscal y la desaceleración de la inflación como señales de recuperación económica. Pero los datos sobre el acceso a la vivienda revelan una recuperación que no llega a los hogares que más la necesitan: aquellos que alquilan, que tienen bajos ingresos, y que enfrentan cada mes la disyuntiva entre pagar el alquiler o cubrir el resto de las necesidades básicas.
Lo que tenés que saber:
- El 40% de los hogares de menores ingresos de CABA destina más de la mitad de sus ingresos al alquiler de un departamento de dos ambientes.
- Entre 2013 y 2026, los precios relativos de vivienda y servicios aumentaron casi 25 puntos porcentuales, según el informe del CESBA y Fundar.
- Los hogares inquilinos pasaron del 22% en 2001 al 36,9% en 2022, consolidando el alquiler como condición habitacional estructural y no transitoria.
- La canasta de consumo de una persona sola propietaria subió 25,2% en dólares en ese período; la de una pareja joven que alquila aumentó solo el 11,4%.
- El aumento de los gastos fijos, alquiler, expensas y servicios, reduce el margen para ahorrar, mudarse o proyectar el acceso a una vivienda propia.





“Momentos que sé que voy a extrañar”: el último posteo de Messi antes de su despedida

Basura porteña: la Ciudad descarta pagar indemnizaciones a recolectores y Moyano amenaza con la calle

Cómo serán los cortes en Núñez: la Ciudad paralizada por la despedida de Messi

Milei viaja a Washington a cenar con el hermano prófugo de Flávio Bolsonaro

El último entrenamiento de Messi: el cierre de un ciclo irrepetible en la historia del fútbol argentino

Luján 2026: peregrinaron 2,7 millones de fieles, muy por encima del año pasado

Caminata a Luján 2026: todo lo que tenés que llevar (y lo que no) para llegar sano a la Basílica

Passalacqua va a la Justicia para defender el suelo misionero

Platense dio el golpe ante Estudiantes y quedó entre los cuatro mejores de la Copa Argentina

Cómo sigue la salud de Daniel Osvaldo

El video se hizo viral y agresor está identificado pero la Justicia no actúa, mientras una mujer espera protección

Las cámaras que atraparon al femicida de Aixa: seguimiento, ocultamiento y detención en Tigre

Pánico a 34.000 pies: un piloto apuñaló a otro en medio de un vuelo a Israel

VIDEO: así emboscaron a balazos al custodio de Monteoliva en la puerta de su casa

Un colectivo de la línea 29 atropelló a cuatro personas en Palermo
-
 Buenos Aires2 días
Luján 2026: peregrinaron 2,7 millones de fieles, muy por encima del año pasado
-
 Buenos Aires6 días
Caminata a Luján 2026: todo lo que tenés que llevar (y lo que no) para llegar sano a la Basílica
-
 Misiones2 días
Passalacqua va a la Justicia para defender el suelo misionero
-
 Fútbol & Goles!4 días
Platense dio el golpe ante Estudiantes y quedó entre los cuatro mejores de la Copa Argentina
-
 Espectáculos 🎭2 días
Cómo sigue la salud de Daniel Osvaldo
-

 CABA2 días
Deliveries sin derechos: la precarización laboral que el conflicto vecinal en CABA no muestra
-

 Goles! ⚽6 días
Cristiano Ronaldo dejó la concentración de Portugal y advirtió: “A su debido tiempo contaré la verdad”
-

 El clima 🌤5 días
Más lluvia y menos calor: el SMN anticipa un clima atípico hasta diciembre