
Economía 💲
Argentina votó el modelo Milei: hiperinflación y destrucción del salario
Especialistas plantean que el Índice de Precios al Consumidor seguirá alto en enero y febrero, antes de -en teoría- comenzar a bajar, y destacan la necesidad de aplicar un plan de estabilización.


Diversos economistas coincidieron este viernes en que, tras el 25,5% de inflación de diciembre, el Índice de Precios al Consumidor (IPC) seguirá alto en enero y febrero antes de -en teoría- comenzar a bajar, y consideran clave que el Gobierno genere señales no sólo en el plano fiscal, sino también en presentar un plan de estabilización.
Luego de que el Instituto Nacional de Estadística y Censos informara una suba del 25,5% mensual en diciembre y de 211,4% a lo largo de 2023 –el más alto desde 1990-, el vocero presidencial, Manuel Adorni, disparó que se logró “evitar una hiperinflación”.

Al respecto, el economista jefe de la consultora Econviews, Andrés Borenstein, consideró que “lo que Milei está haciendo bien es, a mi modo de ver, no hacer lo que hizo Macri mal de generar unas expectativas desmedidas y hacerle pensar a la población que a los dos o tres meses las cosas iban a ir bárbaro. El número de 25% es el número que la mayoría de los economistas teníamos”, afirmó el analista en diálogo con radio Urbana Play.
En cuanto a los próximos meses, indicó que los números de enero serán “bastante parecidos” y que, entre los más optimistas, “podría arrancar con un 1”. “Si en febrero vuelve a dar 20% o más, vamos a tener un problema. Va a ser la primera medida para entender si el plan de Milei está funcionando”, opinó.

En cuanto a los salarios, señaló que, de la mano de un plan de estabilización, “Milei en algún momento tiene que sentar a todos sobre la mesa y dar la señal de que salarios y precios van a ir más o menos en determinada velocidad”.
“Quizás este no era el momento porque había que ‘sincerar’ un montón de precios. En abril podría ser una buena idea hacer una política de ingresos”, añadió.
Señaló, en ese sentido, que en este momento no hay plan de estabilización, pero que se están creando “las condiciones necesarias para que en algún momento (SIC) lo haya”.
Borenstein, al igual que otros economistas, mostró sus dudas respecto de lo que sucederá con el tipo de cambio.

“Muchos creemos que al 2% actual al que se movió el dólar en diciembre y se va a mover en enero, tal vez haya que acelerarlo un poco en febrero. Yo trataría de evitar un salto cambiario porque eso sería un nuevo cimbronazo inflacionario e implicaría volver a empezar”, evaluó, y consideró que dicha aceleración del tipo de cambio es necesaria para “preservar la competitividad cambiaria”, clave para que el sector agropecuario liquide cosecha.

El analista económico y director de Focus Market, Damián Di Pace, indicó a Télam que la inflación de diciembre es fruto del fin de “muchos precios regulados, incluso en consumo masivo”, al igual que la devaluación.
“Había un rezago monetario muy fuerte. No sólo se emitió previo al 10 de diciembre para financiar el déficit fiscal, sino que además aumentó la circulación del peso a punto tal que los argentinos se sobrestockearon”, explayó.
En tanto, el economista Martín Burgos indicó a esta agencia que los precios seguirán rondando el 20% mensual en los próximos meses, pues aún hay ‘retraso de precios’ (sic) en “comunicación, bienes durables y electricidad”.
Muchos economistas utilizan muletillas de «sinceramiento de precios» o «retraso de precios» pero nunca explican con respecto a qué precios. Puesto que si ese retraso o sinceramiento tiene que alcanzar los valores de Europa o EEUU, los sueldos estarían bien lejos de ser sumas acordes y también debieran ser «sincerados»

“Las causas son esencialmente las políticas de este gobierno que en vez de calmar las tensiones que ya existían eligió hacerlas explotar, pensando que después la inflación iba a bajar. Devaluación, suba de tarifas, liberalización de mercados como el de prepagas y alquileres desatan factores de inestabilidad presentes y a futuro”, comentó, y advirtió que dicha liberalización “puede llevar a la hiperinflación tan temida por el Gobierno”.
Al analizar los números de diciembre, el director de la consultora OJF & Asociados, Fausto Spotorno, indicó que en las primeras tres semanas de diciembre “uno podía pensar que se iba a 30% si seguía la misma tendencia”, pero que en la última semana de ese mes los precios “se frenaron bastante”.
Coincidió en que los números de enero “van a ser muy parecidos a diciembre”.
“La pregunta está en el tipo de cambio. Si se lleva a $ 800 y después se devalúa a 2% mensual, se empieza a atrasar. En algún momento habrá que corregirlo o salir del cepo”, señaló Spotorno a Radio Rivadavia.
Para el analista, si el programa fiscal y monetario “empieza a funcionar correctamente”, corrigendo cuentas públicas y dejando de emitir dinero, “indefectiblemente va a bajar la inflación, subir los bonos y que haya inversión”.
“El programa tiene todo el sentido del mundo. El tema es cuánto de eso se va a ejecutar y cuán rápido”, concluyó.

Por último, el ex director del Departamento del Hemisferio Occidental del Fondo Monetario Internacional (FMI), Claudio Loser, evaluó el dato inflacionario como un “golpe muy fuerte”.
“Creo que enero también va a ser muy difícil como resultado de la eliminación de subsidios. Me parece que para el otoño vamos a tener una situación mejor, siempre que no haya un desbarajuste en el campo”, opinó en diálogo con Radio 2 de Rosario.




Pobreza
Endeudamiento en barrios vulnerables: el 72% de los hogares pidió crédito para gastos básicos
Un relevamiento del Movimiento Evita CABA y el OEPSS de la UBA mostró que el 71,8% de los hogares encuestados recurrió a tarjetas, préstamos u otras formas de financiamiento durante los últimos dos años.
Fotografía: NA/JOSE LUIS PERRINO
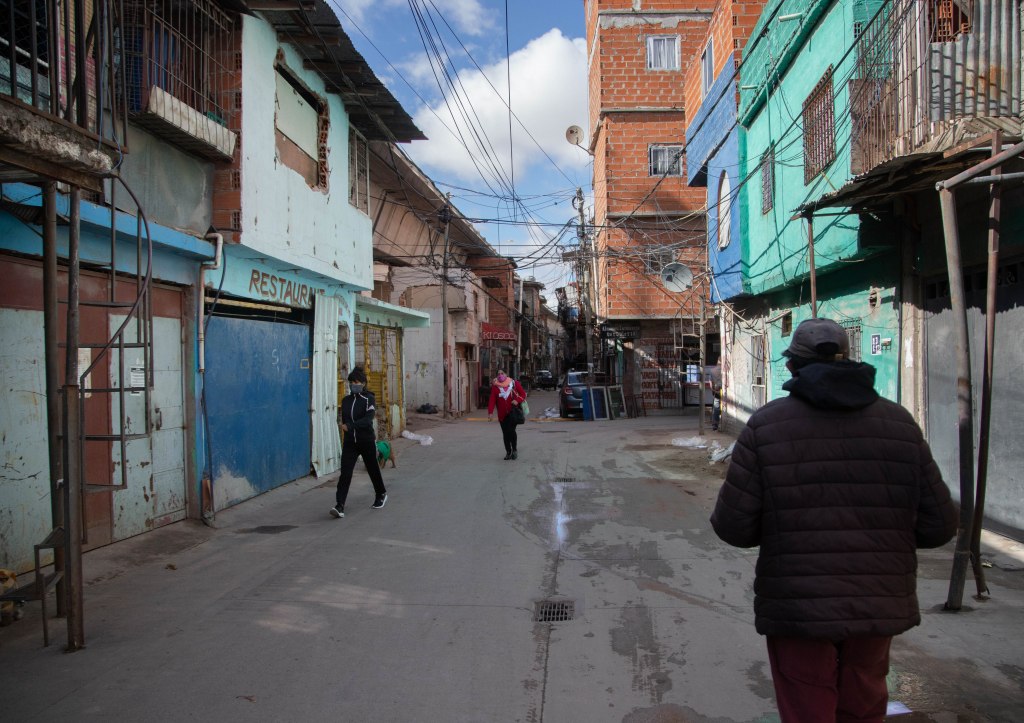
El 71,8% de los hogares de sectores populares de la Ciudad de Buenos Aires utilizó una tarjeta de crédito o pidió algún préstamo durante los últimos dos años, según un relevamiento realizado por el Movimiento Evita CABA junto con el Observatorio de Economía Popular, Social y Solidaria (OEPSS) de la Facultad de Ciencias Sociales de la UBA.
El estudio señala que el endeudamiento estuvo principalmente relacionado con gastos cotidianos y necesidades básicas.
“El motivo del endeudamiento de los sectores populares es, principalmente, poder vivir”, afirmó Jonathan Thea, secretario general del Movimiento Evita CABA.
Alimentos y salud, entre los principales destinos del crédito
Entre los hogares que solicitaron préstamos o créditos, el 73% indicó que utilizó ese dinero para comprar alimentos.
Los gastos de salud aparecieron en segundo lugar, con el 54% de las respuestas. También se registraron préstamos destinados a pagar impuestos o servicios, con el 44%, y alquileres, con el 25%.
Según el relevamiento, estos datos muestran una relación entre la necesidad de recurrir al crédito y las dificultades para afrontar los gastos habituales de los hogares.
Las billeteras virtuales ganan espacio frente a los bancos
El estudio también analizó dónde buscan financiamiento las familias.
Solo el 32% de quienes solicitaron préstamos recurrió a un banco. En cambio, el 65,5% utilizó Mercado Pago u otras billeteras virtuales.
Además, el 62% pidió dinero a familiares o conocidos, el 45,8% compró fiado en comercios del barrio y el 43% acudió a prestamistas barriales.
Thea sostuvo que las condiciones de acceso al sistema bancario tradicional pueden llevar a las familias a buscar otras alternativas de financiamiento.
La mora aparece como otro de los problemas
El relevamiento también registró dificultades para cumplir con los pagos.
Entre los hogares que habían solicitado préstamos o créditos, el 66,2% no estaba al día con alguno o con ninguno de ellos. Dentro de ese grupo, el 70,2% se encontraba en situación de mora.
La situación también alcanza a las tarjetas de crédito. El 56,3% de las familias encuestadas no estaba al día con alguna o con la totalidad de sus tarjetas y, dentro de ese grupo, el 62% registraba atrasos superiores a tres meses.
Además, el 71,3% de quienes tenían saldos acumulados en sus tarjetas señaló que tuvo que pedir dinero prestado para cubrirlos.
Qué plantea el relevamiento sobre el endeudamiento
El estudio sostiene que el uso del crédito entre los hogares relevados está vinculado principalmente con la necesidad de cubrir gastos básicos.
Thea señaló que la pérdida de poder adquisitivo es uno de los factores que, según su interpretación, explican el recurso al endeudamiento.
“La mora en las deudas existentes es inevitable en un contexto de crisis económica como el que estamos viviendo”, sostuvo el dirigente.
El relevamiento, realizado sobre hogares de sectores populares de CABA, muestra así una combinación de endeudamiento destinado a gastos cotidianos y dificultades posteriores para afrontar los compromisos asumidos.





Marcha de la Bronca llenó Plaza de Mayo con reclamos al Gobierno y a la CGT

Justicia para Agostina Vega: Córdoba marchó y piden que la causa no cierre con 6 acusados

Kicillof encabezó el plenario del MDF y habló de una “historia nueva” de cara a 2027

Confirmado: cuánto salen las entradas para la despedida de Messi en el Monumental

La Marcha de la Bronca toma las calles contra el ajuste de Milei

El Gobierno le pagó a funcionario una indemnización de $110 millones y al otro día lo volvió a contratar

Presupuesto 2027: base naval y misiles en lugar de aulas, sillas de ruedas y hospitales

Duro editorial de The Economist contra Milei: “Tus aliados enfrentan acusaciones de corrupción propias”

Carlos Torres aterrizó en Ezeiza para dos shows de “La Reina del Flow”

El costo de la violencia migratoria de Trump: miedo, deportaciones y falta de trabajadores en Florida

Kicillof encabeza el Plenario Federal del MDF en Avellaneda

El Senado avanza con Inocencia Fiscal y los biocombustibles, pero con fisuras

Cayó un helicóptero de noticias en Los Ángeles: al menos tres muertos

El lawfare ante el mundo: los abogados de Cristina explican en la ONU por qué la condena es política

El video del acusado del femicidio de Camila antes de entregarse
-
 Denuncia4 días
El Gobierno le pagó a funcionario una indemnización de $110 millones y al otro día lo volvió a contratar
-
 Defensa1 día
Presupuesto 2027: base naval y misiles en lugar de aulas, sillas de ruedas y hospitales
-
 Economía 💲5 días
Duro editorial de The Economist contra Milei: “Tus aliados enfrentan acusaciones de corrupción propias”
-
 Espectáculos 🎭5 días
Carlos Torres aterrizó en Ezeiza para dos shows de “La Reina del Flow”
-
 DDHH4 días
El costo de la violencia migratoria de Trump: miedo, deportaciones y falta de trabajadores en Florida
-
 DDHH4 días
El lawfare ante el mundo: los abogados de Cristina explican en la ONU por qué la condena es política
-

 Comunidad 👥5 días
Según el INDEC, criar un hijo de hasta 12 años cuesta $713.070 por mes en la Argentina de Milei
-

 Fútbol & Goles4 días
La despedida del 10: Messi se retira en el Monumental el 6 de octubre