
Inflación
Con la fórmula mixta de alquileres, los inquilinos pagan el doble
Los contratos con actualización por ICL generan incrementos superiores al 11% en períodos cortos, mientras la inflación pura ronda el 6% trimestral. La fórmula que combina precios y salarios castiga más a los inquilinos.


Los inquilinos que firmaron contratos de alquiler durante la vigencia de la Ley de Alquileres enfrentan un panorama complejo: el ajuste trimestral del Índice para Contratos de Locación (ICL) alcanza el 11,20% en el período abril-julio 2025, superando ampliamente la inflación acumulada del mismo período que fue del 6,0% (2,8% en abril, 1,5% en mayo y 1,6% en junio).
Esta diferencia no es casualidad. El ICL se calcula combinando en partes iguales el Índice de Precios al Consumidor (IPC) y la Remuneración Imponible Promedio de los Trabajadores Estables (RIPTE), que refleja la evolución de los salarios. El resultado es un índice que, según los datos oficiales del Banco Central, genera mayor presión sobre el bolsillo de los inquilinos.
El peso de la fórmula mixta en los contratos vigentes
Los alquileres firmados entre julio de 2020 y el 17 de octubre de 2023 se rigen por la ley 27.551, con ajustes mediante el ICL del Banco Central. Esta población de contratos, que abarca casi tres años de locaciones, queda sujeta a una mecánica de actualización que considera no solo la inflación sino también la evolución salarial.
La diferencia práctica es significativa: mientras un contrato ajustado por IPC puro experimentaría un incremento del 6% trimestral, los regidos por ICL enfrentan aumentos del 11,20% en el mismo período. Para un alquiler de $700.000, esto significa la diferencia entre pagar $742.000 (ajuste por IPC) o aproximadamente $778.400 (ajuste por ICL).
En enero de 2025, los contratos ajustados por ICL aumentaron un 190,69% anual, mientras que el IPC mostró un incremento del 193% en el mismo período, lo que evidencia que la brecha puede variar según el momento de actualización, pero mantiene la tendencia de mayor impacto para los inquilinos.
La nueva realidad post Ley de Alquileres
Con la Ley de Alquileres derogada, los contratos de locación en Argentina ya no tienen una fórmula de actualización obligatoria. Sin embargo, los contratos firmados bajo el régimen anterior mantienen sus condiciones originales hasta su vencimiento.
Para los contratos posteriores al DNU que lo elijan, el ICL puede pactarse con periodicidad trimestral, semestral o anual, lo que permite mayor flexibilidad pero también genera incertidumbre sobre qué índice resulta más conveniente para las partes.
El impacto diferencial según periodicidad
Los datos oficiales muestran cómo la frecuencia de ajuste modifica el impacto:
- Ajuste trimestral: 11,20% (abril-julio 2025)
- Ajuste cuatrimestral: 13,96% (marzo-julio 2025)
- Ajuste semestral: 20,60% (enero-julio 2025)
Esta progresión muestra que, paradójicamente, los ajustes más frecuentes pueden resultar menos onerosos para los inquilinos, aunque mantienen la presión constante de incrementos regulares.
Contexto de política habitacional
La situación actual refleja las tensiones de un mercado de alquileres en transición. El incremento previsto para abril de 2025 fue del 116,85%, lo que implica una reducción contundente respecto del pico del 265% registrado en julio de 2024, según datos del BCRA.
Esta moderación relativa no oculta el hecho de que los inquilinos con contratos regidos por ICL enfrentan un mecanismo de actualización sistemáticamente más gravoso que aquellos que pueden negociar ajustes por inflación pura.
La inclusión del componente salarial en la fórmula, pensada originalmente para equilibrar las actualizaciones con la capacidad de pago, termina generando el efecto contrario en un contexto donde los salarios no acompañan completamente la evolución de los precios, pero sí elevan el piso de los ajustes inmobiliarios.
Puntos clave:
- El ICL genera aumentos trimestrales del 11,20%, casi el doble que la inflación pura del 6%
- Los contratos firmados entre julio 2020 y octubre 2023 mantienen obligatoriedad del ICL
- La fórmula mixta (50% IPC + 50% salarios) penaliza sistemáticamente a los inquilinos
- Los ajustes más frecuentes resultan paradójicamente menos onerosos que los anuales
- La derogación de la Ley de Alquileres no afecta contratos vigentes hasta su vencimiento


Combustibles ⛽
Otra vez: el Gobierno patea a noviembre la suba del impuesto a los combustibles
El Decreto 1126/2026 corrió del 1 de octubre al 1 de noviembre los aumentos pendientes de 2024, 2025 y los dos primeros trimestres de 2026. Las postergaciones de 2025 ya implicaron una resignación de ingresos fiscales de US$2.326 millones, según la consultora Economía y Energía, mientras el Ejecutivo defiende un “sendero fiscal sostenible”.
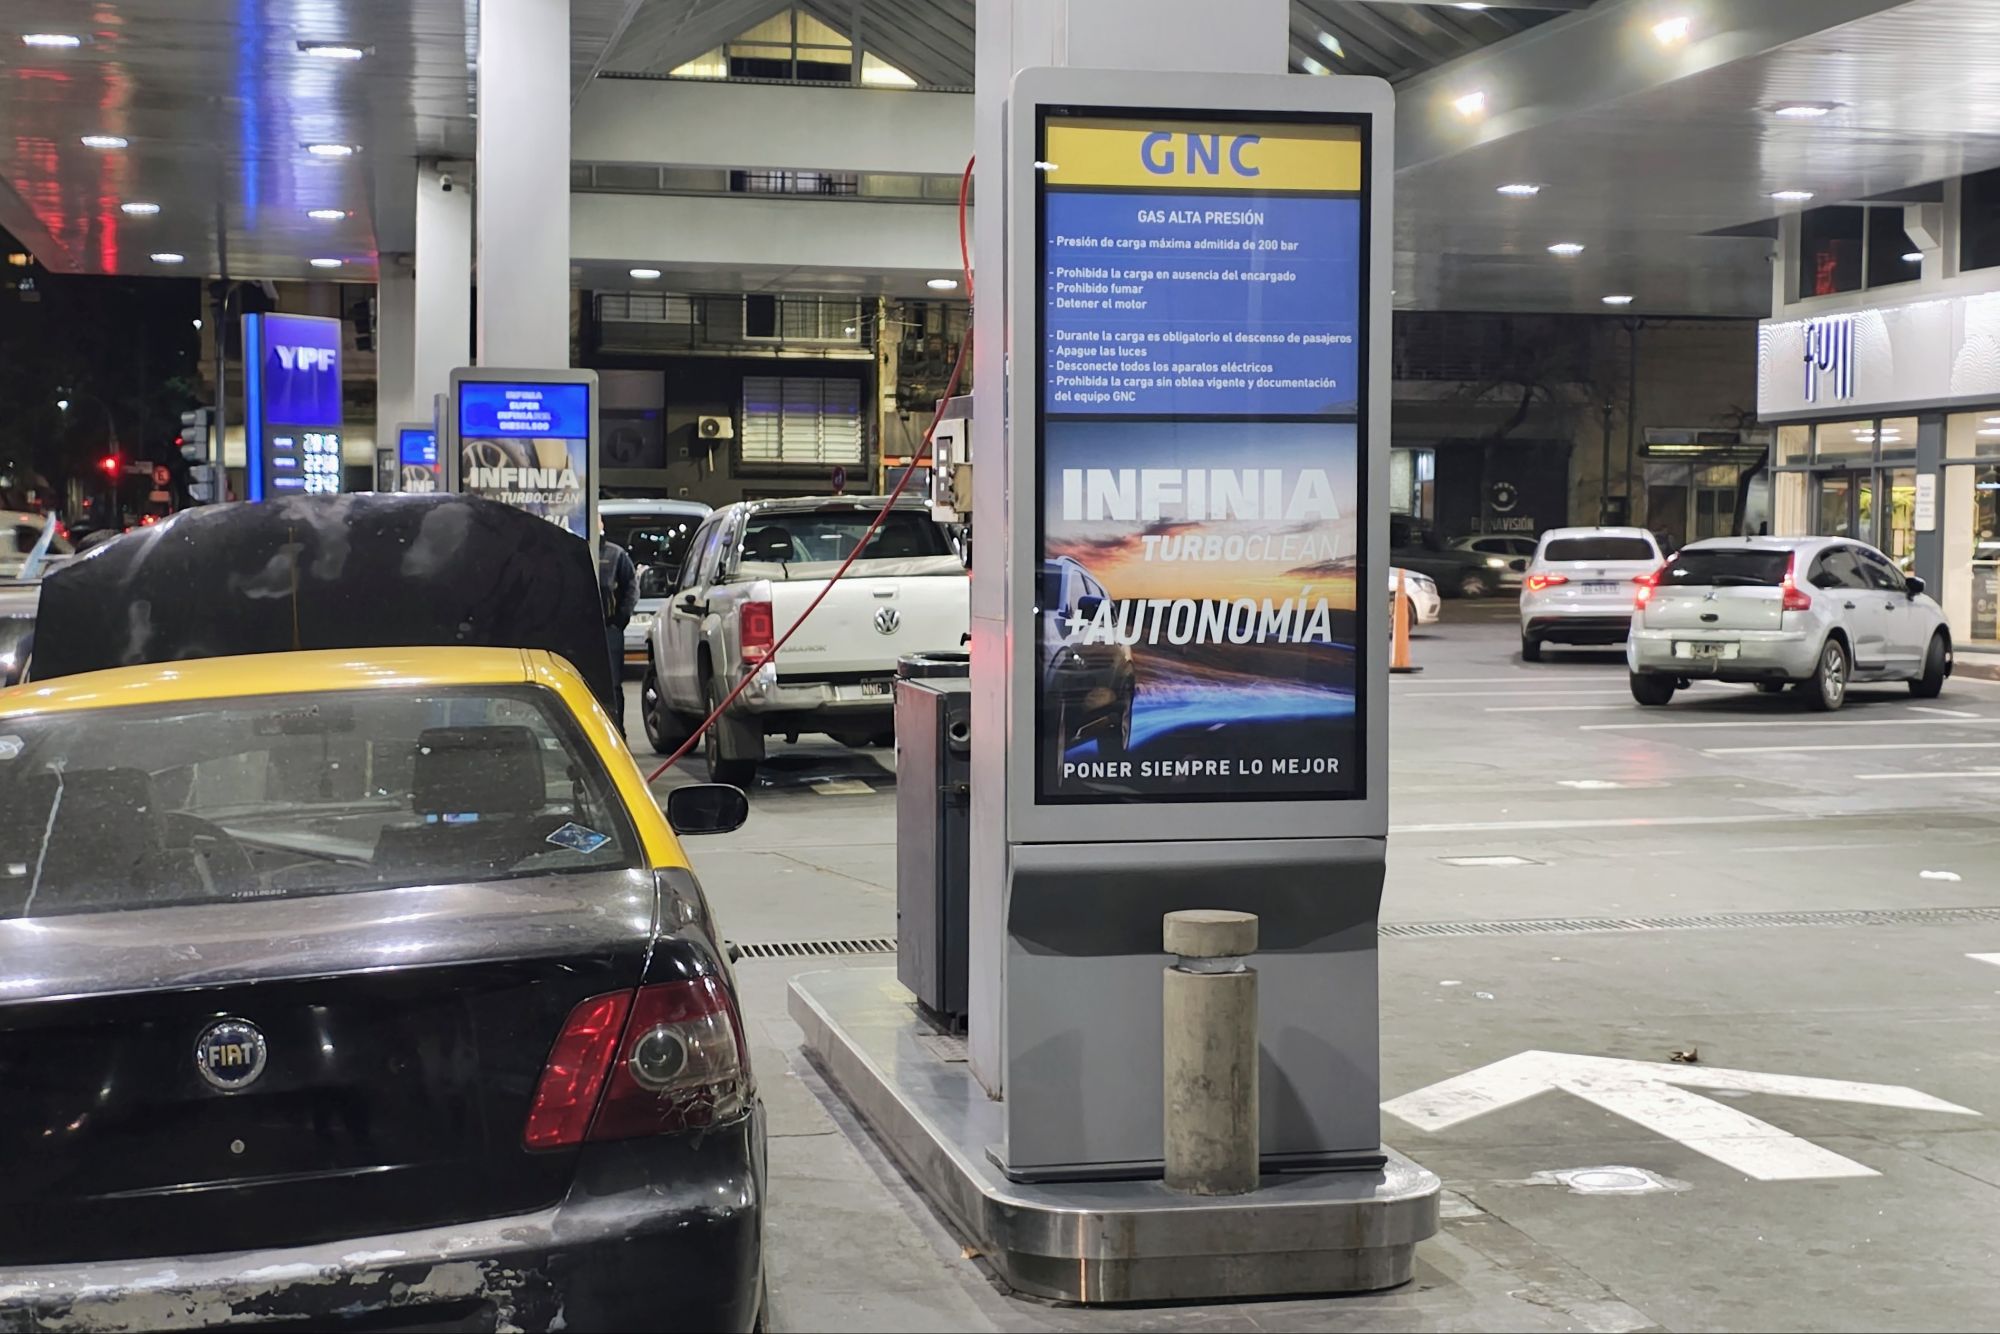
La suba del impuesto a los combustibles que debía llegar a los surtidores el 1 de octubre volvió a quedar en el freezer: el Gobierno la trasladó al 1 de noviembre. Es un nuevo capítulo de un cronograma que el Ejecutivo corre mes a mes desde hace más de un año.
La decisión del Poder Ejecutivo nacional se oficializó este miércoles mediante el Decreto 1126/2026, publicado en el Boletín Oficial. La norma difiere los incrementos remanentes en los montos del Impuesto sobre los Combustibles Líquidos (ICL) y del Impuesto al Dióxido de Carbono, derivados de las actualizaciones correspondientes a los años calendario 2024 y 2025 y al primer y segundo trimestre de 2026, para la nafta sin plomo, la nafta virgen y el gasoil.
El argumento oficial y el contexto energético
En los considerandos del decreto, el Gobierno explicó que la postergación busca “continuar estimulando el crecimiento de la economía a través de un sendero fiscal sostenible”, y consideró necesario diferir los incrementos remanentes de los productos alcanzados.
La medida se da en un escenario de creciente presión sobre los precios energéticos por el conflicto en Medio Oriente y luego de los aumentos que dispusieron las petroleras en los últimos días. El objetivo declarado es evitar un mayor impacto en los surtidores y atenuar el efecto sobre la inflación.
Un calendario que se corre una y otra vez
El mecanismo no es nuevo. Desde septiembre de 2025 el Ejecutivo dispuso que las subas se calculen en base a la inflación y se actualicen de forma trimestral, y estableció un monto fijo diferencial para el gasoil que se consume en las provincias patagónicas, el Partido de Patagones en Buenos Aires y el Departamento de Malargüe en Mendoza. Desde mediados de 2024, la administración de Javier Milei desdobló o postergó en varias oportunidades la actualización de estos tributos.
En los últimos meses la secuencia se repitió con puntualidad: el Decreto 562/2026 empujó el remanente a agosto, el 693/2026 lo movió a septiembre, una modificación posterior fijó el 1 de octubre como nueva fecha y ahora el 1126/2026 lo lleva a noviembre. Cada decreto aplica un ajuste parcial y deja lo más pesado para el mes siguiente.
Cuánto cuesta la postergación
Las postergaciones de aumentos impositivos a los combustibles dispuestas durante 2025 implicaron una resignación de ingresos fiscales por un total de US$2.326 millones, de acuerdo a la estimación de la consultora Economía y Energía.
La cifra expone una contradicción de fondo. Un Gobierno que hizo de la caída del gasto la bandera de su gestión renuncia, decreto tras decreto, a recaudación por un tributo que él mismo diseñó para actualizarse por inflación. Y el diferimiento no elimina el aumento, solo lo corre: los incrementos pendientes de 2024, 2025 y 2026 siguen acumulados, a la espera de una fecha que ya se movió varias veces.
Para el consumidor, el alivio es acotado. Que el Estado demore su parte no impide que las petroleras suban los precios en los surtidores, algo que según se informó ya ocurrió en los últimos días.
Lo que tenés que saber:
- El Decreto 1126/2026 se publicó este miércoles en el Boletín Oficial y traslada al 1 de noviembre de 2026 los incrementos que debían regir desde octubre.
- Alcanza a la nafta sin plomo, la nafta virgen y el gasoil, por actualizaciones de 2024, 2025 y el primer y segundo trimestre de 2026.
- El Gobierno lo justificó para “continuar estimulando el crecimiento de la economía” con un sendero fiscal sostenible.
- Las postergaciones de 2025 significaron US$2.326 millones menos de ingresos fiscales, según Economía y Energía.
- Desde septiembre de 2025 las subas se calculan según la inflación y se actualizan cada trimestre.





Brasil votó y el mundo tiembla: apoyos a Lula y Bolsonaro rumbo al balotaje

20 años de ESI: Milei desfinancia la Ley que salva vidas

Lula aplastó a Bolsonaro entre los brasileños que votaron en la Argentina: 66% a 27% en la Embajada

Lula tras los comicios: «El resultado fue inesperado, pero ganaremos»

Sin palabras, Messi y las fotos en Ezeiza que emocionan a dos millones de hinchas antes de su última vez con la Selección

Democracia ¿en riesgo?: Corte de EEUU le dio luz verde a Trump para revisar la ciudadanía de los votantes

Luján 2026: peregrinaron 2,7 millones de fieles, muy por encima del año pasado

Caminata a Luján 2026: todo lo que tenés que llevar (y lo que no) para llegar sano a la Basílica

Platense dio el golpe ante Estudiantes y quedó entre los cuatro mejores de la Copa Argentina

Passalacqua va a la Justicia para defender el suelo misionero

El video se hizo viral y agresor está identificado pero la Justicia no actúa, mientras una mujer espera protección

Las cámaras que atraparon al femicida de Aixa: seguimiento, ocultamiento y detención en Tigre

Pánico a 34.000 pies: un piloto apuñaló a otro en medio de un vuelo a Israel

VIDEO: así emboscaron a balazos al custodio de Monteoliva en la puerta de su casa

Un colectivo de la línea 29 atropelló a cuatro personas en Palermo
-
 DDHH7 días
Democracia ¿en riesgo?: Corte de EEUU le dio luz verde a Trump para revisar la ciudadanía de los votantes
-
 Buenos Aires1 día
Luján 2026: peregrinaron 2,7 millones de fieles, muy por encima del año pasado
-
 Buenos Aires5 días
Caminata a Luján 2026: todo lo que tenés que llevar (y lo que no) para llegar sano a la Basílica
-
 Fútbol & Goles!3 días
Platense dio el golpe ante Estudiantes y quedó entre los cuatro mejores de la Copa Argentina
-
 Misiones1 día
Passalacqua va a la Justicia para defender el suelo misionero
-

 Espectáculos 🎭7 días
MasterChef Celebrity 2026: a qué hora empieza hoy, quiénes participan y cómo verlo en vivo
-

 Judiciales ⚖️7 días
Caso D’Agostino: la violación denunciada sigue sin imputación tras cinco meses
-

 Goles! ⚽5 días
Cristiano Ronaldo dejó la concentración de Portugal y advirtió: “A su debido tiempo contaré la verdad”