
CABA
Cómo es la ley porteña para refinanciar deudas: qué hay detrás del consenso y qué queda afuera
La Legislatura de CABA aprobó la Ley N° 6.959 con votos de todos los bloques menos La Libertad Avanza. El programa ofrece refinanciación con tasa fija del 35% TNA para familias en mora, en un contexto de endeudamiento récord que el ajuste de Milei construyó mes a mes.

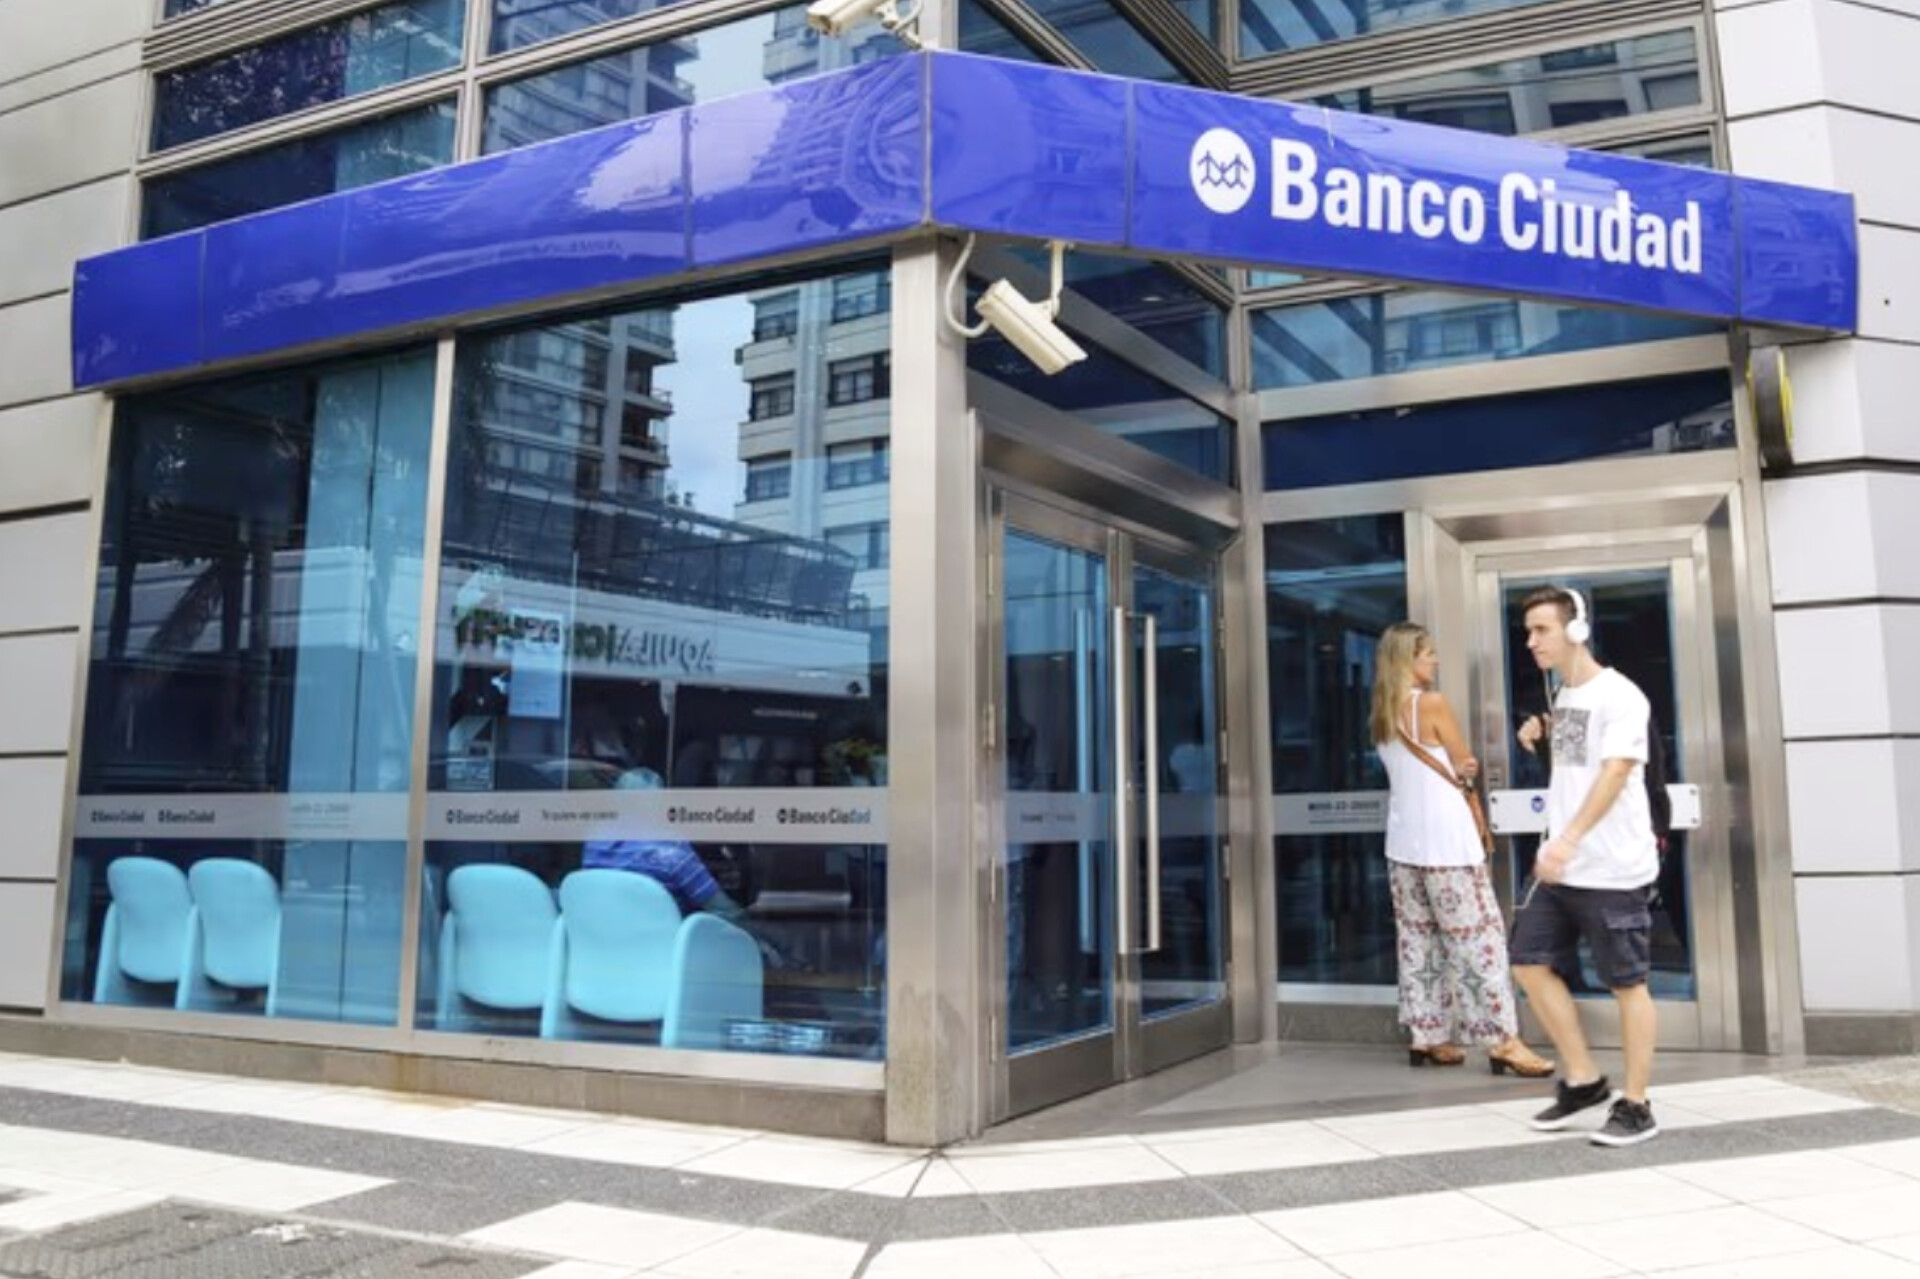
La Ciudad Autónoma de Buenos Aires puso en marcha el Programa de Desendeudamiento Familiar y Personal, creado mediante la Ley N° 6.959, promulgada por el jefe de Gobierno porteño, Jorge Macri, el 30 de junio y publicada en el Boletín Oficial el 1 de julio. La iniciativa, que comenzará a operar el 3 de agosto, permite refinanciar deudas en mora por préstamos personales y tarjetas de crédito con una tasa nominal anual fija máxima del 35% y un plazo mínimo de devolución de 24 meses. El proyecto fue impulsado por el legislador peronista Leandro Santoro y contó con el voto de 42 legisladores sobre 60: todos los bloques apoyaron la iniciativa, con la sola excepción del bloque de La Libertad Avanza.
Una ley que nació de la crisis
El programa no surgió en el vacío. Llegó en un momento en que la mora de las familias argentinas alcanzó niveles históricos: 11,5% en los primeros meses de 2026, el registro más alto desde 2004, según datos del Banco Central. Los préstamos personales lideran el deterioro con una morosidad del 14,2%, mientras que las tarjetas de crédito registran un 11,7% de atraso. El trasfondo es conocido: desde diciembre de 2023, los servicios públicos acumularon subas superiores al 525%, el transporte rozó el 900% de incremento y la Canasta Básica Alimentaria exhibió variaciones interanuales del 32,8% a marzo de 2026, según el INDEC. Las familias recurrieron al crédito para cubrir lo que los salarios ya no alcanzaban a pagar. Cuando el crédito tampoco alcanzó, llegó la mora.
Según los propios fundamentos del proyecto aprobado, esta dinámica derivó en «un nivel de fragilidad financiera creciente, especialmente en sectores medios y medios bajos», generada por «el deterioro del poder adquisitivo, el aumento del costo de vida y la mayor utilización del crédito para cubrir gastos esenciales como alimentación, transporte y servicios básicos». La ley no nombra al gobierno de Milei, pero la cadena causal es inequívoca.
Qué ofrece el programa y quiénes pueden acceder
El Banco Ciudad será la entidad ancla del programa y ya confirmó su adhesión. Los demás bancos y entidades financieras reguladas por el BCRA tendrán tiempo hasta el 31 de julio para sumarse. Como incentivo, la ley establece una reducción del 50% en el Impuesto sobre los Ingresos Brutos aplicable a los intereses generados por las refinanciaciones. Las entidades que adhieran podrán ofrecer condiciones mejores que las previstas como piso por la norma, pero no peores.
Para acceder al programa, las personas deberán cumplir con cinco requisitos: registrar deudas originadas exclusivamente en tarjetas de crédito o préstamos personales de entidades financieras bancarias; estar calificadas en la Central de Deudores del BCRA en Situación 2 (atraso de entre 60 y 90 días) o Situación 3 (entre 90 y 180 días) al 1 de junio de 2026; tener ingresos familiares inferiores a 10 salarios mínimos (equivalente en la actualidad a $3.678.000 mensuales); acreditar que las cuotas adeudadas representan más del 30% de los ingresos del hogar; y contar con domicilio real en la Ciudad con una antigüedad mínima de dos años.
Quiénes quedan afuera: el mapa de las exclusiones
La ley establece un conjunto de exclusiones que define los límites del auxilio. No podrán acceder al programa quienes sean propietarios de más de un inmueble; quienes posean vehículos con menos de cinco años de antigüedad (salvo que los destinen a actividades laborales debidamente acreditadas); titulares de embarcaciones, aeronaves o bienes suntuarios sujetos a registro; personas con activos financieros como plazos fijos, bonos o fondos comunes de inversión que excedan el total de la deuda reclamada; y quienes hayan adquirido divisas durante el período en que acumularon las deudas que ahora buscan refinanciar.
Esta última condición tiene un peso político particular: quien apostó al dólar mientras se endeudaba queda expresamente fuera de la red de contención. El diseño apunta a familias que genuinamente no pudieron pagar, no a quienes especularon con el tipo de cambio mientras acumulaban pasivos. La ley también excluye las deudas contraídas con billeteras virtuales o compañías financieras no bancarias, un segmento donde la mora creció con especial intensidad y que, paradójicamente, concentra a los sectores de menores ingresos con menor acceso al sistema bancario formal.
Una línea específica para trabajadores informales
La ley incluye una cláusula que merece atención: el Banco Ciudad deberá instrumentar, a través de Ciudad Microempresas S.A.U., una línea específica de refinanciación para emprendedores y trabajadores no registrados que mantengan obligaciones con esa entidad y registren atrasos de entre 60 y 180 días. Es una concesión a la economía informal, aunque acotada a quienes ya eran clientes del banco público porteño.
Un consenso con asterisco
El respaldo amplio que obtuvo la iniciativa en la Legislatura encubre una tensión de fondo. Jorge Macri valoró la aprobación y la presentó como un logro de consenso, destacando que fue «una propuesta que trabajamos en conjunto entre el Poder Ejecutivo y la Legislatura». Sin embargo, la autoría del proyecto corresponde al bloque opositor: fue el diputado peronista Leandro Santoro quien impulsó la iniciativa, secundado por los legisladores de su bancada Claudia Neira y Alejandro Grillo. El bloque macrista Vamos por Más, que conduce Silvia Lospennato, también votó a favor. El único bloque que rechazó la ley fue La Libertad Avanza, el espacio que a nivel nacional gobierna con el mismo modelo de ajuste que generó la crisis que este programa intenta paliar.
Desde el sistema financiero, fuentes de una entidad bancaria consultadas en reserva por medios especializados reconocieron que la ley «da un marco» útil para las negociaciones, aunque advirtieron que el proyecto original «era mucho más disruptivo» y que se llegó a «una alternativa de consenso con condiciones que los bancos tenemos disponibles». La versión sancionada, agregan las mismas fuentes, es «voluntaria» para las entidades, lo que la diferencia de los proyectos que circulan en el Congreso Nacional, algunos de los cuales incluyen quitas obligatorias y restricciones a la venta de cartera que, según el sector financiero, «generan sobrecostos y pueden traer un efecto contraproducente».
El contexto nacional: más de 30 proyectos esperando en el Congreso
La ley porteña no es un hecho aislado. Se aprobó en un momento en que más de 30 proyectos de refinanciación de deudas familiares aguardan tratamiento en el Congreso de la Nación, como respuesta a la morosidad récord que atraviesa el sistema financiero. El gobierno nacional, mientras tanto, no ha impulsado ninguna medida equivalente. El presidente del Banco Central, Santiago Bausili, descartó toda intervención estatal al calificar la crisis de pagos como «un proceso de aprendizaje para los bancos». Fue el Banco Nación el que, a fines de mayo, lanzó herramientas propias de refinanciación con tasas de hasta un 65% TNA, lejos del techo fijado por la norma porteña. La CABA, paradójicamente gobernada por el macrismo, terminó ofreciendo mejores condiciones que el gobierno libertario que integra la misma coalición.
Puntos clave
- La Ley N° 6.959 de CABA crea el Programa de Desendeudamiento Familiar y Personal, vigente desde el 3 de agosto.
- La refinanciación se otorgará con tasa fija máxima del 35% TNA y plazo mínimo de 24 meses.
- Pueden acceder familias con ingresos inferiores a 10 salarios mínimos ($3.678.000) y mora de entre 60 y 180 días al 1 de junio.
- La ley fue aprobada con 42 votos sobre 60, con el único rechazo de La Libertad Avanza.
- Quedan excluidas las deudas con billeteras virtuales y fintech no bancarias, donde la mora crece con mayor intensidad.


CABA
Vivir en CABA: el 40% de las familias más pobres deja más de la mitad del sueldo en el alquiler
Un informe del Consejo Económico y Social de la Ciudad (CESBA) y la fundación Fundar confirmó que el 40% de los hogares de menores ingresos en la Ciudad de Buenos Aires destina más de la mitad de sus recursos al alquiler de un departamento de dos ambientes. Entre 2013 y 2026, los precios relativos de vivienda y servicios treparon casi 25 puntos y la proporción de hogares inquilinos pasó del 22% al 36,9%.

En la Ciudad de Buenos Aires, cuatro de cada diez hogares de menores ingresos destina más de la mitad de sus recursos al alquiler de un departamento de dos ambientes. El dato surge de un informe elaborado en conjunto por el Consejo Económico y Social de la Ciudad (CESBA) y la fundación Fundar, que analizó la evolución de las condiciones económicas y habitacionales de los porteños a lo largo de los últimos 13 años. El resultado retrata una ciudad donde el derecho a la vivienda se convirtió en lujo para los que menos tienen.
El estudio, que abarca el período comprendido entre agosto de 2013 y agosto de 2026, identificó un corrimiento estructural en la composición del gasto familiar. Los precios relativos de la vivienda y los servicios aumentaron casi 25 puntos porcentuales en ese lapso, desplazando el peso de otros rubros como alimentación, indumentaria, educación, salud y esparcimiento. El presupuesto familiar quedó cada vez más dominado por gastos fijos, dejando márgenes cada vez más estrechos para el resto de la vida.
El alquiler ya no es una etapa: es una condición permanente
El informe registró además una transformación profunda en la estructura habitacional de la Ciudad. Los hogares inquilinos pasaron de representar alrededor del 22% en 2001 al 36,9% en 2022, un salto que convirtió al alquiler en una condición habitacional extendida y no ya en una etapa transitoria. La tendencia se profundiza especialmente entre los jóvenes, que acceden cada vez menos a la propiedad y quedan atrapados en un mercado de alquileres que sube sin pausa.
El contraste entre los distintos tipos de hogar revela la dimensión del problema. Según el informe, la canasta de consumo de una persona sola propietaria aumentó un 25,2% en dólares entre 2013 y 2026, mientras que la de una pareja joven propietaria subió un 21,5%. La familia propietaria con dos hijos registró un incremento del 19,4%. En cambio, para una pareja joven que alquila, el aumento fue del 11,4%. Las diferencias ilustran cómo la situación habitacional no es un dato accesorio, sino un factor determinante de la estructura de gastos y de la capacidad de proyección económica de cada hogar.
Los gastos fijos que asfixian el presupuesto
El peso creciente del alquiler dentro del presupuesto familiar no opera de manera aislada. Se combina con el incremento sostenido de las expensas y los servicios públicos, que desde diciembre de 2023 acumularon subas superiores al 500% en rubros como transporte, gas, agua y electricidad, según datos del IIEP (UBA-CONICET). La presión sobre los ingresos es simultánea desde múltiples frentes: el alquiler sube, los servicios suben, y la capacidad de ahorro se contrae.
Para los sectores de menores ingresos, el impacto es de una magnitud que excede cualquier ajuste racional del presupuesto. Cuando el alquiler de un dos ambientes absorbe más de la mitad de los ingresos disponibles, el margen para mudarse, planificar, ahorrar o aspirar a una vivienda propia se vuelve prácticamente inexistente. Lo que el informe describe en términos estadísticos es, en la vida cotidiana de miles de familias porteñas, la imposibilidad de construir un horizonte.
Un mercado sin regulación y un Estado que se retiró
El deterioro del acceso a la vivienda tiene contexto político y regulatorio. La derogación de la Ley de Alquileres en 2023, impulsada como parte del programa de desregulación del gobierno libertario, eliminó los marcos de previsibilidad contractual que, con sus limitaciones, fijaban pisos para la negociación. En un mercado librado a la lógica de la oferta y la demanda, los alquileres se actualizan mensualmente y la incertidumbre sobre el costo de renovación opera como factor de expulsión para los inquilinos más vulnerables.
El informe del CESBA y Fundar llega en un momento en que el gobierno nacional reivindica el equilibrio fiscal y la desaceleración de la inflación como señales de recuperación económica. Pero los datos sobre el acceso a la vivienda revelan una recuperación que no llega a los hogares que más la necesitan: aquellos que alquilan, que tienen bajos ingresos, y que enfrentan cada mes la disyuntiva entre pagar el alquiler o cubrir el resto de las necesidades básicas.
Lo que tenés que saber:
- El 40% de los hogares de menores ingresos de CABA destina más de la mitad de sus ingresos al alquiler de un departamento de dos ambientes.
- Entre 2013 y 2026, los precios relativos de vivienda y servicios aumentaron casi 25 puntos porcentuales, según el informe del CESBA y Fundar.
- Los hogares inquilinos pasaron del 22% en 2001 al 36,9% en 2022, consolidando el alquiler como condición habitacional estructural y no transitoria.
- La canasta de consumo de una persona sola propietaria subió 25,2% en dólares en ese período; la de una pareja joven que alquila aumentó solo el 11,4%.
- El aumento de los gastos fijos, alquiler, expensas y servicios, reduce el margen para ahorrar, mudarse o proyectar el acceso a una vivienda propia.





Confirmado: así jugará Argentina el último partido de Messi en el Monumental

Vivir en CABA: el 40% de las familias más pobres deja más de la mitad del sueldo en el alquiler

Docentes de San Luis: la UTEP calcula una brecha salarial del 55,75% con Poggi

La Bolsa le cobra la factura a Rockhopper: el proyecto Sea Lion en Malvinas, cada vez más cerca del precipicio

Vialidad Nacional: Milei profundiza el vaciamiento del Estado con una nueva ola de retiros voluntarios

Democracia ¿en riesgo?: Corte de EEUU le dio luz verde a Trump para revisar la ciudadanía de los votantes

Luján 2026: peregrinaron 2,7 millones de fieles, muy por encima del año pasado

Caminata a Luján 2026: todo lo que tenés que llevar (y lo que no) para llegar sano a la Basílica

Passalacqua va a la Justicia para defender el suelo misionero

Platense dio el golpe ante Estudiantes y quedó entre los cuatro mejores de la Copa Argentina

El video se hizo viral y agresor está identificado pero la Justicia no actúa, mientras una mujer espera protección

Las cámaras que atraparon al femicida de Aixa: seguimiento, ocultamiento y detención en Tigre

Pánico a 34.000 pies: un piloto apuñaló a otro en medio de un vuelo a Israel

VIDEO: así emboscaron a balazos al custodio de Monteoliva en la puerta de su casa

Un colectivo de la línea 29 atropelló a cuatro personas en Palermo
-
 DDHH7 días
Democracia ¿en riesgo?: Corte de EEUU le dio luz verde a Trump para revisar la ciudadanía de los votantes
-
 Buenos Aires2 días
Luján 2026: peregrinaron 2,7 millones de fieles, muy por encima del año pasado
-
 Buenos Aires5 días
Caminata a Luján 2026: todo lo que tenés que llevar (y lo que no) para llegar sano a la Basílica
-
 Misiones1 día
Passalacqua va a la Justicia para defender el suelo misionero
-
 Fútbol & Goles!4 días
Platense dio el golpe ante Estudiantes y quedó entre los cuatro mejores de la Copa Argentina
-

 Espectáculos 🎭7 días
MasterChef Celebrity 2026: a qué hora empieza hoy, quiénes participan y cómo verlo en vivo
-

 Judiciales ⚖️7 días
Caso D’Agostino: la violación denunciada sigue sin imputación tras cinco meses
-

 Goles! ⚽5 días
Cristiano Ronaldo dejó la concentración de Portugal y advirtió: “A su debido tiempo contaré la verdad”