Dólar 💵
El vocero de Milei dijo que el dólar podría llegar a $1.800: la grieta entre el relato oficial y el mercado
El vocero presidencial admitió en un streaming oficialista que una corrección cambiaria «es una posibilidad», y el último Relevamiento de Expectativas de Mercado del Banco Central proyecta un tipo de cambio cercano a los $1.700 para fin de año. La confesión contradice el discurso gubernamental de estabilidad.

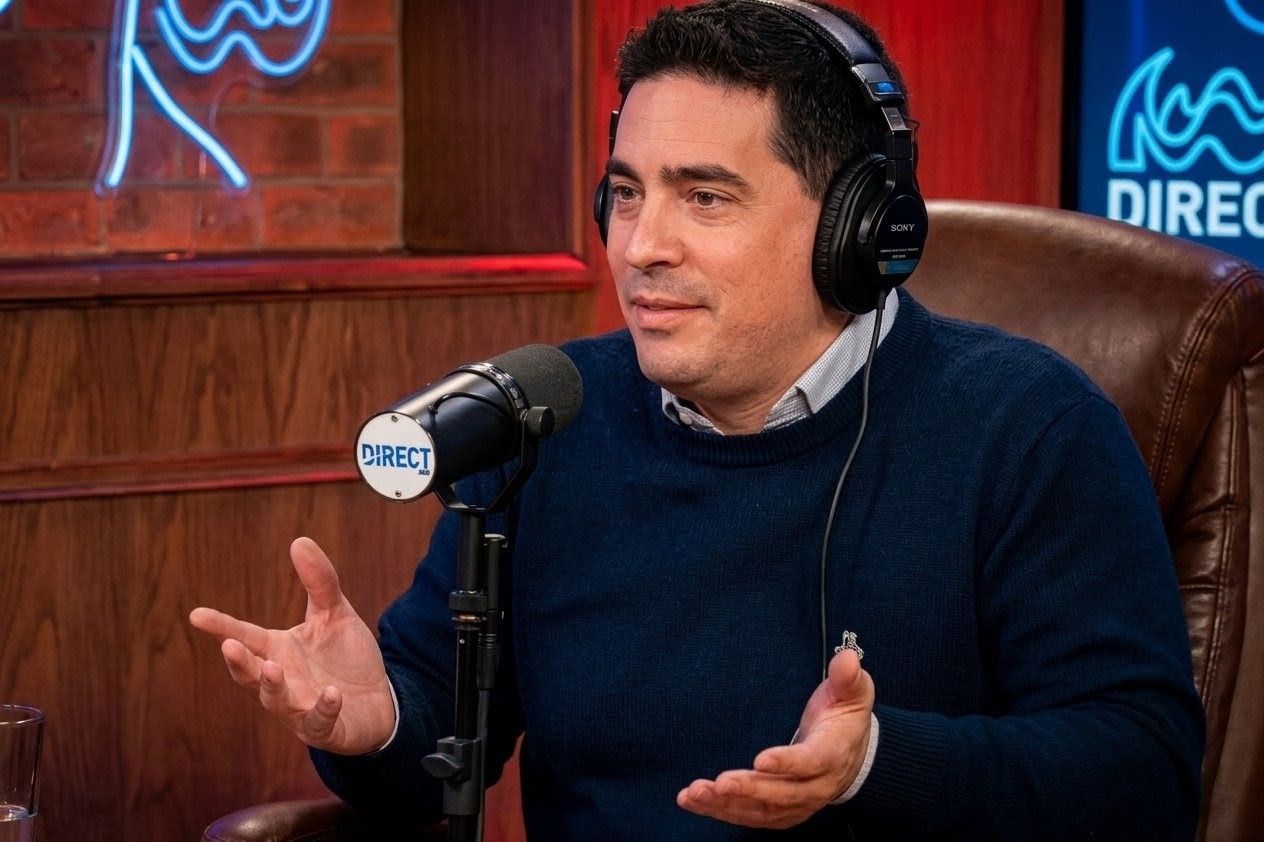
El dólar y los salarios son los dos pilares sobre los que el Gobierno de Javier Milei construyó su relato de éxito económico. Pero en las últimas horas, uno de los propios funcionarios del equipo oficialista horadó ese andamiaje: el vocero presidencial Adrián Ravier reconoció públicamente que el tipo de cambio podría experimentar una corrección y llegar a valores de entre $1.700 y $1.800 en los próximos meses. La declaración, formulada en un streaming de carácter oficialista, no pasó inadvertida en un contexto donde la devaluación es una amenaza latente para el poder adquisitivo de los trabajadores.
«Es una posibilidad»: la admisión que el oficialismo intentó minimizar
Ravier intentó enmarcar la posible corrección cambiaria como un movimiento «mínimo» que «no va a tener un impacto significativo en el bolsillo de los argentinos». Tras recorrer una serie de grandes devaluaciones de gobiernos anteriores para contextualizar el escenario actual, el vocero reconoció que «es una posibilidad que el tipo de cambio llegue a $1.800 ó $1.700 para dentro de unos meses». El argumento del funcionario buscó diferenciarse de saltos cambiarios abruptos del pasado, pero la admisión en sí misma representa una fisura en el discurso oficial de estabilidad cambiaria que el equipo económico repite cada vez que puede.
La pregunta de si existe o no atraso cambiario sobrevoló la declaración de Ravier, quien esquivó una respuesta directa: «Si hay atraso cambiario o no, es muy difícil de decir», señaló, antes de concluir que cualquier corrección sería de magnitud acotada. Sin embargo, la dificultad para responder con certeza esa pregunta es, en sí misma, una señal de alarma para quienes siguen de cerca la política monetaria.
El mercado ya descuenta una suba del dólar
Las palabras de Ravier no llegaron en el vacío. Antes de su declaración, el propio mercado financiero ya venía descontando un tipo de cambio más elevado hacia fin de año. El último Relevamiento de Expectativas de Mercado (REM) del Banco Central, elaborado en base a encuestas realizadas a las consultoras y empresas más relevantes del sector financiero, proyecta un dólar cercano a los $1.700 para diciembre de 2026. El consenso privado y las palabras del vocero apuntan, entonces, en la misma dirección, aunque el Gobierno se esfuerce en llamarlo «corrección mínima» en lugar de devaluación.
El Banco Central acumuló más de 6.000 millones de dólares en reservas desde principios de año, un dato que el oficialismo exhibe como señal de fortaleza. No obstante, analistas del sector advierten que ese ritmo de compra se desacelerará una vez superada la cosecha gruesa, lo que limitará el margen del Gobierno para sostener artificialmente el valor del dólar en los meses siguientes.
El ancla que sostiene una macroeconomía frágil
El tipo de cambio cumple en el esquema libertario una función doble y contradictoria: es, al mismo tiempo, el principal instrumento antiinflacionario y el punto de mayor fragilidad del modelo. La estabilidad financiera que el Gobierno exhibe hoy, a pesar de la caída de los salarios, la pérdida de empleos y el cierre de empresas, depende en gran medida del dólar quieto. Una devaluación, aunque sea presentada como «mínima», arrastra un riesgo concreto: acelerar el cierre de negocios y licuar aún más el poder adquisitivo de los trabajadores, especialmente si la respuesta del Gobierno fuera profundizar el ajuste para evitar nuevas correcciones del tipo de cambio, como ya hizo en ciclos anteriores.
El propio Gobierno reconoció en otras instancias que el proceso de recomposición salarial «lleva tiempo» y «genera tensiones». Mientras tanto, los salarios privados registrados subieron apenas un 2% en mayo, por debajo de la inflación del mismo mes, que fue del 2,1%, según datos del INDEC. La brecha entre salarios y precios se repite en las comparaciones interanuales y acumula un deterioro sostenido desde el inicio de la gestión. En ese contexto, una nueva corrección del tipo de cambio sería una mala noticia más para los sectores populares.
La contradicción estructural del modelo
La declaración de Ravier expone una contradicción que el Gobierno prefiere no abordar frontalmente: si el tipo de cambio está atrasado, cualquier corrección afectará los precios internos y erosionará los ingresos reales; si no lo está, la competitividad de las exportaciones queda condicionada por otros factores estructurales que el modelo libertario tampoco resolvió. El propio Ravier intentó salir de ese dilema reivindicando el rendimiento exportador como prueba de competitividad sin necesidad de devaluación, pero sus números sobre la posible llegada del dólar a $1.700 o $1.800 desmienten esa certeza.
El mercado, los analistas y ahora el propio vocero presidencial confluyen en un escenario que el relato oficial prefiere esquivar: el dólar se va a mover. La discusión es cuánto, cuándo y, sobre todo, quién pagará el costo.
Puntos clave
- El vocero presidencial Adrián Ravier reconoció que el tipo de cambio podría llegar a $1.700 o $1.800 en los próximos meses.
- El REM del Banco Central proyecta un dólar cercano a $1.700 para diciembre de 2026.
- El Banco Central acumuló más de 6.000 millones de dólares desde principios de año, pero el ritmo se desaceleraría tras la cosecha gruesa.
- Los salarios privados registrados subieron 2% en mayo, por debajo de la inflación del 2,1% según el INDEC.
- Una corrección cambiaria profundizaría el deterioro del poder adquisitivo en un contexto de ajuste sostenido.


Dólar 💵
Canje de deuda: el Tesoro postergó USD 3.896 millones, casi el 70% solo un mes
Finanzas rescató el 72,85% de la LELINK D30O6 y entregó a cambio títulos dólar linked, pero la mayor parte pasó a una letra que vence en noviembre. La deuda no se canceló: sigue atada al tipo de cambio y solo cambió de fecha.

El Gobierno descomprimió el vencimiento de fin de octubre, pero lo hizo con un corrimiento mínimo de plazos: casi siete de cada diez dólares canjeados pasaron a una letra que vence apenas un mes después.
La Secretaría de Finanzas del Ministerio de Economía, que conduce Luis Caputo, informó que en la licitación del martes 20 de octubre adjudicó un total de USD 3.896 millones, tras recibir 417 ofertas por USD 4.351 millones. Eso equivale a un rescate del 72,85% del valor nominal en circulación de la LELINK D30O6, la letra dólar linked que vence el 30 de octubre de 2026. La operación es una conversión anticipada en especie, encuadrada en el artículo 2° del Decreto 846/2024 y formalizada por la Resolución Conjunta 63/2026, publicada el 21 de octubre en el Boletín Oficial.
Cómo se repartió el canje
El tramo principal fue la reapertura de la LELINK D30N6, con vencimiento el 30 de noviembre de 2026. Según el detalle de Finanzas, se adjudicaron USD 2.681 millones nominales, con un precio de corte de USD 992,07 por cada USD 1.000, y se rescataron USD 2.662 millones nominales de la D30O6.
La LELINK D15E7, que vence el 15 de enero de 2027, recibió ofertas por USD 1.272 millones y se adjudicaron USD 1.043 millones nominales, con un precio de corte de USD 990; el nominal rescatado de la letra original fue de USD 1.034 millones. Por último, el bono dólar linked TZV27, con vencimiento el 30 de junio de 2027, se adjudicó por USD 206 millones nominales, con un precio de corte de USD 972, a cambio de USD 201 millones de la D30O6.
La diferencia entre los nominales de los títulos nuevos y los de la letra rescatada responde a los distintos precios de corte. Según esas cifras, la suma de los nuevos nominales asciende a USD 3.930 millones, contra los USD 3.896 millones adjudicados. El canje no elimina deuda: reemplaza un título por otros con fechas de pago posteriores.
Menos presión inmediata, deuda atada al dólar
Antes de la operación había USD 5.348 millones nominales en circulación de la D30O6; tras el canje quedan unos USD 1.452 millones. Los analistas de Dhalmore Capital calcularon que, de los $16,758 billones de vencimientos de la próxima licitación, $8,15 billones correspondían a dólar linked. Después del canje restan $2,21 billones de la D30O6 y el total a refinanciar baja a $10,78 billones.
Los tres instrumentos adjudicados son dólar linked, por lo que el monto a pagar en pesos sigue atado a la evolución del tipo de cambio oficial. El Tesoro gana aire para fin de mes, pero conserva compromisos ajustados por el dólar en noviembre, enero y junio. El impacto final sobre las cuentas públicas dependerá del costo de los nuevos instrumentos y de cómo se afronten esos vencimientos.
Un mecanismo que se repite
No es la primera operación de este tipo. El 22 de septiembre, Finanzas hizo un canje similar con la LELINK D30S6, que alcanzó una adhesión del 75%, la más alta del año. La D30O6, la letra que ahora se canjeó, era una de las opciones que el Tesoro había ofrecido en aquella operación de septiembre. La secuencia muestra un esquema de administración de vencimientos que se apoya en renovar plazos antes que en cancelar compromisos.
Cómo sigue
Finanzas estableció que los participantes cuyas ofertas fueron aceptadas deben transferir los títulos elegibles antes de las 17 del jueves 22 de octubre. Recién entonces podrá confirmarse el resultado efectivo de la operación.
Lo que tenés que saber:
- Finanzas adjudicó USD 3.896 millones tras recibir 417 ofertas por USD 4.351 millones.
- El rescate equivale al 72,85% del valor nominal en circulación de la LELINK D30O6.
- USD 2.662 millones rescatados pasaron a la D30N6, que vence el 30 de noviembre de 2026.
- El resto se repartió entre la D15E7 (enero de 2027) y el TZV27 (junio de 2027).
- Los títulos nuevos siguen siendo dólar linked: la deuda cambió de fecha, pero no se canceló.



Tatiana Fernández murió asfixiada: la autopsia revela lesiones defensivas

El PL reconoció el triunfo de Lula pero Bolsonaro quiere anular la elección que perdió por más de 4 millones de votos

“Yo no perdí, fue el sistema»: Flávio Bolsonaro repite el libreto de su padre y tiene prohibida la salida de Brasil

Balón de Oro 2026: Kane rompió la sequía inglesa y Messi quedó quinto

El pueblo de Brasil eligió a Lula, las acciones argentinas cayeron y el riesgo país se disparó

Mundial 2030: La Plata afirma que el Maradona será sede, pero la FIFA no confirmó

Landau firmó acuerdos en Paraguay y sigue su gira en Buenos Aires

Tres de cada cuatro abogados usan IA y los jueces ya detectan fallos inventados

Sentada en el Mariano Acosta: la policía llegó y crece la alarma por el Protocolo de Macri

Terminó el motín en la comisaría del microcentro y liberaron al último policía

Messi recibió el Princesa de Asturias: ovación, medalla y furor por el mejor del mundo

Sylvester Stallone llamó a Nico Vázquez para aplaudir su Rocky argentino

Tragedia en el Jockey Club de San Isidro: un rayo mató a cuatro yeguas de polo

El oficialismo abrió en Diputados una megasesión con temario propio

Gritos, insultos y casi golpes en Diputados mientras se discutía Educación
-
 Fútbol & Goles!5 días
Mundial 2030: La Plata afirma que el Maradona será sede, pero la FIFA no confirmó
-
 Mundo 🌐5 días
Landau firmó acuerdos en Paraguay y sigue su gira en Buenos Aires
-
 Judiciales ⚖️3 días
Tres de cada cuatro abogados usan IA y los jueces ya detectan fallos inventados
-
 CABA3 días
Sentada en el Mariano Acosta: la policía llegó y crece la alarma por el Protocolo de Macri
-
 CABA5 días
Terminó el motín en la comisaría del microcentro y liberaron al último policía
-

 Infraestructura2 días
Ezeiza casi cerrado: 14 aerolíneas suspenden vuelos por 18 días
-

 Comunidad 👥4 días
Línea A: un hombre fue arrollado en la estación Acoyte
-

 Islas Malvinas4 días
Caputo niega que se congele la Ley Malvinas, pero el debate quedó postergado