Impuestos
La DGI intensifica el control sobre grandes contribuyentes: claves de la nueva normativa
El ente recaudador estableció criterios más precisos para calificar a los grandes contribuyentes y refuerza la fiscalización a través de la Dirección General Impositiva. El objetivo es intensificar el seguimiento de sectores con alto riesgo fiscal.


Un cambio estructural en la fiscalización tributaria
El gobierno oficializó este lunes una actualización integral del régimen de grandes contribuyentes, que ahora estarán bajo el control directo de la Dirección General Impositiva (DGI). La medida, publicada en el Boletín Oficial a través de la Resolución General 5670/2025, busca optimizar la fiscalización de este segmento clave para la recaudación tributaria, estableciendo parámetros más claros y cuantificables para su clasificación.
La nueva normativa reemplaza los criterios genéricos del régimen anterior, como “importancia” o “sector económico”, por indicadores objetivos como volumen de ventas, nivel de empleo, operaciones con divisas y tenencia de bienes. Además, el padrón de grandes contribuyentes será revisado cada dos años, con la posibilidad de incorporar hasta un 10% de nuevos sujetos en casos excepcionales.
Según la Agencia de Recaudación y Control Aduanero (ARCA), este cambio busca “fortalecer la capacidad operativa de la DGI para garantizar un seguimiento más eficiente de los contribuyentes con mayor impacto fiscal”.
¿Quiénes serán considerados grandes contribuyentes?
La resolución establece que, además de los criterios generales, ciertos sujetos serán incorporados automáticamente al padrón de grandes contribuyentes. Entre ellos se encuentran:
- Empresas obligadas a presentar el Informe País por País (según la RG 4130).
- Sujetos con determinación conjunta de precios de transferencia.
- Contribuyentes en actividades de alta complejidad fiscal.
- Vehículos de Proyecto Único (VPU) y las sociedades que los integren (según la RG 5590).
El tributarista Sebastián Domínguez destacó que esta inclusión automática responde a la necesidad de intensificar el control sobre estructuras con “potencial riesgo fiscal”. Según Domínguez, “estas medidas apuntan a evitar maniobras de evasión o elusión fiscal en sectores estratégicos, como las grandes exportadoras o empresas con operaciones internacionales complejas”.
Un padrón dinámico y más controlado
El padrón de grandes contribuyentes será revisado de manera obligatoria cada dos años, aunque la normativa permite incorporaciones extraordinarias en casos justificados. Las notificaciones sobre altas o bajas en el padrón se realizarán mediante acto administrativo emitido por la DGI y serán comunicadas a través del Domicilio Fiscal Electrónico o los medios previstos en la Ley 11.683.
Este dinamismo en la gestión del padrón busca adaptarse a los cambios en la economía y en las operaciones de los contribuyentes, garantizando que el control fiscal se mantenga actualizado y focalizado en los sectores de mayor relevancia.
Impacto en la recaudación y el control fiscal
La actualización del régimen de grandes contribuyentes se enmarca en un contexto de creciente presión fiscal y necesidad de optimizar la recaudación. Según datos de la AFIP, los grandes contribuyentes representan aproximadamente el 70% de la recaudación total del país, lo que los convierte en un segmento estratégico para las finanzas públicas.
Sin embargo, este grupo también concentra un alto porcentaje de las maniobras de evasión y elusión fiscal. Un informe de la OCDE de 2023 señaló que las empresas multinacionales y los sectores de alta complejidad fiscal son responsables de hasta el 40% de las pérdidas tributarias en países en desarrollo, debido a prácticas como la subfacturación de exportaciones o el uso de paraísos fiscales.
Con este nuevo esquema, el gobierno busca no solo aumentar la recaudación, sino también reducir las brechas de inequidad fiscal, garantizando que los grandes contribuyentes cumplan con sus obligaciones de manera proporcional a su capacidad económica.
Desafíos y críticas
Si bien la medida ha sido bien recibida por algunos sectores, como los especialistas en tributación, también ha generado críticas. Algunos empresarios han señalado que el endurecimiento de los controles podría aumentar la burocracia y los costos operativos, afectando la competitividad de las empresas. Además, advierten que la falta de transparencia en los procesos de incorporación al padrón podría generar arbitrariedades.
Por otro lado, expertos en política fiscal han señalado que el éxito de esta reforma dependerá de la capacidad de la DGI para implementar los nuevos controles de manera eficiente y sin generar conflictos innecesarios con los contribuyentes.
Un paso hacia la modernización fiscal
La actualización del régimen de grandes contribuyentes representa un avance en la modernización del sistema tributario argentino, alineándose con las recomendaciones internacionales para mejorar la transparencia y la eficiencia en la recaudación. Sin embargo, su implementación plantea desafíos que requerirán un equilibrio entre el control fiscal y la promoción de un entorno favorable para la inversión y el desarrollo económico.


Combustibles ⛽
Otra vez: el Gobierno patea a noviembre la suba del impuesto a los combustibles
El Decreto 1126/2026 corrió del 1 de octubre al 1 de noviembre los aumentos pendientes de 2024, 2025 y los dos primeros trimestres de 2026. Las postergaciones de 2025 ya implicaron una resignación de ingresos fiscales de US$2.326 millones, según la consultora Economía y Energía, mientras el Ejecutivo defiende un “sendero fiscal sostenible”.
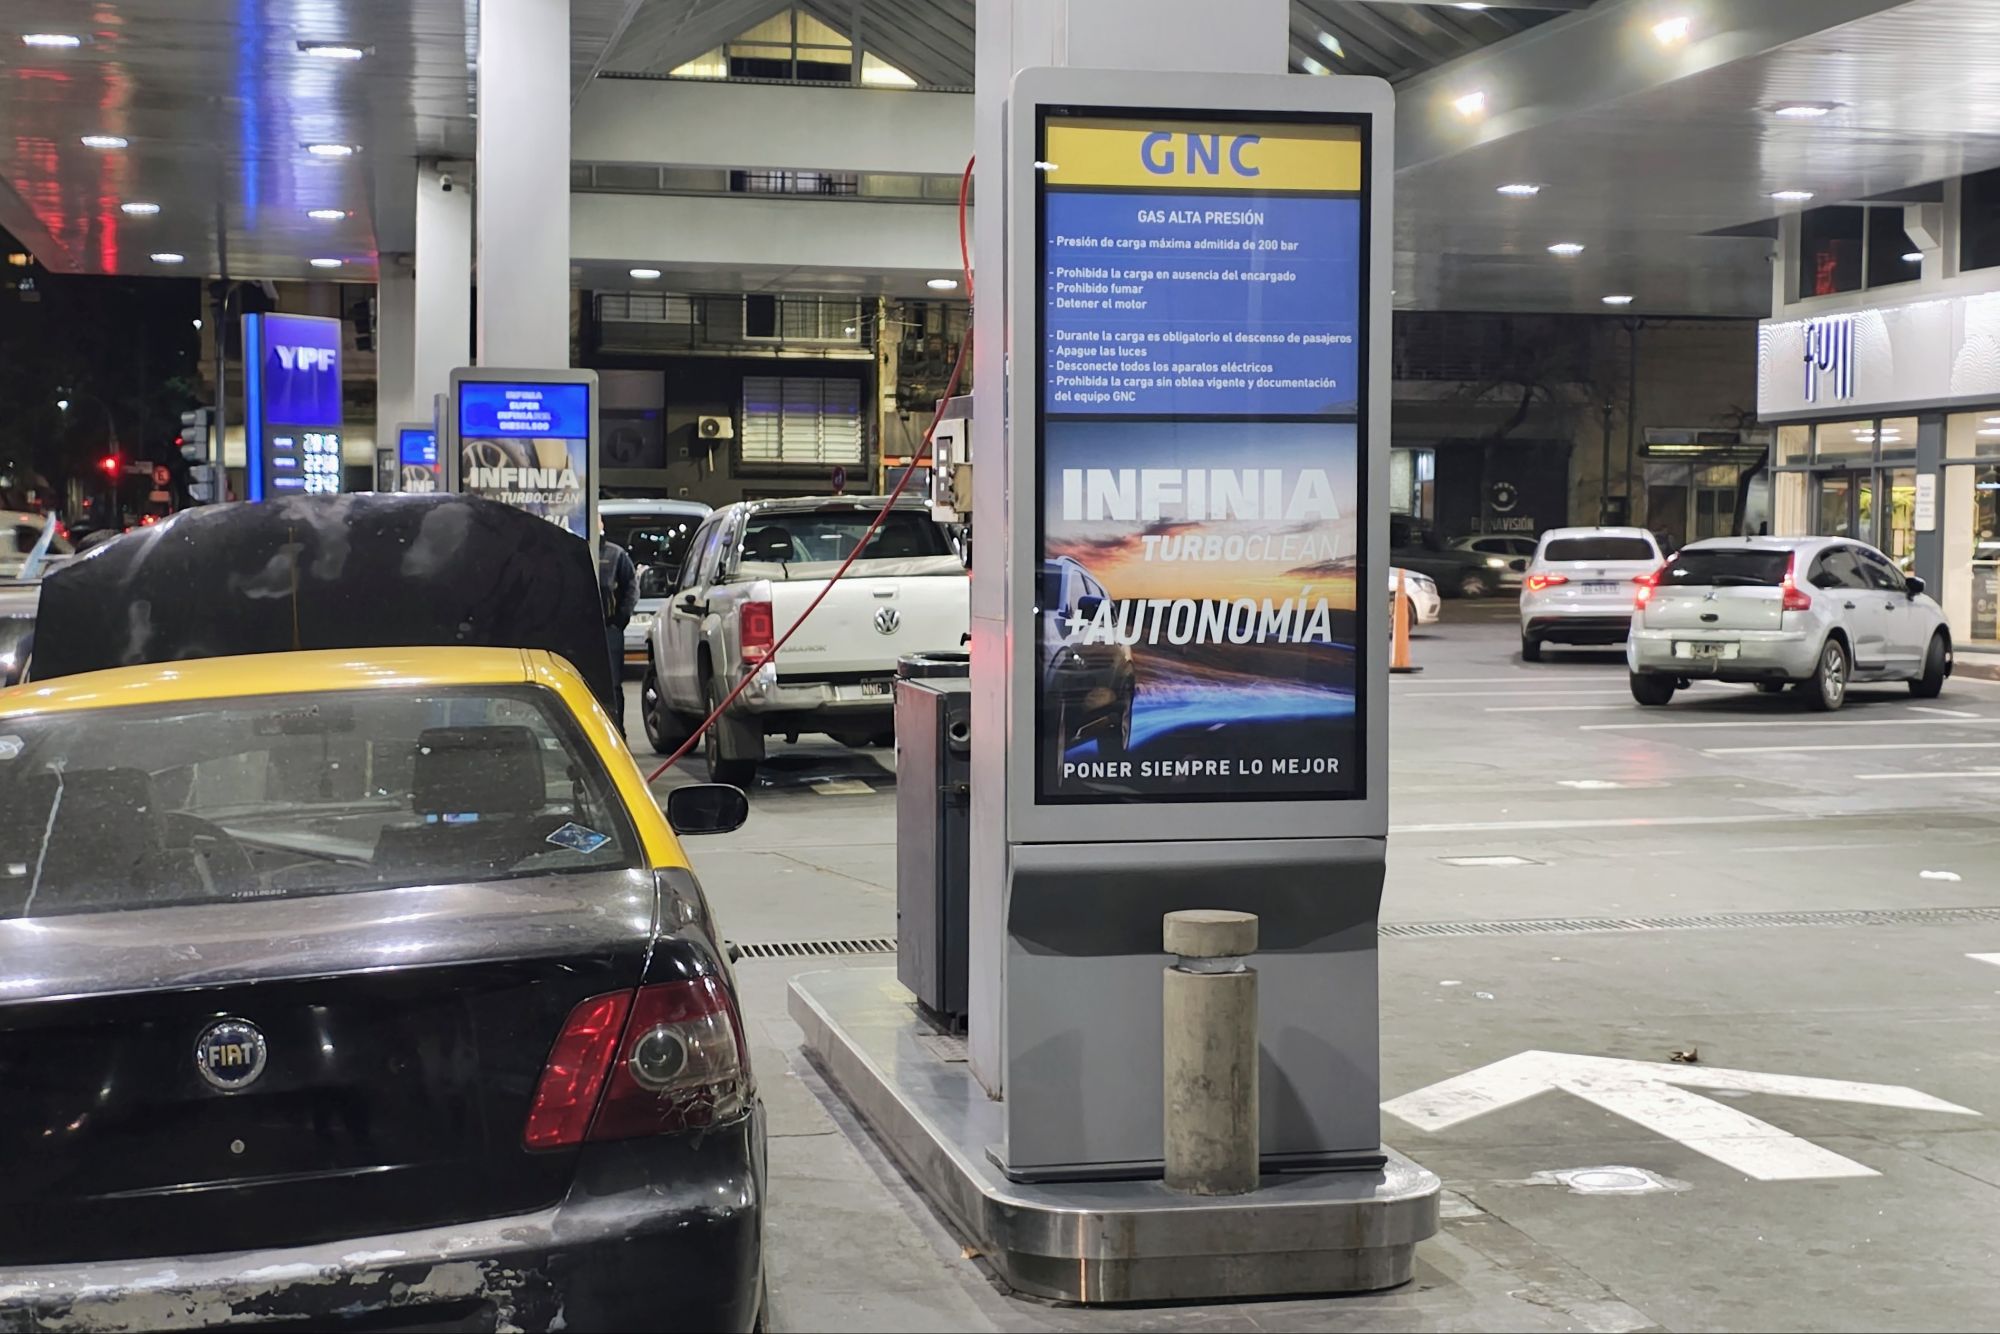
La suba del impuesto a los combustibles que debía llegar a los surtidores el 1 de octubre volvió a quedar en el freezer: el Gobierno la trasladó al 1 de noviembre. Es un nuevo capítulo de un cronograma que el Ejecutivo corre mes a mes desde hace más de un año.
La decisión del Poder Ejecutivo nacional se oficializó este miércoles mediante el Decreto 1126/2026, publicado en el Boletín Oficial. La norma difiere los incrementos remanentes en los montos del Impuesto sobre los Combustibles Líquidos (ICL) y del Impuesto al Dióxido de Carbono, derivados de las actualizaciones correspondientes a los años calendario 2024 y 2025 y al primer y segundo trimestre de 2026, para la nafta sin plomo, la nafta virgen y el gasoil.
El argumento oficial y el contexto energético
En los considerandos del decreto, el Gobierno explicó que la postergación busca “continuar estimulando el crecimiento de la economía a través de un sendero fiscal sostenible”, y consideró necesario diferir los incrementos remanentes de los productos alcanzados.
La medida se da en un escenario de creciente presión sobre los precios energéticos por el conflicto en Medio Oriente y luego de los aumentos que dispusieron las petroleras en los últimos días. El objetivo declarado es evitar un mayor impacto en los surtidores y atenuar el efecto sobre la inflación.
Un calendario que se corre una y otra vez
El mecanismo no es nuevo. Desde septiembre de 2025 el Ejecutivo dispuso que las subas se calculen en base a la inflación y se actualicen de forma trimestral, y estableció un monto fijo diferencial para el gasoil que se consume en las provincias patagónicas, el Partido de Patagones en Buenos Aires y el Departamento de Malargüe en Mendoza. Desde mediados de 2024, la administración de Javier Milei desdobló o postergó en varias oportunidades la actualización de estos tributos.
En los últimos meses la secuencia se repitió con puntualidad: el Decreto 562/2026 empujó el remanente a agosto, el 693/2026 lo movió a septiembre, una modificación posterior fijó el 1 de octubre como nueva fecha y ahora el 1126/2026 lo lleva a noviembre. Cada decreto aplica un ajuste parcial y deja lo más pesado para el mes siguiente.
Cuánto cuesta la postergación
Las postergaciones de aumentos impositivos a los combustibles dispuestas durante 2025 implicaron una resignación de ingresos fiscales por un total de US$2.326 millones, de acuerdo a la estimación de la consultora Economía y Energía.
La cifra expone una contradicción de fondo. Un Gobierno que hizo de la caída del gasto la bandera de su gestión renuncia, decreto tras decreto, a recaudación por un tributo que él mismo diseñó para actualizarse por inflación. Y el diferimiento no elimina el aumento, solo lo corre: los incrementos pendientes de 2024, 2025 y 2026 siguen acumulados, a la espera de una fecha que ya se movió varias veces.
Para el consumidor, el alivio es acotado. Que el Estado demore su parte no impide que las petroleras suban los precios en los surtidores, algo que según se informó ya ocurrió en los últimos días.
Lo que tenés que saber:
- El Decreto 1126/2026 se publicó este miércoles en el Boletín Oficial y traslada al 1 de noviembre de 2026 los incrementos que debían regir desde octubre.
- Alcanza a la nafta sin plomo, la nafta virgen y el gasoil, por actualizaciones de 2024, 2025 y el primer y segundo trimestre de 2026.
- El Gobierno lo justificó para “continuar estimulando el crecimiento de la economía” con un sendero fiscal sostenible.
- Las postergaciones de 2025 significaron US$2.326 millones menos de ingresos fiscales, según Economía y Energía.
- Desde septiembre de 2025 las subas se calculan según la inflación y se actualizan cada trimestre.



Movilizaciones históricas: Río de Janeiro salió a defender a Lula antes del balotaje

Prandi confirmó su separación de Emanuel Ortega tras 6 años juntos

Caputo en Bangkok: negocia con el FMI un desembolso de US$869 millones

Era Milei: Argentina, el único país del mundo en votar contra los derechos indígenas, hoy «festejó» el Día de la Raza

El Niño desborda el Litoral: más de 400 afectados en Corrientes y Entre Ríos

El show de los drones y la pierna que no era: el adiós a Messi, entre la emoción y el meme

El Sarmiento vuelve recién el martes, el servicio estará suspendido tres días por obras

Denunciaron a Caputo y Bausili por el oro del Banco Central: investigan pérdidas por US$ 1.023 millones

Tiroteo en EEUU: nueve muertos, incluidos dos niños, en una vivienda de Pensilvania

Contra Milei y los discursos de odio: 150 mil mujeres y disidencias en el 39° Encuentro Plurinacional de Córdoba

Callejero Fino sale de prisión, pero el arma de guerra sigue en la causa

Estudiantes tomaron el Pizzurno y exigen que Milei cumpla la Ley de Financiamiento

El video se hizo viral y agresor está identificado pero la Justicia no actúa, mientras una mujer espera protección

Las cámaras que atraparon al femicida de Aixa: seguimiento, ocultamiento y detención en Tigre

Pánico a 34.000 pies: un piloto apuñaló a otro en medio de un vuelo a Israel
-
 Campeones ⭐️⭐️⭐️6 días
El show de los drones y la pierna que no era: el adiós a Messi, entre la emoción y el meme
-
 Servicios4 días
El Sarmiento vuelve recién el martes, el servicio estará suspendido tres días por obras
-
 Judiciales ⚖️3 días
Denunciaron a Caputo y Bausili por el oro del Banco Central: investigan pérdidas por US$ 1.023 millones
-
 Mundo 🌐2 días
Tiroteo en EEUU: nueve muertos, incluidos dos niños, en una vivienda de Pensilvania
-
 DDHH2 días
Contra Milei y los discursos de odio: 150 mil mujeres y disidencias en el 39° Encuentro Plurinacional de Córdoba
-

 Elecciones5 días
Milei llamó “ladrón” a Lula en plena campaña del balotaje presidencial en Brasil
-

 Campeones ⭐️⭐️⭐️5 días
La camiseta firmada, el carnet de socio y una frase para la eternidad: así se despidió Messi del Monumental
-

 Economía 💲3 días
El Gobierno ataca a la AGN para no responder dónde está y qué pasó con el oro del Banco Central