Fintech
$LIBRA-gate: el hijo de Nancy Pazos y Diego Santilli es una de las víctimas de la estafa cripto
La periodista reveló que su hijo, Teo Santilli, sufrió una fuerte pérdida económica tras invertir en la cuestionada criptomoneda, promocionada por el jefe de Estado libertario, Javier Milei.

El pasado viernes, Javier Milei utilizó su cuenta oficial en X para promocionar la criptomoneda $LIBRA, describiéndola como un proyecto destinado a «incentivar el crecimiento de la economía argentina», mediante el financiamiento de pequeñas empresas y emprendimientos locales.
Sin embargo, horas después de la publicación, el valor de $LIBRA se desplomó abruptamente, generando pérdidas significativas para numerosos inversores. Ante las críticas y sospechas de estafa, Milei eliminó el tuit original y afirmó no estar al tanto de los detalles del proyecto al que apoyó y, cuando todo se derrumbaba, decidió retirar su respaldo.
La primera víctima confirmada: Teo Santilli
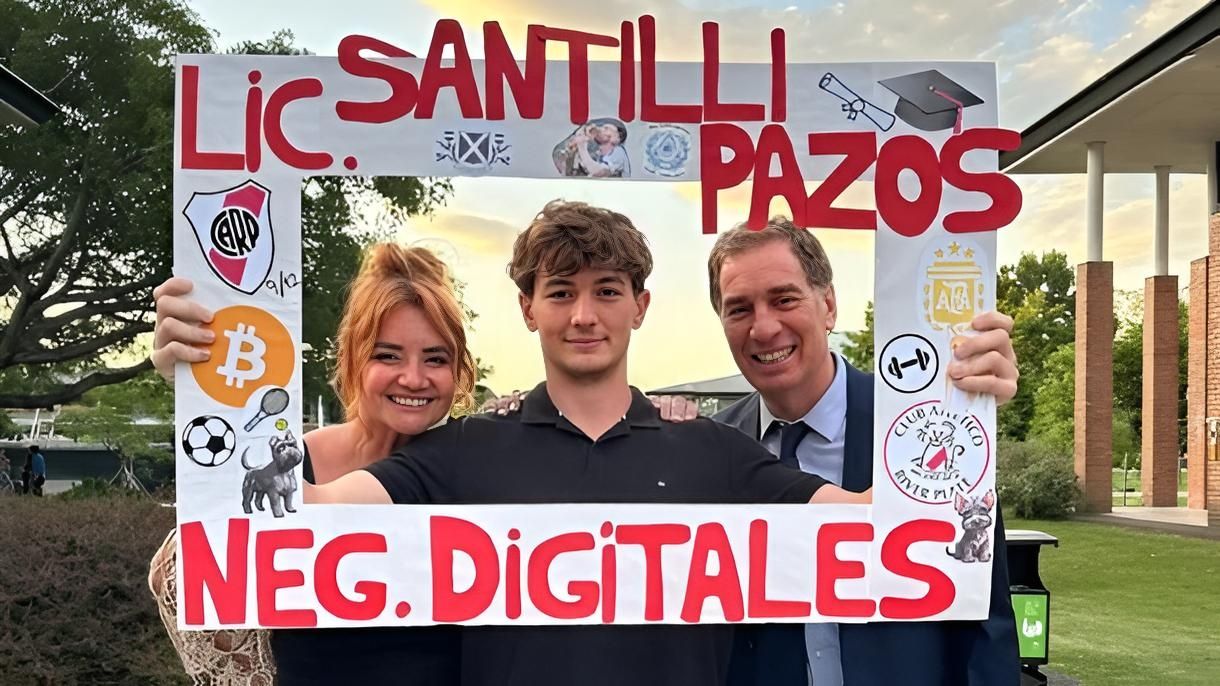
En medio de la polémica, la periodista Nancy Pazos reveló en el programa «A la Barbarossa» que su hijo, Teo Santilli Pazos, de 23 años y licenciado en negocios digitales, fue una de las víctimas de la caída de $LIBRA. Teo invirtió en la criptomoneda tras la promoción realizada por el presidente, pero poco después vio cómo su inversión se desvanecía debido al desplome del valor del activo.
Durante el programa, Pazos mencionó: «Mi hijo fue negligente porque compró una moneda y el Presidente que la promocionó, ¿no?». Esta declaración se produjo en respuesta a comentarios que minimizaban el impacto de la promoción presidencial y negaban la existencia de damnificados argentinos.
Repercusiones políticas y legales
El incidente generó una ola de denuncias y pedidos de investigación. Cuatro dirigentes políticos presentaron una denuncia penal contra Milei, acusándolo de «asociación ilícita», «estafas» e «incumplimiento de los deberes de funcionario público». Además, la oposición ya anunció su intención de iniciar un juicio político, bajo el argumento que el jefe de Estado utilizó su investidura para inflar artificialmente el valor de $LIBRA, resultando en pérdidas millonarias para más de 40.000 personas.
Por otro lado, el diputado nacional y padre de Teo, Diego Santilli, defendió a Milei, al afirmar que los intentos de la oposición por perjudicar al mandatario políticamente no prosperarán. En su cuenta de X, Santilli escribió: «Los ladrones piensan que TODOS son de su misma condición. Lamento decirles que NO. Se van a quedar con las ganas de voltear al Presidente, muchachos».
Este episodio pone de manifiesto que la falta de regulación en el mercado de criptomonedas y la influencia de figuras públicas en las decisiones de los inversores resaltan la necesidad de establecer mecanismos de responsabilidad para quienes ostentan cargos de poder.
Además, este incidente se suma a antecedentes similares en otros países, donde la promoción de criptomonedas por parte de líderes políticos resultó en estafas conocidas como «rug pull», en las cuales se inflan artificialmente los valores de los activos para luego desplomarlos, dejando a los pequeños inversores con pérdidas significativas.
Puntos clave del CriptoGate y sus damnificados:
- Promoción presidencial: Javier Milei impulsó la criptomoneda $LIBRA en sus redes sociales.
- Desplome abrupto: Horas después de la promoción, el valor de $LIBRA cayó drásticamente.
- Víctima directa: Teo Santilli, hijo de Nancy Pazos y Diego Santilli, perdió su inversión en $LIBRA.
- Denuncias legales: Se presentaron acusaciones contra Milei por presunta estafa y abuso de poder.
- Debate político: La oposición busca un juicio político mientras oficialistas defienden al presidente.


Consumo
Más pagos, menos plata y caída del consumo: qué esconde el crecimiento del QR según el Banco Central
Los pagos con QR crecieron 67,5% interanual en agosto, según el Banco Central, pero las compras con débito y crédito se hundieron más de 14% y 17% en términos reales. La digitalización avanza sobre bolsillos cada vez más flacos.
En agosto se realizaron 117,2 millones de pagos con códigos QR interoperables en la Argentina, un salto del 67,5% frente al mismo mes del año anterior, por un total de $2,9 billones. Detrás de ese número que el oficialismo puede exhibir como símbolo de modernización, el mismo informe muestra otra película: las compras con tarjetas de débito y de crédito caen en términos reales a doble dígito y la gente saca cada vez menos plata de los cajeros.
Los datos surgen del último informe de pagos minoristas del Banco Central de la República Argentina (BCRA), que releva la evolución de los medios de pago electrónicos y tradicionales. Las cifras de QR, transferencias y cheques corresponden a agosto; las de cajeros automáticos y tarjetas, a julio.
El QR y las billeteras, en el centro de la escena
Según el BCRA, el monto operado mediante QR creció 62,9% en términos reales. El 52,7% de quienes pagaron con ese sistema lo hizo desde cuentas bancarias (CBU) y el 47,3% desde cuentas de pago (CVU), las que ofrecen las billeteras virtuales. Del lado de los comercios, el 53,8% de los cobros se acreditó en cuentas de pago y el 46,2% en cuentas a la vista.
Las transferencias inmediatas en pesos sumaron 779 millones de operaciones por $96 billones. La cantidad de transacciones subió 20,3% interanual, pero el monto real apenas avanzó 5,5%. Se transfiere mucho más seguido, pero por montos que crecen muy por debajo de la cantidad de operaciones. El 76,9% de esas transferencias tuvo como origen o destino una CVU, lo que confirma el peso que ganaron las billeteras virtuales.
Los envíos en moneda extranjera alcanzaron 2,2 millones de operaciones por US$3.792 millones, con una suba del 43,5% interanual.
El sistema regulado por el Banco Central cuenta hoy con 92 billeteras digitales interoperables y 67 aceptadores registrados. Las empresas proveedoras de servicios de pago (PSPCP) suman 233 firmas inscriptas, que administran 67,3 millones de cuentas de pago y $8,9 billones depositados en fondos comunes de inversión de dinero.
Tarjetas y cajeros: la contracción que no se explica solo con tecnología
En julio se hicieron 41 millones de extracciones en los 16.662 cajeros automáticos del país por $4,8 billones, con una caída interanual del 28% en cantidad y del 16% en montos reales.
Las tarjetas de débito registraron 172 millones de operaciones por $5,7 billones, un retroceso del 8,4% en cantidad y del 14,7% real en montos. Con las tarjetas de crédito se realizaron 159,3 millones de pagos por $10 billones, con caídas del 9,2% en cantidad y del 17,6% en montos. El 88,6% de las compras con crédito se hizo en un solo pago, lo que representa el 67,7% del volumen operado.
La migración hacia el QR y las transferencias explica una parte del fenómeno. Pero el derrumbe real de los montos pagados con plástico convive con un cuadro de ingresos golpeados y endeudamiento familiar récord. Un informe del Centro de Economía Política Argentina (CEPA), elaborado con datos del BCRA hasta mayo de este año, mostró que la morosidad de las familias con billeteras virtuales pasó del 7,3% en noviembre de 2025 al 29,6% en mayo de 2026, un récord que superó incluso el pico de la pandemia (27,1% en mayo de 2020). En ese mismo relevamiento, la irregularidad de las familias con los bancos llegó al 12,3%, con un 12,5% en tarjetas de crédito y un 14,9% en préstamos personales.
Cheques electrónicos y pagos corporativos
En el segmento empresarial, durante agosto se compensaron 4,8 millones de cheques por $27,5 billones. El cheque electrónico concentró el 87,2% del monto ($24 billones) y el 65,6% de las unidades (3,1 millones de documentos), con avances interanuales de 6 y 7,8 puntos porcentuales, respectivamente.
La expansión de los pagos digitales es una tendencia real y, en muchos aspectos, útil para quienes cobran y pagan. Lo que el informe no puede ocultar es que el crecimiento de la cantidad de operaciones no se traduce en más poder de compra, sino en un mismo bolsillo que se reparte en pagos cada vez más chicos.
Lo que tenés que saber:
- Los pagos con QR interoperable sumaron 117,2 millones en agosto, un 67,5% más que un año atrás, por $2,9 billones.
- Las transferencias inmediatas crecieron 20,3% en cantidad, pero solo 5,5% en montos reales.
- En julio, los pagos con débito cayeron 14,7% real y los de crédito 17,6% real.
- Las extracciones en cajeros bajaron 28% en cantidad y 16% en montos reales.
- Según el CEPA, la morosidad de las familias con billeteras virtuales llegó al 29,6% en mayo, un récord histórico.



Fuerte acusación de EEUU al fiscal del caso Cerimedo: Bolivia exige pruebas

Argentina vs. Bolivia: quiénes serán los titulares en el inicio de la era sin Messi

VIDEO: así emboscaron a balazos al custodio de Monteoliva en la puerta de su casa

“Anticristo, momias y miserables”: el relato de Caputo que no resiste los datos

Litio: el mundo nos necesita atentos

Le dijeron no al GCBA: la Justicia frenó el cobro de Ingresos Brutos a una empresa porteña

Cortes en el tren este fin de semana: qué ramales de Mitre y Sarmiento no van a circular

“Volví por estas alegrías”: la emoción de Di María tras consagrarse campeón con Rosario Central

Democracia ¿en riesgo?: Corte de EEUU le dio luz verde a Trump para revisar la ciudadanía de los votantes

Récord de suicidios: estudiantes secundarios escriben la ley que el Estado no da
VIDEO: así emboscaron a balazos al custodio de Monteoliva en la puerta de su casa

Un colectivo de la línea 29 atropelló a cuatro personas en Palermo

El Senado sesiona este jueves por la reforma del Banco Central: claves del acuerdo

Un paciente cayó de la camilla al medio de la calle mientras era trasladado en Mar de Ajó

Agenda oficial: día a día, todo lo que hará el Papa León XIV durante su visita a la Argentina
-
 CABA2 días
Le dijeron no al GCBA: la Justicia frenó el cobro de Ingresos Brutos a una empresa porteña
-
 Transporte4 días
Cortes en el tren este fin de semana: qué ramales de Mitre y Sarmiento no van a circular
-
 Fútbol & Goles!3 días
“Volví por estas alegrías”: la emoción de Di María tras consagrarse campeón con Rosario Central
-
 DDHH19 horas
Democracia ¿en riesgo?: Corte de EEUU le dio luz verde a Trump para revisar la ciudadanía de los votantes
-
 CABA4 días
Récord de suicidios: estudiantes secundarios escriben la ley que el Estado no da
-

 Geopolítica 🌎5 días
En su viaje a Nueva York, Kicillof le dijo al mundo que el milagro de Milei no existe: “Es una catástrofe”
-

 CABA6 días
Macri le baja las patentes a la clase media porteña: quién paga menos y quién queda exento
-

 Análisis6 días
Encuesta nacional: qué políticos lideran el ranking de imagen negativa
Pingback: Santilli respalda a Milei pese a la estafa cripto que afectó a su hijo - El Argentino Diario