Legislativo
Senado: con el dietazo millonario venía un aguinaldo escondido
Además del aumento de 165%, los senadores se auto otorgaron un aguinaldo en sus dietas


Luego de que los senadores aprobaran un aumento salarial del 165% para ellos mismos en una reciente sesión de la Cámara alta, y llevaran su salario neto de 1.7 millones a 4.3 millones de pesos, se reveló también que la resolución aprobada incluye un aguinaldo que anteriormente no recibían.
El documento aprobado establece que los senadores recibirán 13 dietas anuales en lugar de las 12 que percibían hasta ahora. “Establécese que a partir del mes de mayo del presente año los senadores nacionales percibirán un total de 13 dietas anuales. Cada una de las mismas serán equivalente a 2.500 módulos más un adicional de 1.000 módulos por gastos de representación y 500 módulos por desarraigo”, se lee en el proyecto que fue votado en una sesión en la que también se votaron los pliegos de seis embajadores.
El proyecto también establece que «el valor del módulo será el equivalente al que perciben los empleados legislativos de conformidad con las previsiones de la ley N° 24.600″ y que “el gasto que demande el cumplimiento de esta resolución se imputará a la partida de gastos del Honorable Senado de la Nación”.
Aunque la votación final mostró una mayoría de manos levantadas y una minoría que no lo hizo, no se registraron votos negativos oficiales. Por lo tanto, la indignación final de los senadores oficialistas y del PRO fue más un testimonio ético que una impugnación legal de lo que había ocurrido.
La vicepresidenta Victoria Villarruel se apresuró a aclarar que la votación fue perfectamente “legal” y que ella “no tenía herramientas para frenarlo”. Si se hubiera realizado una votación nominal en lugar de a mano alzada, habría quedado claro quiénes votaron a favor y quiénes en contra, pero esto podría haber amenazado la mayoría de dos tercios necesaria para aprobar el proyecto de resolución.
La decisión de realizar la votación a mano alzada fue deliberada y estratégica: tenía como objetivo evitar el riesgo de que se rechazara la aprobación del aumento de dietas. Esta metodología se decidió en la reunión de Labor Parlamentaria del jueves por la mañana, que fue presidida por Villarruel y a la que asistieron los presidentes de todos los bloques, incluyendo a aquellos que luego expresaron su discrepancia, como Ezequiel Atauche (La Libertad Avanza) y Luis Juez (PRO).


Economía 💲
Deuda familiar: Milei ofrece “educación financiera”; la oposición, topes a tasas
Con más de 6 millones de personas en mora, LLA, el PRO y la UCR firman un dictamen basado en advertencias y educación financiera. La oposición propone una emergencia de 180 días, topes a las tasas, refinanciación a 36 meses y la quita total de los intereses punitorios.

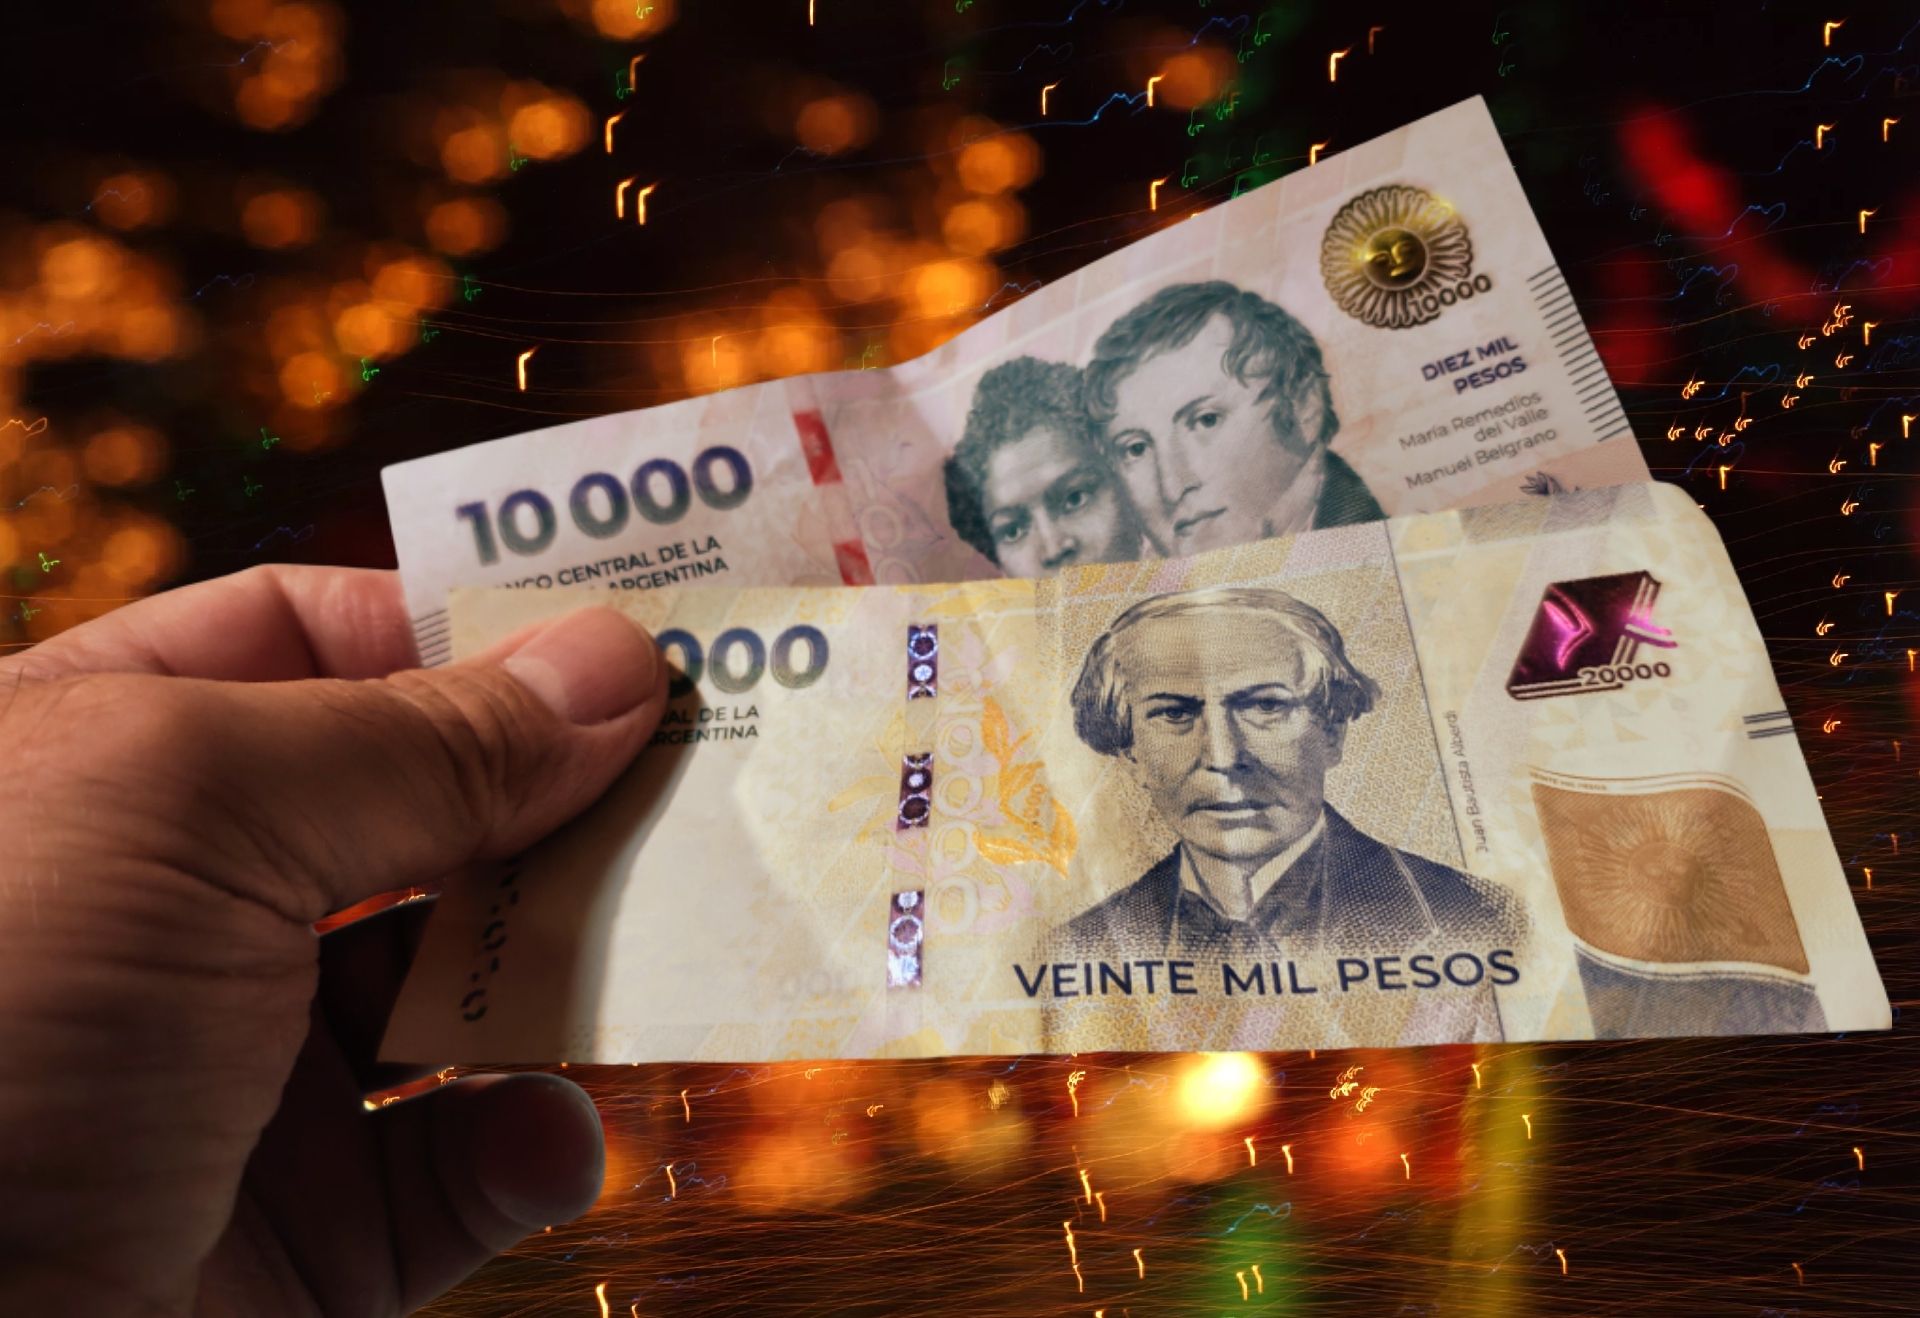
Más de 6 millones de argentinos no pueden pagar sus deudas con bancos, tarjetas y billeteras virtuales, y la respuesta que el oficialismo lleva al Congreso es, en esencia, un curso de educación financiera. El dictamen que La Libertad Avanza firmará junto al PRO y la UCR no toca las tasas, no ofrece refinanciación y no alivia en un solo peso la situación de quienes ya están en mora.
Este martes, un plenario de comisiones de la Cámara de Diputados será escenario de la firma de tres dictámenes sobre la morosidad familiar, que difieren de manera sustancial en su alcance. El texto oficialista, que se perfila como dictamen de mayoría, es articulado por la diputada nacional de LLA Silvana Giudici y por el presidente de la comisión de Finanzas, Santiago Pauli. Enfrente, Unión por la Patria, Provincias Unidas y la Coalición Cívica acordaron un proyecto común, mientras que el bloque Argentina Federal presentará un dictamen propio.
La receta oficial: advertencias y manuales
La iniciativa de LLA y sus aliados hace foco en la prevención, a través de un sistema de advertencias y programas de educación financiera. No contempla límites a las tasas que cobran bancos y billeteras electrónicas ni planes de reestructuración de deudas. Para el oficialismo, el problema no está en el costo del crédito sino en lo que los deudores supuestamente no saben.
«Te mandan a estudiar», resumió con ironía un diputado opositor al referirse al proyecto oficialista. La frase condensa la lógica de un gobierno que, fiel a su dogma de no intervenir en el mercado, traslada la responsabilidad del endeudamiento a las familias, aun cuando buena parte de esas deudas se contrajo para cubrir gastos básicos en un contexto de salarios pulverizados y tarifas disparadas.
Emergencia, topes y quita de punitorios
El proyecto de Unión por la Patria, Provincias Unidas y la Coalición Cívica propone una ley de emergencia por 180 días, prorrogable por un período igual, con instrumentos activos para quienes ya están atrapados en la mora. Establece un tope a la tasa de interés nominal que cobran tarjetas y billeteras, limita gastos y comisiones, y habilita planes de refinanciación de hasta 36 meses según el monto adeudado.
El punto más contundente es la eliminación del 100% de los intereses punitorios, con respeto del capital y de los intereses compensatorios. La propuesta no borra deudas: corta el mecanismo que las vuelve impagables.
La iniciativa también apunta a una de las prácticas más opacas del sistema: la disparidad de tasas que aplican las billeteras virtuales según el scoring de cada cliente. Para eso, otorga a Defensa del Consumidor la facultad de exigir la apertura del algoritmo que define esas condiciones, con el objetivo de transparentar prácticas que la oposición considera irregulares.
El programa de desendeudamiento de Herrera Ahuad
Argentina Federal, a través de Oscar Herrera Ahuad y Yolanda Vega, irá con un dictamen propio que guarda fuertes similitudes con el de la oposición. El texto se basa en el proyecto del ex gobernador misionero y actual jefe de bloque, que crea el Programa Nacional de Desendeudamiento Familiar y Personal.
El instrumento permite unificar las deudas en una sola operación y pagarlas en cuotas a una tasa fija máxima del 35%, para beneficiarios cuyos ingresos fijos no superen los 10 Salarios Mínimos, Vitales y Móviles. Además, prohíbe a las emisoras de tarjetas y a las entidades financieras no bancarias cobrar una Tasa Nominal Anual superior a 1,5 veces la que se paga por plazos fijos a 30 días para personas humanas. Es decir, ata el costo del crédito al rendimiento del ahorro y le pone un techo concreto a la usura.
Una crisis que el Gobierno no quiere ver
El debate llega en medio de un deterioro sin precedentes recientes. Según el informe del Centro de Economía Política Argentina (CEPA) elaborado con datos del Banco Central hasta mayo, la irregularidad de las familias con los bancos trepó al 12,3%, el nivel más alto desde la salida de la crisis de 2001, mientras que la mora con billeteras virtuales alcanzó un récord de 29,6% que superó incluso el pico de la pandemia. El mismo estudio indicó que la deuda familiar en situación de incumplimiento representa el 73% del saldo irregular del sector privado.
Detrás de esos números hay préstamos personales y consumos con tarjeta usados para llegar a fin de mes, en un escenario de caída del poder adquisitivo, aumento de la informalidad y despidos. Frente a esa realidad, el oficialismo elige enseñar a administrar un sueldo que no alcanza, en lugar de regular a quienes lucran con la desesperación de millones de hogares.
Lo que tenés que saber:
- LLA, el PRO y la UCR firmarán un dictamen centrado en advertencias y educación financiera, sin topes a las tasas ni refinanciación de deudas.
- Unión por la Patria, Provincias Unidas y la Coalición Cívica proponen una emergencia de 180 días, prorrogable, con topes a tasas, gastos y comisiones.
- El proyecto opositor elimina el 100% de los intereses punitorios y habilita refinanciaciones de hasta 36 meses.
- Argentina Federal propone unificar deudas con una tasa fija máxima del 35% y limitar la TNA de tarjetas a 1,5 veces la de plazos fijos.
- Más de 6 millones de personas se encuentran en mora con bancos y proveedores financieros no bancarios.



Oficios en la secundaria: PBA apuesta al trabajo mientras Milei vacía las técnicas

Presunción de inocencia en crisis: 6 de cada 10 detenidos en prisiones federales esperan sentencia tras las rejas

Bill Gates advirtió que la inteligencia artificial podría causar mil millones de muertes

Ravier no pudo explicar los “30 mil terroristas” que Milei dijo haber expulsado

Fuerte acusación de EEUU al fiscal del caso Cerimedo: Bolivia exige pruebas

Le dijeron no al GCBA: la Justicia frenó el cobro de Ingresos Brutos a una empresa porteña

Cortes en el tren este fin de semana: qué ramales de Mitre y Sarmiento no van a circular

Democracia ¿en riesgo?: Corte de EEUU le dio luz verde a Trump para revisar la ciudadanía de los votantes

“Volví por estas alegrías”: la emoción de Di María tras consagrarse campeón con Rosario Central

Récord de suicidios: estudiantes secundarios escriben la ley que el Estado no da

VIDEO: así emboscaron a balazos al custodio de Monteoliva en la puerta de su casa

Un colectivo de la línea 29 atropelló a cuatro personas en Palermo

El Senado sesiona este jueves por la reforma del Banco Central: claves del acuerdo

Un paciente cayó de la camilla al medio de la calle mientras era trasladado en Mar de Ajó

Agenda oficial: día a día, todo lo que hará el Papa León XIV durante su visita a la Argentina
-
 CABA2 días
Le dijeron no al GCBA: la Justicia frenó el cobro de Ingresos Brutos a una empresa porteña
-
 Transporte4 días
Cortes en el tren este fin de semana: qué ramales de Mitre y Sarmiento no van a circular
-
 DDHH21 horas
Democracia ¿en riesgo?: Corte de EEUU le dio luz verde a Trump para revisar la ciudadanía de los votantes
-
 Fútbol & Goles!3 días
“Volví por estas alegrías”: la emoción de Di María tras consagrarse campeón con Rosario Central
-
 CABA4 días
Récord de suicidios: estudiantes secundarios escriben la ley que el Estado no da
-

 Geopolítica 🌎5 días
En su viaje a Nueva York, Kicillof le dijo al mundo que el milagro de Milei no existe: “Es una catástrofe”
-

 CABA6 días
Macri le baja las patentes a la clase media porteña: quién paga menos y quién queda exento
-

 Análisis6 días
Encuesta nacional: qué políticos lideran el ranking de imagen negativa