
Economía 💲
La reforma del BCRA que pide el FMI: Milei la vende como soberanía pero cumple con Washington
El Presidente anunciará por cadena nacional una reforma de la Carta Orgánica del BCRA con cuatro ejes: mandato único de preservar la moneda, prohibición absoluta de financiar al Tesoro, eliminación de letras intransferibles y mayor estabilidad institucional para sus autoridades. Quien viole la norma, advirtió Milei, «irá preso».


Javier Milei enviará al Congreso un proyecto para modificar la Carta Orgánica del Banco Central de la República Argentina (BCRA), en lo que el Gobierno define como una reforma «equivalente a cerrarlo». La iniciativa, que será anunciada este jueves por cadena nacional, apunta a blindar por ley uno de los pilares del programa económico libertario: impedir que la autoridad monetaria vuelva a financiar el déficit fiscal mediante emisión. El anuncio llega alineado con una recomendación explícita del Fondo Monetario Internacional (FMI), que en la segunda revisión del programa con la Argentina planteó la necesidad de fortalecer la independencia y la gobernanza del BCRA.
Los cuatro ejes de la reforma
El proyecto que Milei remitirá al Legislativo tendrá cuatro pilares centrales. El primero establece que el único mandato de la autoridad monetaria sea preservar el valor de la moneda, descartando cualquier otra función que la legislación vigente le atribuye. El segundo prohíbe de manera taxativa el financiamiento directo e indirecto al Tesoro Nacional. El tercero elimina las letras intransferibles emitidas por el Estado en favor del Banco Central, un instrumento que el kirchnerismo utilizó para financiar el pago de deuda con reservas del BCRA. El cuarto eje apunta a fortalecer la gobernanza institucional de la entidad, otorgando mayor estabilidad a sus autoridades y elevando los requisitos para remover al presidente y al directorio.
Desde Perú, donde recibió un doctorado honoris causa de la Universidad de San Martín de Porres, Milei anticipó parte del contenido. «El BCRA va a volver a tener como misión fundamental preservar el valor de la moneda. Va a estar prohibido financiar de manera directa o indirecta al fisco», afirmó. Y fue un paso más allá al anunciar consecuencias penales para quienes violen ese principio: «Se va a considerar una estafa y una asociación ilícita. Van a ir presos el presidente del BCRA, el directorio, el Ejecutivo y diputados y senadores que aprueben presupuestos con déficit fiscal».
El cartel que Milei quiere «tirar»
La reforma también tiene una fuerte carga simbólica que no es casual. En Casa Rosada anticiparon que el Presidente quiere reemplazar el cartel instalado en la sede del BCRA desde la reforma de 2012, impulsada durante el segundo mandato de Cristina Fernández de Kirchner cuando presidía la entidad Mercedes Marcó del Pont. Ese cartel establece que la institución debe «promover la estabilidad monetaria, la estabilidad financiera, el empleo y el desarrollo económico con equidad social». Milei quiere «tirarlo» y reponer la inscripción anterior: «Es misión primaria y fundamental del Banco Central de la República Argentina preservar el valor de la moneda».
La iniciativa apunta a revertir la Ley 26.739, que amplió el mandato del BCRA, debilitó su independencia formal y facilitó el financiamiento monetario del déficit fiscal. Para el oficialismo, aquella reforma fue el instrumento legal que habilitó una de las principales fuentes de emisión de la última etapa kirchnerista. La nueva propuesta busca cerrar esa puerta de manera definitiva, con rango legal y sanciones penales como herramienta de disuasión.
La situación de Bausili y el pedido del FMI
Santiago Bausili ejerce la presidencia del Banco Central en comisión desde el 11 de diciembre de 2023. Su pliego permanece en la Comisión de Acuerdos del Senado sin tratamiento definitivo. En Casa Rosada analizan cuál será la secuencia para avanzar con su designación formal, y la posibilidad con mayor fuerza es impulsar su confirmación una vez aprobada la nueva Carta Orgánica, de modo que quede ratificado bajo las reglas del proyecto. Bajo la legislación vigente, su nombramiento definitivo requiere el acuerdo del Senado.
La reforma también responde a un pedido concreto del FMI. En la segunda revisión del programa de Servicio Ampliado suscripto en abril de 2025, el organismo planteó la conveniencia de fortalecer la independencia, la gobernanza y los resguardos institucionales del BCRA una vez consolidado el proceso de estabilización macroeconómica. El acuerdo, por USD 20.000 millones, equivale al 479% de la cuota argentina y condicionó la política económica a metas de reservas y tipo de cambio que el gobierno libertario viene cumpliendo con ajuste sobre los sectores populares.
La paradoja no es menor: Milei presenta como conquista soberana una reforma que el FMI reclamó. La retórica de la «independencia del Banco Central» oculta que esa misma institución, bajo el programa vigente, opera con metas de reservas y parámetros cambiarios fijados en Washington. La prohibición de financiar al fisco no elimina la dependencia externa; la redirecciona.
Puntos clave
- Milei anunciará por cadena nacional una reforma de la Carta Orgánica del BCRA con cuatro ejes: mandato único, prohibición de financiar al Tesoro, eliminación de letras intransferibles y mayor estabilidad institucional.
- El Presidente amenazó con prisión para quienes aprueben presupuestos con déficit fiscal, incluyendo al directorio del BCRA, al Ejecutivo y a legisladores.
- La iniciativa busca revertir la Ley 26.739 de 2012, que amplió el mandato de la autoridad monetaria durante el gobierno de Cristina Fernández de Kirchner.
- El FMI recomendó explícitamente esta reforma en la segunda revisión del programa de USD 20.000 millones suscripto en abril de 2025.
- Santiago Bausili, presidente del BCRA en comisión desde diciembre de 2023, podría ser confirmado en el Senado recién tras la aprobación de la nueva Carta Orgánica.


Pobreza
Endeudamiento en barrios vulnerables: el 72% de los hogares pidió crédito para gastos básicos
Un relevamiento del Movimiento Evita CABA y el OEPSS de la UBA mostró que el 71,8% de los hogares encuestados recurrió a tarjetas, préstamos u otras formas de financiamiento durante los últimos dos años.

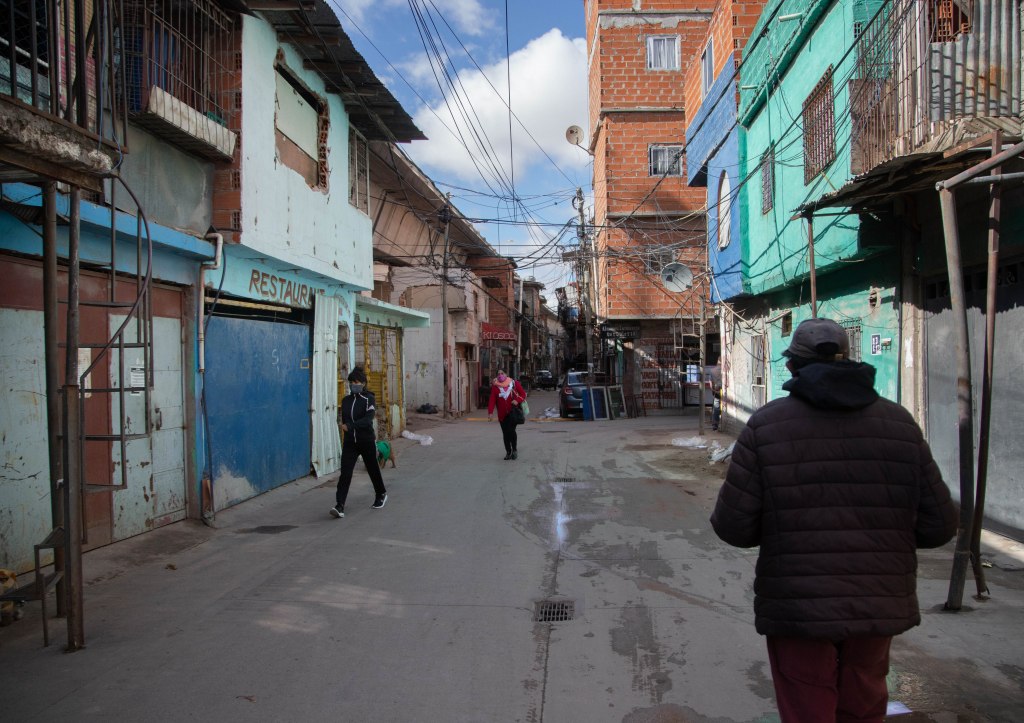
Fotografía: NA/JOSE LUIS PERRINO
El 71,8% de los hogares de sectores populares de la Ciudad de Buenos Aires utilizó una tarjeta de crédito o pidió algún préstamo durante los últimos dos años, según un relevamiento realizado por el Movimiento Evita CABA junto con el Observatorio de Economía Popular, Social y Solidaria (OEPSS) de la Facultad de Ciencias Sociales de la UBA.
El estudio señala que el endeudamiento estuvo principalmente relacionado con gastos cotidianos y necesidades básicas.
“El motivo del endeudamiento de los sectores populares es, principalmente, poder vivir”, afirmó Jonathan Thea, secretario general del Movimiento Evita CABA.
Alimentos y salud, entre los principales destinos del crédito
Entre los hogares que solicitaron préstamos o créditos, el 73% indicó que utilizó ese dinero para comprar alimentos.
Los gastos de salud aparecieron en segundo lugar, con el 54% de las respuestas. También se registraron préstamos destinados a pagar impuestos o servicios, con el 44%, y alquileres, con el 25%.
Según el relevamiento, estos datos muestran una relación entre la necesidad de recurrir al crédito y las dificultades para afrontar los gastos habituales de los hogares.
Las billeteras virtuales ganan espacio frente a los bancos
El estudio también analizó dónde buscan financiamiento las familias.
Solo el 32% de quienes solicitaron préstamos recurrió a un banco. En cambio, el 65,5% utilizó Mercado Pago u otras billeteras virtuales.
Además, el 62% pidió dinero a familiares o conocidos, el 45,8% compró fiado en comercios del barrio y el 43% acudió a prestamistas barriales.
Thea sostuvo que las condiciones de acceso al sistema bancario tradicional pueden llevar a las familias a buscar otras alternativas de financiamiento.
La mora aparece como otro de los problemas
El relevamiento también registró dificultades para cumplir con los pagos.
Entre los hogares que habían solicitado préstamos o créditos, el 66,2% no estaba al día con alguno o con ninguno de ellos. Dentro de ese grupo, el 70,2% se encontraba en situación de mora.
La situación también alcanza a las tarjetas de crédito. El 56,3% de las familias encuestadas no estaba al día con alguna o con la totalidad de sus tarjetas y, dentro de ese grupo, el 62% registraba atrasos superiores a tres meses.
Además, el 71,3% de quienes tenían saldos acumulados en sus tarjetas señaló que tuvo que pedir dinero prestado para cubrirlos.
Qué plantea el relevamiento sobre el endeudamiento
El estudio sostiene que el uso del crédito entre los hogares relevados está vinculado principalmente con la necesidad de cubrir gastos básicos.
Thea señaló que la pérdida de poder adquisitivo es uno de los factores que, según su interpretación, explican el recurso al endeudamiento.
“La mora en las deudas existentes es inevitable en un contexto de crisis económica como el que estamos viviendo”, sostuvo el dirigente.
El relevamiento, realizado sobre hogares de sectores populares de CABA, muestra así una combinación de endeudamiento destinado a gastos cotidianos y dificultades posteriores para afrontar los compromisos asumidos.





Confirmado: cuánto salen las entradas para la despedida de Messi en el Monumental

La Marcha de la Bronca toma las calles contra el ajuste de Milei

Endeudamiento en barrios vulnerables: el 72% de los hogares pidió crédito para gastos básicos

Kicillof encabeza el Plenario Federal del MDF en Avellaneda

Scaloni habló después del Mundial y dejó una frase sobre su futuro en Argentina

El Gobierno le pagó a funcionario una indemnización de $110 millones y al otro día lo volvió a contratar

Presupuesto 2027: base naval y misiles en lugar de aulas, sillas de ruedas y hospitales

Duro editorial de The Economist contra Milei: “Tus aliados enfrentan acusaciones de corrupción propias”

Carlos Torres aterrizó en Ezeiza para dos shows de “La Reina del Flow”

El costo de la violencia migratoria de Trump: miedo, deportaciones y falta de trabajadores en Florida
Kicillof encabeza el Plenario Federal del MDF en Avellaneda

El Senado avanza con Inocencia Fiscal y los biocombustibles, pero con fisuras

Cayó un helicóptero de noticias en Los Ángeles: al menos tres muertos

El lawfare ante el mundo: los abogados de Cristina explican en la ONU por qué la condena es política

El video del acusado del femicidio de Camila antes de entregarse
-
 Denuncia4 días
El Gobierno le pagó a funcionario una indemnización de $110 millones y al otro día lo volvió a contratar
-
 Defensa1 día
Presupuesto 2027: base naval y misiles en lugar de aulas, sillas de ruedas y hospitales
-
 Economía 💲5 días
Duro editorial de The Economist contra Milei: “Tus aliados enfrentan acusaciones de corrupción propias”
-
 Espectáculos 🎭5 días
Carlos Torres aterrizó en Ezeiza para dos shows de “La Reina del Flow”
-
 DDHH4 días
El costo de la violencia migratoria de Trump: miedo, deportaciones y falta de trabajadores en Florida
-
 DDHH4 días
El lawfare ante el mundo: los abogados de Cristina explican en la ONU por qué la condena es política
-

 Comunidad 👥5 días
Según el INDEC, criar un hijo de hasta 12 años cuesta $713.070 por mes en la Argentina de Milei
-

 Fútbol & Goles4 días
La despedida del 10: Messi se retira en el Monumental el 6 de octubre