
Economía 💲
Previaje 3: la letra chica
El programa Previaje 3 ya es furor. Hay sólo una semana para comprar paquetes o servicios y usarlos entre el 10 de octubre y el 5 de diciembre.


La tercera edición del Programa Previaje, que devuelve el 50% de los gastos en crédito para ser usado en nuevas compras en el sector, culmina hoy con nuevos topes y la posibilidad de usarlo entre el 10 de octubre y el 5 de diciembre próximos.

Fechas de Previaje 3
Viajes del 1° de noviembre al 5 de diciembre
- Comprobantes válidos emitidos entre el 06/09/2022 y el 14/09/2022.
- Se podrán cargar hasta el 21/09/2022
La letra chica de Previaje 3
- Las facturas y recibos B o C tienen que estar a nombre del beneficiario, con el tipo y número de documento y además deben contar con el detalle de los servicios contratados.
- No se aceptan compras en efectivo.
- Las compras de los servicios deben realizarse mediante transferencia, depósito bancario, tarjeta de débito y/o crédito, billetera virtual o plataformas de pago.
- Piden conservar los comprobantes de acreditación del pago ya que pueden ser requeridos.
- Por último, te recomendamos revisar que tus datos se encuentren correctamente cargados en tu perfil de Previaje, ya que la tarjeta será emitida y enviada de acuerdo a lo consignado. Podés realizar la corrección de tus datos personales, excepto tu CUIL desde tu perfil en Previaje.
- Cualquier consulta comunicate con nuestro Centro de Contacto al 0810-555-6100 de 8 a 20 hs o por WhatsApp al +54 9 11 4312-5994 .


Pobreza
Endeudamiento en barrios vulnerables: el 72% de los hogares pidió crédito para gastos básicos
Un relevamiento del Movimiento Evita CABA y el OEPSS de la UBA mostró que el 71,8% de los hogares encuestados recurrió a tarjetas, préstamos u otras formas de financiamiento durante los últimos dos años.

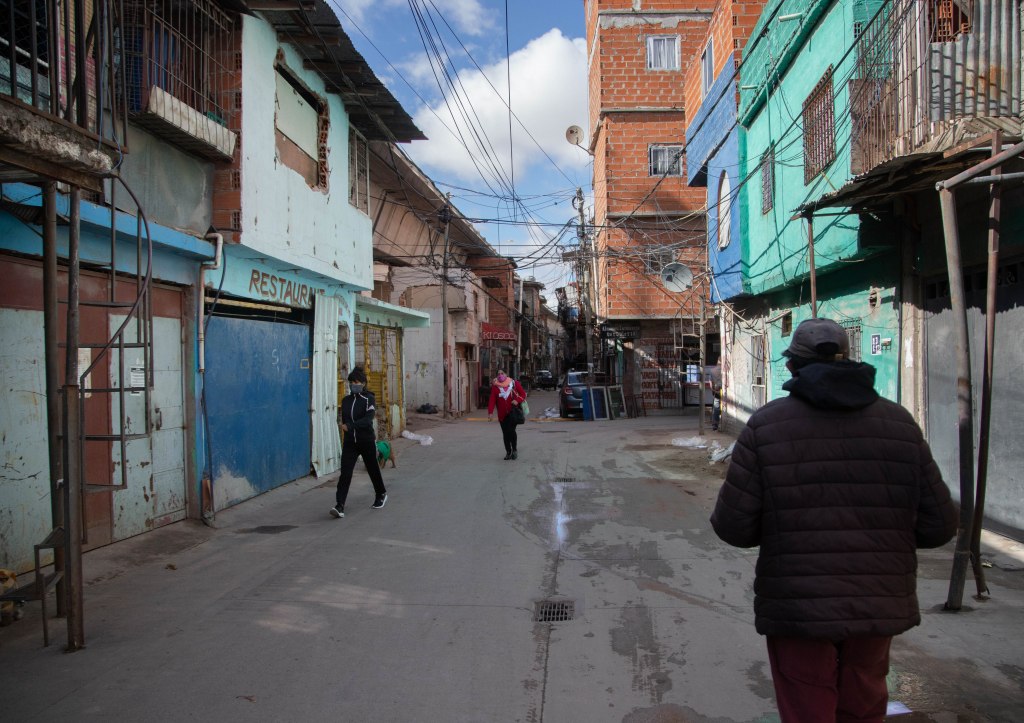
Fotografía: NA/JOSE LUIS PERRINO
El 71,8% de los hogares de sectores populares de la Ciudad de Buenos Aires utilizó una tarjeta de crédito o pidió algún préstamo durante los últimos dos años, según un relevamiento realizado por el Movimiento Evita CABA junto con el Observatorio de Economía Popular, Social y Solidaria (OEPSS) de la Facultad de Ciencias Sociales de la UBA.
El estudio señala que el endeudamiento estuvo principalmente relacionado con gastos cotidianos y necesidades básicas.
“El motivo del endeudamiento de los sectores populares es, principalmente, poder vivir”, afirmó Jonathan Thea, secretario general del Movimiento Evita CABA.
Alimentos y salud, entre los principales destinos del crédito
Entre los hogares que solicitaron préstamos o créditos, el 73% indicó que utilizó ese dinero para comprar alimentos.
Los gastos de salud aparecieron en segundo lugar, con el 54% de las respuestas. También se registraron préstamos destinados a pagar impuestos o servicios, con el 44%, y alquileres, con el 25%.
Según el relevamiento, estos datos muestran una relación entre la necesidad de recurrir al crédito y las dificultades para afrontar los gastos habituales de los hogares.
Las billeteras virtuales ganan espacio frente a los bancos
El estudio también analizó dónde buscan financiamiento las familias.
Solo el 32% de quienes solicitaron préstamos recurrió a un banco. En cambio, el 65,5% utilizó Mercado Pago u otras billeteras virtuales.
Además, el 62% pidió dinero a familiares o conocidos, el 45,8% compró fiado en comercios del barrio y el 43% acudió a prestamistas barriales.
Thea sostuvo que las condiciones de acceso al sistema bancario tradicional pueden llevar a las familias a buscar otras alternativas de financiamiento.
La mora aparece como otro de los problemas
El relevamiento también registró dificultades para cumplir con los pagos.
Entre los hogares que habían solicitado préstamos o créditos, el 66,2% no estaba al día con alguno o con ninguno de ellos. Dentro de ese grupo, el 70,2% se encontraba en situación de mora.
La situación también alcanza a las tarjetas de crédito. El 56,3% de las familias encuestadas no estaba al día con alguna o con la totalidad de sus tarjetas y, dentro de ese grupo, el 62% registraba atrasos superiores a tres meses.
Además, el 71,3% de quienes tenían saldos acumulados en sus tarjetas señaló que tuvo que pedir dinero prestado para cubrirlos.
Qué plantea el relevamiento sobre el endeudamiento
El estudio sostiene que el uso del crédito entre los hogares relevados está vinculado principalmente con la necesidad de cubrir gastos básicos.
Thea señaló que la pérdida de poder adquisitivo es uno de los factores que, según su interpretación, explican el recurso al endeudamiento.
“La mora en las deudas existentes es inevitable en un contexto de crisis económica como el que estamos viviendo”, sostuvo el dirigente.
El relevamiento, realizado sobre hogares de sectores populares de CABA, muestra así una combinación de endeudamiento destinado a gastos cotidianos y dificultades posteriores para afrontar los compromisos asumidos.





ANDIS: una auditoría detectó un desfasaje de $158.717 millones bajo la gestión Spagnuolo

Siete medallas, tres récords y 16 años: Cecilia Dieleke es la figura de los Juegos Suramericanos

Trump arma una Fuerza IA para acelerar el negocio tecnológico

Moyano imputado por desobediencia: la fiscal cree que se vio con Arizaga pese a la perimetral

Sismo de magnitud 5 sacudió Tucumán de madrugada sin dejar víctimas

El Gobierno le pagó a funcionario una indemnización de $110 millones y al otro día lo volvió a contratar

Presupuesto 2027: base naval y misiles en lugar de aulas, sillas de ruedas y hospitales

Duro editorial de The Economist contra Milei: “Tus aliados enfrentan acusaciones de corrupción propias”

Carlos Torres aterrizó en Ezeiza para dos shows de “La Reina del Flow”

El costo de la violencia migratoria de Trump: miedo, deportaciones y falta de trabajadores en Florida

Kicillof encabeza el Plenario Federal del MDF en Avellaneda

El Senado avanza con Inocencia Fiscal y los biocombustibles, pero con fisuras

Cayó un helicóptero de noticias en Los Ángeles: al menos tres muertos

El lawfare ante el mundo: los abogados de Cristina explican en la ONU por qué la condena es política

El video del acusado del femicidio de Camila antes de entregarse
-
 Denuncia5 días
El Gobierno le pagó a funcionario una indemnización de $110 millones y al otro día lo volvió a contratar
-
 Defensa2 días
Presupuesto 2027: base naval y misiles en lugar de aulas, sillas de ruedas y hospitales
-
 Economía 💲6 días
Duro editorial de The Economist contra Milei: “Tus aliados enfrentan acusaciones de corrupción propias”
-
 Espectáculos 🎭6 días
Carlos Torres aterrizó en Ezeiza para dos shows de “La Reina del Flow”
-
 DDHH5 días
El costo de la violencia migratoria de Trump: miedo, deportaciones y falta de trabajadores en Florida
-
 DDHH5 días
El lawfare ante el mundo: los abogados de Cristina explican en la ONU por qué la condena es política
-

 Fútbol & Goles5 días
La despedida del 10: Messi se retira en el Monumental el 6 de octubre
-

 Comunidad 👥6 días
Según el INDEC, criar un hijo de hasta 12 años cuesta $713.070 por mes en la Argentina de Milei