Consumo
Comenzaron a funcionar los pagos QR interoperables en todo el país
El objetivo del nuevo sistema es integrar todos los medios de pago electrónicos. Se puede usar cualquier billetera virtual, ya sea de un banco o una fintech, para abonar en todos los comercios que acepten este medio de cobro, sin importar la empresa que provea el código.

Por Alejandro Tejero Vacas
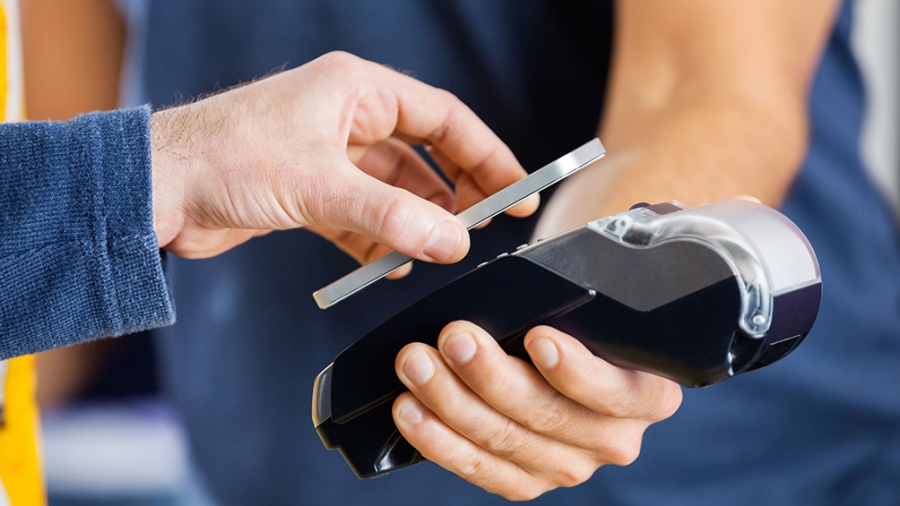
El sistema de Transferencias 3.0, que este lunes completa su puesta en marcha con el pleno funcionamiento de los códigos QR interoperables, es «un paso fundamental en el desarrollo de los pagos digitales» al crear un ecosistema digital que permite a cualquier billetera virtual o bancaria abonar en todos los comercios que acepten un código QR como medio de cobro, sin importar la empresa que provea el código, destacó el Banco Central (BCRA).
A partir de este lunes cualquier persona que tenga descargada en su teléfono una aplicación de bancos (BNA+, Cuanta DNI, Ank, BBVA Go, entre otras) o de una fintech (Mercado Pago, IUDU, Bimo, MODO, Naranja X, TAP, Yacaré o cualquier otra) podrá hacer pagos con transferencias en todos los comercios del país.
Al mismo tiempo, los comercios recibirán el dinero en sus cuentas en menos de 25 segundos de forma irrevocable y con la comisión más baja del mercado (de 0,6 a 0,8%), lo que ayudará a simplificar las operaciones y a competir contra el efectivo que, pese al avance de los mecanismos de pago virtual, sigue siendo la forma de pago usada en cerca de 8 de cada 10 transacciones.
Se trata de una mejora rotunda frente a otros medios de pago electrónicos como los que se hacen con tarjeta de débito, que se acreditan a las 24 horas, o con tarjeta de crédito, que lo hacen en un plazo de entre 8 a 18 días hábiles, dependiendo del tamaño de la empresa que reciba el dinero (si es micro o pequeña será en 8 días, si es mediana en 10 y si es grande 18 días hábiles).
El hecho de que sea irrevocable da, además, la seguridad al comerciante de que no podrá desconocerse el pago, por lo que permite competir mejor con el efectivo, un medio de pago de difícil devolución y por el que la mayoría de los comercios optan a la hora de cobrar una venta.
Desde el punto de vista del usuario el sistema no implicará ningún costo extra, pero sí le dará la ventaja de no tener que usar efectivo para pagar en cualquier comercio, lo que le dará más seguridad al no tener que llevar dinero encima y con la ventaja además de tener un registro más fácil de sus operaciones. En ese sentido, el Central aseguró que en su primer día de uso la interoperabilidad entre billeteras y aceptadores fue «amplia y exitosa».
“El lanzamiento pleno de los pagos con transferencia demostró un alto grado de integración. Este esquema permitirá que tanto los comercios como las personas usuarias obtengan ventajas muy tangibles en los pagos electrónicos: la seguridad, la inmediatez, la irrevocabilidad y menores costos. Y al mismo tiempo se logrará una mayor inclusión financiera”, afirmó el presidente del BCRA, Miguel Ángel Pesce.
Este es el punto final de un sistema en el que, desde hace casi dos años, trabajan en forma conjunta el BCRA, los bancos públicos y privados, las fintech, las empresas de tarjetas de crédito y débito y las cámaras compensadoras y administradoras de pagos (Coelsa, Fiserv, Red Link y Prisma).
El objetivo de todos los actores es el mismo: facilitar y simplificar los pagos digitales, agrandar el mercado de uso de dinero electrónico con más competencia y, al mismo tiempo, reducir el uso de efectivo de modo de expandir la inclusión financiera y formalizar a un gran sector de la economía.
«Lo que buscamos con Transferencias 3.0 es integrar a todo el sistema de pagos electrónicos. Esto va en el mismo sentido que hemos hecho con el cheque electrónico y con la factura de crédito electrónica», aseguró días atrás Pesce, en una reunión con las cámaras de comercio días atrás.
La intención es «reemplazar al efectivo por las Transferencias 3.0 como el medio predominante de pago en nuestra economía y que este sistema sea eficaz y eficiente, tanto para la persona que va a pagar como para la persona que va a cobrar», agregó.
Para asegurar la viabilidad de este sistema fue necesaria cooperación de tanto la infraestructura de pagos como de la normativa, por lo que las primeras pruebas comenzaron hace poco más de un año, con la apertura de códigos por parte de empresas clave del sistema en grandes comercios y cadenas con presencia en todos el país, con la idea de asegurar un correcto funcionamiento y evitar una mala experiencia de usuario.
Mientras tanto, la Administración Federal de Ingresos Públicos (AFIP) fijó a principios de mes la exención del impuesto sobre débitos y créditos (impuesto al cheque) a las administradoras de sistemas de cobro por ese código y a las empresas dedicadas al servicio electrónico de pagos, para garantizar el menor costo de las operaciones.
En junio de 2021 se concretaron más de 8,5 operaciones por adulto con medios electrónicos de pago -tarjetas de débito, crédito o transferencias electrónicas-, alcanzando una marca mensual máxima desde que se posee registro de la serie, mientras que el total de operaciones realizadas en el primer semestre del año superó en 40% al promedio del mismo período de 2020, según datos del Informe de Inclusión Financiera del BCRA.
Si bien existe una tendencia creciente en el uso de todos los medios de pago electrónicos desde hace unos años -excepto en las tarjetas de crédito-, el mayor dinamismo se observó entre las transferencias electrónicas cuya participación en el total de operaciones pasó de 4% en enero de 2016 a 23% en junio de 2021.
El efecto de la pandemia en los hábitos de consumo, la proliferación en el uso de billeteras electrónicas y los cambios regulatorios para facilitar la interoperabilidad de los medios de pago son algunos de los factores que explican este cambio de comportamiento.
De hecho, uno de los medios de pago que más creció en este tiempo fueron los pagos mediante código QR que tuvieron tasas de variación de 136% en cantidades y de 140% en montos reales en comparación los valores promedio de 2019 y 2020.


Consumo
Crédito: los préstamos a las familias cayeron en octubre por el freno de las tarjetas
Las tarjetas bajaron 2,1% real y los personales 0,1%, mientras crecieron los hipotecarios. La morosidad de los hogares fue de 12,2% en septiembre, según el BCRA.
Los préstamos a las familias cayeron 0,3% real sin estacionalidad en octubre, arrastrados por las tarjetas de crédito, que retrocedieron 2,1%. Los datos surgen de un informe de la consultora Equilibra.
El crédito total al sector privado se contrajo 0,1% real. Las empresas compensaron en parte, con una suba de 0,3%.
Hipotecarios arriba, consumo abajo
Los créditos personales bajaron 0,1% real, mientras que las líneas con garantía real crecieron 2,3%, impulsadas por los hipotecarios. En las empresas, los adelantos cayeron 1,7% y los documentos subieron 1,1%.
Según la Encuesta de Condiciones Crediticias del BCRA, la morosidad de los hogares fue de 12,2% en septiembre, 0,6 puntos menos que en agosto. Los bancos no cambiaron sus estándares para las familias, salvo en hipotecarios, y en las empresas la mora todavía no muestra señales de baja.
El crédito en dólares subió 0,9% nominal.
Lo que tenés que saber:
- Los préstamos a las familias cayeron 0,3% real en octubre.
- Las tarjetas de crédito bajaron 2,1% real.
- Los hipotecarios sostuvieron las líneas con garantía real.
- La mora de los hogares fue de 12,2% en septiembre, según el BCRA.



Riesgo país en 918 puntos: las urnas de afuera le pasan factura a Milei

Ueno Bank se llevó puesto a Peña: renunció el presidente de Paraguay

ARCA: las RG 5923 y 5924 formalizan la pausa de embargos a pymes hasta el 30 de junio de 2027

Pymes: Energía fijó qué equipos eficientes acceden a beneficios fiscales del RIMI

Las 62 Organizaciones recibieron a Zamora y reclamaron el tercio sindical para 2027

Tragedia en Recoleta: un hombre murió atropellado por un colectivo de la línea 92

AySA: el 13 de noviembre el consorcio comprador se sienta en el directorio

Primera Nacional: Godoy Cruz y Tristán Suárez definirán el ascenso en una final apasionante

Un broker en Florida y 150.000 dólares: quién pagó el avión de Flávio Bolsonaro

Lali Espósito y Pedro Rosemblat dieron el sí: boda íntima en San Telmo

“Venimos del futuro”: la advertencia obrera de FATE en la campaña de Lula

BOM, el álbum de Lali y Miranda!: cuándo sale y cuántas canciones tendrá

Messi recibió el Princesa de Asturias: ovación, medalla y furor por el mejor del mundo

Sylvester Stallone llamó a Nico Vázquez para aplaudir su Rocky argentino

Tragedia en el Jockey Club de San Isidro: un rayo mató a cuatro yeguas de polo
-
 Comunidad 👥7 días
Tragedia en Recoleta: un hombre murió atropellado por un colectivo de la línea 92
-
 Desregulación3 días
AySA: el 13 de noviembre el consorcio comprador se sienta en el directorio
-
 Fútbol & Goles!5 días
Primera Nacional: Godoy Cruz y Tristán Suárez definirán el ascenso en una final apasionante
-
 Política 📢6 días
Un broker en Florida y 150.000 dólares: quién pagó el avión de Flávio Bolsonaro
-
 Espectáculos 🎭5 días
Lali Espósito y Pedro Rosemblat dieron el sí: boda íntima en San Telmo
-

 Fórmula 15 días
Colapinto se recuperó en el GP de México y mantiene viva la ilusión de sumar puntos
-
 Mundo 🌐7 días
Confirmaron la muerte de Agustín Randazzo, el argentino desaparecido tras el choque de trenes en España
-

 Fútbol & Goles!5 días
La Conmebol confirmó los horarios de las finales: cuándo juegan Boca y Estudiantes