Consumo
Melconian advirtió que “el salario está 20% por debajo de la era Macri y el ajuste devastó el consumo”
El economista cuestiona la política económica oficial y señala que los problemas estructurales persisten. Calcula vencimientos por USD 10.000 millones para 2026-2027 y alerta sobre la fuga de divisas al sector privado.


★ El economista Carlos Melconian realizó un diagnóstico crítico de la situación económica argentina en declaraciones a Radio Rivadavia, donde cuestionó los resultados de la gestión libertaria y advirtió que «las preocupaciones sobre la política económica y el frente cambiario son los mismos» que antes del cambio de gobierno.
El poder adquisitivo como eje del problema
Melconian refutó las explicaciones oficialistas que atribuyen la contracción económica a cuestiones cambiarias. En cambio, identificó como causa principal de la caída del PBI la «falta de demanda», producto de dos factores centrales: la severa debilidad del poder adquisitivo y la escasez de crédito.
El análisis del economista incluyó datos concretos sobre el impacto social: «El que mejor está es el salario promedio privado formal y está 20 abajo de la época de Macri», señaló, instando al Gobierno a reconocer el «efecto devastador» que el ajuste fiscal tuvo sobre el consumo y la informalidad.
Prioridad fiscal: pagar la deuda antes que acumular reservas
En su evaluación del frente externo, Melconian estableció una jerarquía clara de prioridades. Después del «reseteo de la política económica», consideró que el sector público debe «comprar dólares con el superávit fiscal en pesos para pagar los intereses de la deuda».
Según sus estimaciones, Argentina enfrenta vencimientos por intereses que requieren USD 10.000 millones solo para 2026 y 2027. El economista fue categórico: recién después de cubrir esta obligación, si quedan divisas, se puede iniciar el proceso de acumulación de reservas.
Críticas a la política cambiaria: inconsistencias y fuga de divisas
Melconian cuestionó la contradicción de pretender flexibilizar el mercado manteniendo bandas de flotación fijas, como los $1.500 por dólar. «La que rompe la armonía del mercado cambiario es la dolarización de las personas», sentenció.
Los números que aportó resultan contundentes: desde la apertura del mercado para individuos, el público compró USD 32.000 millones, de los cuales solo el 20% regresó como depósitos bancarios. Esta fuga de divisas al sector privado representa, según su análisis, un problema estructural que no se resuelve con ajustes en el tipo de cambio.
El debate desviado
Para Melconian, la discusión sobre fijar o liberar el tipo de cambio desvía la atención de componentes fiscales y monetarios que considera esenciales para la estabilidad económica. Las tres discusiones cruciales que identificó son la fiscal, la monetaria y la cambiaria, en ese orden de prioridad.
El economista concluyó que las vulnerabilidades estructurales persisten y que los problemas de fondo no residen en el tipo de cambio en sí, sino en cuestiones macroeconómicas que impactan directamente en la actividad económica y el poder adquisitivo de la población.
Puntos clave:
• Melconian señala que el salario promedio privado formal está 20% por debajo de los niveles de la era Macri
• Argentina enfrenta vencimientos por intereses de deuda de USD 10.000 millones para 2026-2027
• El público compró USD 32.000 millones desde la apertura cambiaria, con solo 20% retornando al sistema bancario
• El economista identifica la falta de demanda como motor de la caída del PBI, no la competitividad cambiaria
• Propone priorizar el pago de deuda antes que la acumulación de reservas


Consumo
Sin plata antes del día 20: la deuda es la forma de llegar a fin de mes
El 83,3% de la clase baja agota sus ingresos antes del día 20 y el 56,2% de la población se endeudó en el último semestre. Entre quienes tomaron deuda, el 55,1% lo hizo para financiar alimentación y salud, según el Monitor de Opinión Pública de Zentrix Consultora.
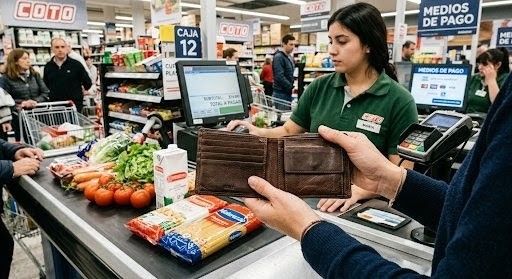
Dos de cada tres argentinos se quedan sin dinero a más tardar el día 20 de cada mes, y casi cuatro de cada diez hogares ni siquiera logran superar la primera quincena con sus ingresos. El sueldo ya no alcanza para todo el mes, y la deuda pasó a ser el puente obligado hasta el próximo cobro.
Los datos surgen del Monitor de Opinión Pública (MOP) de Zentrix Consultora. Según el relevamiento, solo el 34% de la población alcanza a cubrir todo el mes con lo que gana y apenas un 9,8% tiene capacidad de ahorro. Entre los menores de 40 años, el porcentaje de quienes se quedan sin plata antes del día 20 llega al 72%.
De la deuda como proyecto a la deuda como supervivencia
El 56,2% de la población recurrió al endeudamiento en el último semestre, con mayor incidencia entre los menores de 40 años. La toma de deuda dejó de responder a decisiones de inversión o de consumo diferido para convertirse en un mecanismo de subsistencia. Entre quienes se endeudaron, el 55,1% lo hizo para financiar gastos básicos de alimentación y salud, el 21,3% para pagar tarifas y servicios públicos, y apenas el 11,8% para comprar bienes durables.
Desde Zentrix advirtieron que, cuando la deuda de un mes se financia con el presupuesto del mes siguiente, “la morosidad deja de ser un episodio para convertirse en un riesgo estructural” de los hogares que usan el crédito como puente.
Tres clases sociales, tres realidades
La brecha entre sectores es abismal, tanto en la capacidad de llegar a fin de mes como en el destino del crédito:
- Clase baja: el 59,6% agota sus ingresos antes del día 15 y el 83,3% antes del día 20. La capacidad de ahorro es del 0,9%. El 68,1% tomó deuda y, en el 65,5% de los casos, usó el dinero para cubrir necesidades primarias.
- Clase media: el 51,4% agota sus recursos antes de fin de mes y el 47,1% se endeudó. El 45,6% destinó la deuda a gastos primarios y registra la proporción más alta de endeudamiento para abonar tarifas y servicios públicos, con un 29% (frente al 18,2% de la clase baja y el 4,7% de la alta).
- Clase alta: solo el 20% se queda sin fondos antes del cierre mensual y el 61,9% logra ahorrar. El 36,5% recurrió al crédito y el 63,4% lo orientó a la compra de bienes durables.
Mientras la clase alta usa el crédito para comprar bienes, la clase baja lo usa para cubrir necesidades primarias.
Los menores de 40, el segmento más frágil
El reporte muestra una situación de particular fragilidad entre los jóvenes: solo el 3% de los menores de 40 años logra ahorrar, el 60,9% tomó deuda en los últimos seis meses y el 69,1% evalúa de manera negativa la situación económica del país.
Salarios, tarifas e inflación: el telón de fondo
La percepción de pérdida salarial es mayoritaria y persistente: el 81,8% sostiene que su salario no le gana a la inflación. Desde marzo, la proporción de encuestados que señala que sus ingresos pierden frente a los precios no bajó del 81%, con un pico del 87,4% en julio.
El dato convive con las cifras oficiales. El INDEC informó el 13 de octubre que la inflación de septiembre fue del 1,9%, con un acumulado de 23,6% en lo que va de 2026 y una variación interanual del 33,4%. La división que más subió en el mes fue Vivienda, agua, electricidad, gas y otros combustibles, con un 3,1%. Que la inflación mensual se desacelere respecto de los picos de 2024 no alcanza para aliviar a hogares que, en su gran mayoría, sienten que sus ingresos pierden frente a los precios.
A eso se suma el peso de los servicios regulados: según el IIEP (UBA-CONICET), hasta mayo de 2026 la canasta de servicios y transporte público acumulaba una suba superior al 525% desde diciembre de 2023, muy por encima del nivel general de precios.
Qué le piden los argentinos al Estado
Frente al aumento del endeudamiento y la morosidad, el 67% de los encuestados considera que el Estado debe intervenir. El 36,1% evalúa que se trata de un problema social general que requiere atención pública, mientras que el 30,9% opina que debe intervenir aun tratándose de un asunto entre privados.
En cuanto al tipo de intervención, el 61,3% prefiere regular el otorgamiento y las condiciones de los créditos, el 23,6% propone refinanciar deudas a través del Banco Central y apenas el 7,5% apoya la condonación de deudas por ley. Dos de cada tres argentinos le piden al Estado que intervenga, y la mayoría quiere reglas claras antes que rescates.
Lo que tenés que saber
- Dos de cada tres argentinos se quedan sin dinero a más tardar el día 20 del mes, según el MOP de Zentrix Consultora.
- El 83,3% de la clase baja agota sus ingresos antes del día 20 y su capacidad de ahorro es del 0,9%.
- El 56,2% se endeudó en el último semestre; entre ellos, el 55,1% lo hizo para gastos de alimentación y salud.
- El 81,8% afirma que su salario no le gana a la inflación, que en septiembre fue del 1,9% según el INDEC.
- El 67% pide que el Estado intervenga y el 61,3% prefiere regular el otorgamiento y las condiciones de los créditos.



Boca se aferra a Paredes: del desgarro a la ilusión en el Maracaná

Sin plata antes del día 20: la deuda es la forma de llegar a fin de mes

Comedores desbordados: 16 personas cocinan para 900 y hay lista de espera

León XIV reapareció, pero su gira por Argentina sigue en suspenso

Racing e Independiente se enfrentan en un clásico clave por el Torneo Clausura

El Roña Castro murió tras descompensarse en el Bingo de Morón: investigan las causas

Brasil en empate técnico: Flávio Bolsonaro saca dos puntos y el miedo se reparte

Fin de la 6×1 en Brasil: el Senado aprobó dos días de descanso y Lula celebra antes del balotaje

Mucha posesión, poco arco: por qué Boca no pudo con Vasco ni con un hombre de más

Carbón Blanco: vuelven a rematar un departamento decomisado en Villa Urquiza, 18% más barato

Diputados: la oposición no consiguió quórum y se cayó la sesión por el DNU 70/23 de Milei

Callejero Fino sale de prisión, pero el arma de guerra sigue en la causa

Estudiantes tomaron el Pizzurno y exigen que Milei cumpla la Ley de Financiamiento

El video se hizo viral y agresor está identificado pero la Justicia no actúa, mientras una mujer espera protección

Las cámaras que atraparon al femicida de Aixa: seguimiento, ocultamiento y detención en Tigre
-
 Boxeo5 días
El Roña Castro murió tras descompensarse en el Bingo de Morón: investigan las causas
-
 Elecciones3 días
Brasil en empate técnico: Flávio Bolsonaro saca dos puntos y el miedo se reparte
-
 Mundo 🌐3 días
Fin de la 6×1 en Brasil: el Senado aprobó dos días de descanso y Lula celebra antes del balotaje
-
 Fútbol & Goles!5 días
Mucha posesión, poco arco: por qué Boca no pudo con Vasco ni con un hombre de más
-
 CABA2 días
Carbón Blanco: vuelven a rematar un departamento decomisado en Villa Urquiza, 18% más barato
-
 Papa León XIV5 días
El Gobierno sostiene el operativo por León XIV pese al diagnóstico del Papa
-

 CABA5 días
Mano dura como bandera: Jorge Macri suma 600 policías y se burla de sus críticos
-

 Papa León XIV5 días
León XIV despertó lúcido tras la cirugía y el Gobierno se aferra a la visita