Economía 💲
Ley de Inocencia Fiscal: cómo el proyecto de Milei abre la puerta al lavado de dinero del narco y el crimen organizado
El Gobierno elevó a $100 millones el piso para perseguir la evasión simple y redujo a 3 años la prescripción tributaria. La iniciativa permite usar dinero sin justificar su origen y limita drásticamente las denuncias penales, lo que genera alertas sobre posible lavado de activos.

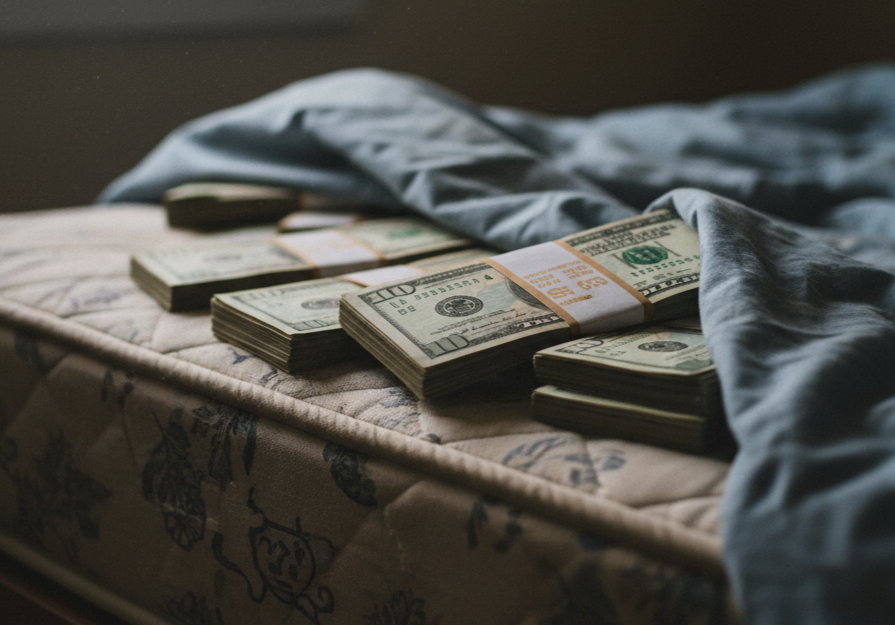
★ El Gobierno Nacional envió al Congreso el proyecto de ley del «Principio de Inocencia Fiscal», una iniciativa que transforma radicalmente el régimen penal tributario argentino. Según el texto oficial, el objetivo central es «blindar» legalmente a quienes utilicen «dólares bajo el colchón» y reducir la cantidad de causas penales por evasión, actualmente castigada con penas de hasta 9 años de prisión.
La propuesta busca incentivar la inyección en el mercado de dinero no declarado al eliminar controles sobre el origen de los fondos utilizados para consumos personales, en lo que el oficialismo presenta como un estímulo a la «libertad económica individual». Sin embargo, especialistas en transparencia y organismos de control advierten sobre los riesgos que esta desregulación podría generar en materia de lavado de activos y legitimación de dinero proveniente de actividades ilícitas.
Umbral de evasión: de $1,5 millones a $100 millones
La modificación más sustancial del proyecto consiste en multiplicar por 66 veces el monto mínimo que habilita la persecución penal por evasión simple. Según el texto oficial, el piso para investigar a un contribuyente salta de $1,5 millones a $100 millones. En el caso de la evasión agravada, el umbral trepa de $15 millones a $1.000 millones.
Esta elevación implica que vastos sectores de contribuyentes que actualmente podrían ser denunciados penalmente quedarán fuera del alcance de la justicia tributaria, aun cuando no hayan declarado impuestos sobre operaciones millonarias.
Prescripción express: de 5 a 3 años
El proyecto recorta de 5 a 3 años el plazo durante el cual ARCA (Agencia de Recaudación y Control Aduanero) puede exigir el pago de impuestos adeudados o promover denuncias penales. Esta reducción en los tiempos de prescripción limita significativamente la capacidad del Estado para investigar maniobras de evasión que se descubran con posterioridad al período fiscal correspondiente.
Organizaciones especializadas en política tributaria han señalado que esta disposición beneficia especialmente a grandes contribuyentes con estructuras complejas de operaciones, cuya fiscalización suele demandar plazos extensos de análisis.
Régimen simplificado para patrimonios de hasta $10 mil millones
La iniciativa crea un régimen simplificado del Impuesto a las Ganancias destinado a personas con ingresos inferiores a $1.000 millones anuales y patrimonio menor a $10 mil millones. La característica central de este esquema es que elimina la obligación de informar y justificar el origen de los consumos personales.
En la práctica, esta norma permitiría que un contribuyente con patrimonio declarado de, por ejemplo, $5 mil millones, pueda efectuar compras, viajes o inversiones millonarias sin que ARCA pueda cuestionar si esos gastos corresponden a ingresos debidamente tributados. Según el proyecto, se busca así «desburocratizar» las relaciones entre el fisco y los particulares.
Denuncias penales: salvavidas para evasores
El texto enviado al Congreso establece que ARCA no podrá realizar denuncias penales si el contribuyente cancela la deuda tributaria antes de la denuncia, o si abona el 100% de la deuda más intereses y un recargo adicional del 50% dentro de los 30 días posteriores al inicio de la investigación.
Esta disposición convierte el pago con recargo en una suerte de «salvoconducto» que bloquea automáticamente la vía penal, incluso en casos donde la evasión haya sido intencional y sistemática. Fuentes del ámbito judicial consultadas por este medio señalaron que esta norma podría vaciar de contenido el fuero penal tributario, tradicionalmente orientado a sancionar conductas fraudulentas graves.
Multas formales: compensación simbólica
Como contrapeso a la despenalización de hecho de la evasión de montos menores, el proyecto propone multiplicar las multas por incumplimientos formales. La sanción por no presentar la Declaración Jurada, que actualmente es de $200, saltaría a $220.000 para personas físicas y a $440.000 para sociedades.
Sin embargo, especialistas en derecho tributario advierten que estas multas, aunque nominalmente elevadas, resultan proporcionalmente insignificantes frente a los montos que quedarán fuera de persecución penal. Un contribuyente que evada $99 millones quedaría exento de denuncia penal, mientras que otro que omita presentar una declaración jurada podría ser sancionado con menos del 0,5% de esa cifra.
Alerta por lavado de activos: el agujero para el dinero sucio
Uno de los aspectos más controvertidos del proyecto es el riesgo que genera en materia de prevención del lavado de dinero y legitimación de activos provenientes de actividades ilícitas. Al elevar drásticamente los umbrales de persecución penal y eliminar la obligación de justificar el origen de los consumos, la norma crearía condiciones propicias para que dinero del narcotráfico, la corrupción o el crimen organizado circule libremente en la economía formal.
Especialistas en transparencia y prevención del lavado consultados por este medio advierten que la combinación de varios elementos del proyecto genera un «cóctel perfecto» para legitimar fondos de origen ilegal. En primer lugar, la posibilidad de usar hasta $100 millones sin que nadie investigue su procedencia elimina el principal mecanismo disuasorio contra el lavado de pequeña y mediana escala. En segundo término, el régimen simplificado que exime de justificar consumos personales permite realizar inversiones, compras de bienes o transferencias sin controles efectivos sobre el origen de los fondos.
Organizaciones especializadas en la materia señalan que esta normativa difiere sustancialmente del blanqueo de capitales implementado en 2024, que al menos obligaba a declarar los activos ocultos ante ARCA. El proyecto de «Inocencia Fiscal», en cambio, habilita directamente el uso de dinero no declarado sin necesidad de regularizar su situación tributaria, lo que genera un vacío de información crítico para la Unidad de Información Financiera (UIF) y los organismos de control.
Además, la reducción del plazo de prescripción a 3 años acorta significativamente la ventana temporal durante la cual el Estado podría detectar operaciones sospechosas vinculadas a estructuras de lavado más complejas, que suelen requerir investigaciones de largo aliento para ser desarticuladas.
Fuentes del ámbito judicial especializadas en delitos económicos consultadas por este medio expresaron preocupación por el impacto que esta normativa podría tener sobre causas en trámite relacionadas con organizaciones criminales que utilizan testaferros y estructuras empresariales para lavar dinero. Según estas fuentes, la nueva ley podría generar interpretaciones que dificulten la persecución de maniobras de legitimación de activos cuando los montos individualizados no superen los umbrales establecidos, aunque formen parte de operaciones más amplias.
Contexto político y antecedentes
La iniciativa se inscribe en la estrategia del Gobierno de Javier Milei de reducir la presión fiscal efectiva sobre sectores de altos ingresos, tras el éxito relativo del blanqueo de capitales implementado en 2024, que según datos oficiales permitió regularizar más de USD 20.000 millones en activos no declarados.
El proyecto del «Principio de Inocencia Fiscal» profundiza esa línea al garantizar que quienes posean dinero no declarado puedan utilizarlo sin riesgo de investigación, siempre que sus consumos no superen los umbrales establecidos en el régimen simplificado.
Organizaciones de transparencia y control ciudadano han manifestado preocupación por el impacto que esta norma podría tener sobre la equidad del sistema tributario. Según estas entidades, el proyecto consolida un esquema dual: reglas estrictas para asalariados y pequeños contribuyentes, cuyas retenciones son automáticas, y un régimen de virtual impunidad para quienes posean patrimonios no declarados de gran magnitud.
El trámite parlamentario de la iniciativa comenzará en las próximas semanas en comisiones de la Cámara de Diputados, donde el oficialismo buscará consensos con bloques dialoguistas para garantizar su aprobación antes del receso legislativo de verano.
Puntos Clave
• El Gobierno elevó de $1,5 millones a $100 millones el piso para denunciar penalmente la evasión simple
• Se reduce de 5 a 3 años el plazo de prescripción para exigir impuestos no declarados
• Se crea un régimen simplificado que elimina la obligación de justificar consumos personales para patrimonios de hasta $10 mil millones
• Los contribuyentes podrán evitar denuncias penales pagando la deuda más un recargo del 50% dentro de los 30 días de iniciada la investigación
• Especialistas advierten sobre riesgos de lavado de activos al permitir el uso de dinero sin justificar su origen


Deuda externa
Con el riesgo país en 927, el Tesoro sale a renovar deuda de corto plazo
La Secretaría de Finanzas convocó para el miércoles 11 a una licitación de cinco títulos en pesos y dólar linked, con el riesgo país en 927 puntos tras saltar 75 en una sola rueda. El Tesoro debe renovar $10,6 billones y dejó afuera el Bonar 2029.

Solo uno de los cinco instrumentos que ofrece el Tesoro vence después del mandato de Javier Milei: el resto se paga entre enero y junio de 2027. La licitación se conoce con el mercado golpeado por la suba del riesgo país y con una señal que no pasó inadvertida entre los operadores: el menú dejó afuera el Bonar 2029.
La Secretaría de Finanzas, dependiente del Ministerio de Economía, convocó a la licitación para el miércoles 11 de noviembre de 2026. Las ofertas se reciben de 10 a 15 y la liquidación está prevista para el viernes 13, bajo el esquema T+2 y según el procedimiento de la Resolución Conjunta 9/2019 de las secretarías de Finanzas y de Hacienda.
Cinco títulos para renovar deuda corta
En tasa fija, Finanzas reabrirá la Letra capitalizable en pesos con vencimiento el 29 de enero de 2027 (S29E7) y el Bono capitalizable en pesos al 30 de junio de 2027 (T30J7), ambos por indicación de precio y sin valor mínimo ni máximo. La novedad es una nueva letra a tasa TAMAR con vencimiento el 30 de abril de 2027 (TMA27), con precio de colocación de $1.000 por cada $1.000 de valor nominal y un margen que se definirá en la propia licitación.
El único título que llega a 2028 es el bono cero cupón ajustado por CER con vencimiento el 30 de junio de 2028 (TZX28), con un tope de colocación de $5 billones de valor efectivo. A eso se suma la reapertura de una sola letra vinculada al dólar, cero cupón, con vencimiento el 15 de enero de 2027 (D15E7), que se suscribe en pesos al tipo de cambio de referencia de $1.545,3974 de la Comunicación A 3500 del Banco Central del 5 de noviembre.
El riesgo país, en 927 puntos
El indicador de JP Morgan saltó 75 unidades este jueves hasta 927 puntos básicos (8,8% más), según las pantallas de Rava, y acumula una suba de 354 puntos desde los 573 que registraba el 6 de octubre. Los bonos en dólares cayeron hasta 3,5%, con el Global 2035 en baja de 3,2%, y el índice MSCI Merval retrocedió 4,2% en pesos y 4,8% en dólares.
El Gobierno llega a la licitación con una deuda de corto plazo que lo obliga a volver al mercado una y otra vez, y con el costo de financiamiento en alza.
Pesos con rollover, dólares con dudas
Según consignó un medio local, el Tesoro enfrenta ese día vencimientos por $10,6 billones, dentro de una agenda de noviembre que suma $40,4 billones. Dhalmore Capital estimó que otros $29,7 billones quedarían para la segunda licitación del mes, y no se descarta un canje de deuda antes de esa instancia. Finanzas anticipó el menú porque el viernes es feriado por el Día del Empleado Bancario y el lunes hay feriado nacional por la visita del papa León XIV.
Para los analistas, en pesos el Tesoro lograría renovar el 100% de los vencimientos, aunque a una tasa más alta; la incertidumbre estaría puesta en la deuda en dólares, más sensible al clima político. La ausencia del Bonar 2029 alimenta la sospecha de que el equipo económico tendrá problemas para conseguir dólares en el mercado local: del programa de 2026, de USD 2.000 millones, todavía quedan unos USD 800 millones, y el año próximo vencen otros USD 5.000 millones.
También despertó suspicacias entre los operadores el fuerte rebote del miércoles 4 de noviembre, con subas de hasta 4,3% en los títulos CER y en los duales de mayor plazo, concentradas después del cierre del mercado cambiario. Se trata de una sospecha de intervención oficial para mejorar las condiciones de la licitación, no de un hecho comprobado.
La deuda que se acumula hacia 2027
El panorama se inscribe en la discusión sobre la carga de la deuda. El Foro Economía y Trabajo, en un documento publicado el 4 de mayo de 2026, advirtió que los picos de vencimientos se concentrarán entre 2027 y 2032, y que en 2025 se capitalizaron intereses por USD 47.325 millones en títulos del Tesoro, frente a USD 33.678 millones en 2024. La estrategia de renovar deuda corta y a tasas crecientes traslada el costo al próximo tramo de gestión y condiciona a los gobiernos que vengan.
Lo que tenés que saber:
- Finanzas licita el miércoles 11 de noviembre cinco instrumentos, con liquidación el viernes 13.
- Cuatro de los cinco vencen entre enero y junio de 2027; solo el TZX28 llega a junio de 2028.
- La nueva letra TAMAR (TMA27) vence el 30 de abril de 2027 y su margen se define en la licitación.
- El riesgo país saltó 75 puntos hasta 927 (8,8%) y los bonos en dólares cayeron hasta 3,5%.
- El menú no incluye el Bonar 2029; del programa de 2026 quedan unos USD 800 millones.



Con el riesgo país en 927, el Tesoro sale a renovar deuda de corto plazo

Visita del Papa: cortes en Libertador, subtes cerrados y vuelos restringidos

Milei habla en la Rural y calla sobre el derrumbe de su amigo Peña

El Gobierno negó que Peña esté en el país y Milei sigue sin hablar del tema

Duro castigo para Gonzalo Montiel tras el Superclásico: cuándo podrá volver a jugar

AySA: el 13 de noviembre el consorcio comprador se sienta en el directorio

Primera Nacional: Godoy Cruz y Tristán Suárez definirán el ascenso en una final apasionante

Un broker en Florida y 150.000 dólares: quién pagó el avión de Flávio Bolsonaro

Colapinto se recuperó en el GP de México y mantiene viva la ilusión de sumar puntos

Lali Espósito y Pedro Rosemblat dieron el sí: boda íntima en San Telmo

“Venimos del futuro”: la advertencia obrera de FATE en la campaña de Lula

BOM, el álbum de Lali y Miranda!: cuándo sale y cuántas canciones tendrá

Messi recibió el Princesa de Asturias: ovación, medalla y furor por el mejor del mundo

Sylvester Stallone llamó a Nico Vázquez para aplaudir su Rocky argentino

Tragedia en el Jockey Club de San Isidro: un rayo mató a cuatro yeguas de polo
-
 Desregulación4 días
AySA: el 13 de noviembre el consorcio comprador se sienta en el directorio
-
 Fútbol & Goles!5 días
Primera Nacional: Godoy Cruz y Tristán Suárez definirán el ascenso en una final apasionante
-
 Política 📢7 días
Un broker en Florida y 150.000 dólares: quién pagó el avión de Flávio Bolsonaro
-
 Fórmula 15 días
Colapinto se recuperó en el GP de México y mantiene viva la ilusión de sumar puntos
-
 Espectáculos 🎭5 días
Lali Espósito y Pedro Rosemblat dieron el sí: boda íntima en San Telmo
-

 Gremiales3 días
ATE anunció protestas en 27 aeropuertos el viernes 6: puede haber demoras y cancelaciones
-

 Fútbol & Goles!5 días
La Conmebol confirmó los horarios de las finales: cuándo juegan Boca y Estudiantes
-

 Actualidad4 días
Visita del Papa: más transporte, monumentos iluminados y cómo llegar a Palermo