Judiciales ⚖️
El Estado deberá reintegrar a Santa Fe fondos coparticipables por decisión de la Corte
Con la actualización dispuesta el monto total del resarcimiento sería de 86 mil millones de pesos.


La Corte Suprema de Justicia definió este martes que el Estado Nacional debe devolverle a la provincia de Santa Fe fondos coparticipables por unos 86 mil millones retenidos indebidamente, según un fallo emitido por el mismo tribunal en 2015.
La resolución, firmada por los ministros Ricardo Lorenzetti, Juan Carlos Maqueda y Horacio Rosatti, se conoció poco después de la reunión que el ministro de Justicia, Martín Soria, mantuvo en el cuarto piso del Palacio de Justicia con los cuatro miembros de la Corte.
En agosto de 1992, el entonces gobierno de Carlos Menem impuso a varias provincias, entre ellas la de Santa Fe, un recorte del 15% de los impuestos coparticipables que, luego de sucesivas presentaciones ante la Corte, se terminó declarando inconstitucional en 2015.
Desde allí, la discusión jurídica se trasladó a la tasa de actualización que debía pagar la administración nacional en concepto de esos fondos retenidos indebidamente.
La Corte intentó que las partes acordaran la actualización y los plazos, pero, al haber transcurrido seis años de la sentencia definitiva en el conflicto, decidió que se aplique a la deuda nominal la tasa activa del Banco Nación.
En el fallo de ocho páginas, el máximo tribunal explicó su decisión “en el entendimiento de que tal porcentaje permite mantener un equilibrio entre posturas sustentadas en el interés general” y aclaró que no recurre a cálculos más onerosos para no complicar las cuentas públicas.
En rigor, el Estado Nacional deberá devolver el 15% que se retenía por el acuerdo fiscal y otro 1,9% que también se retenía de manera indebida según la Corte, vía la Administración Federal de Ingresos Públicos.
Según el cálculo de los auditores contables, con la actualización dispuesta por la Corte, el monto total del resarcimiento estaría cercano a los 86 mil millones de pesos.
Si bien no son expedientes con las mismas características, se estima que la decisión de hoy impactará en los reclamos que también hicieron por recortes a la coparticipación las provincias de San Luis, Córdoba y la Ciudad de Buenos Aires.


Goles! ⚽
Passarella, a juicio oral por River: llega al límite de la prescripción
El ex presidente del club será juzgado junto a otros 30 acusados por reventa de entradas, desvío de fondos y vínculos con la barrabrava entre 2009 y 2013. El debate empieza el 15 de febrero de 2027, a meses de que la causa prescriba.

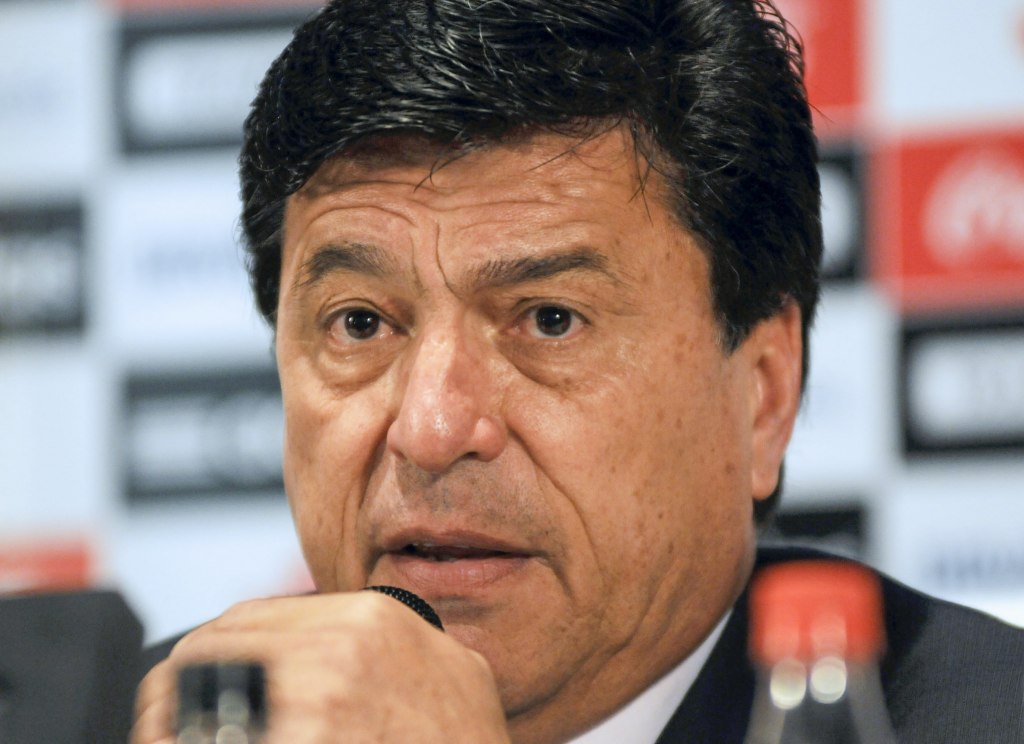
Casi quince años después de la denuncia, y a pocos meses de que la causa prescribiera, Daniel Passarella tendrá que sentarse en el banquillo. La Justicia llegó con lo justo a una de las etapas más oscuras de River, la que mezcló dirigencia, barrabrava y policías en un presunto entramado de negocios a costa del club.
El Tribunal Oral en lo Criminal y Correccional N° 11 de la Capital Federal fijó el inicio del debate oral y público para el 15 de febrero de 2027. Daniel Alberto Passarella, presidente de River entre 2009 y 2013, será juzgado junto a otros 30 acusados por presunta administración fraudulenta, operaciones económicas irregulares e instigación a la creación de grupos violentos. Los delitos imputados prevén penas de hasta 12 años de prisión.
Quiénes están acusados
Junto a Passarella figuran su entonces vicepresidente, Diego Turnes, otros ex dirigentes, integrantes de la barra Los Borrachos del Tablón y dos efectivos policiales. La causa investiga reventa de entradas, desvíos de fondos, defraudaciones múltiples, maniobras irregulares en los pases de futbolistas y la asociación con la barrabrava. Todas las acusaciones tienen un mismo damnificado: el propio club, por el perjuicio económico que se habría ocasionado durante esa gestión.
El negocio de las entradas
Según la investigación, durante el mandato de Passarella se revendieron de manera ilegal un promedio de 1.500 entradas por partido. La gestión coincidió además con el período más traumático de la historia deportiva de River, que incluyó el descenso a la B Nacional en 2011 y el ascenso conseguido en 2012 frente a Almirante Brown, uno de los episodios que dieron origen al expediente.
Una causa que se arrastró por años
La denuncia original se presentó en 2012 y la investigación estuvo a cargo del fiscal José María Campagnoli, quien en febrero de 2020 pidió la elevación a juicio oral. Antes, la Sala V de la Cámara Nacional en lo Criminal y Correccional había confirmado el procesamiento de Passarella, Turnes y otros ex directivos por defraudación por administración fraudulenta.
El tribunal fijó la fecha del debate a menos de seis meses del vencimiento del plazo de prescripción, previsto para junio de 2027. La demora expone, una vez más, la lentitud de una Justicia que tardó más de una década en llevar a juicio hechos que el propio club denunció apenas terminada la gestión.
Lo que tenés que saber
- Passarella irá a juicio oral con otros 30 acusados por su gestión en River entre 2009 y 2013.
- Se investigan reventa de entradas, desvíos de fondos, pases irregulares y vínculos con la barrabrava.
- Según la investigación, se revendían 1.500 entradas por partido.
- El debate empieza el 15 de febrero de 2027 en el Tribunal Oral N° 11, con penas posibles de hasta 12 años.
- La causa prescribiría en junio de 2027.



“Vos sos el sucesor de mi hijo”: el emotivo mensaje de Celia Messi a Nico Paz

Passarella, a juicio oral por River: llega al límite de la prescripción

La Legislatura porteña consagró a Moria Casán como Personalidad de la Cultura

Los evangélicos piden reglas para la IA que Milei quiere sin regulación

El oficialismo cede y el peronismo retiene dos sillas en la Magistratura

Argentina dominó, remató 18 veces y perdió 2-1 con Uruguay en la era post Messi

Solo el 1,5% de los argentinos dona sangre, lejos del 3% al 5% necesario

Tévez arma una despedida de lujo con Messi, Riquelme y Ferdinand

Fox Sports se despide de la Argentina el 31 de enero y la F1 queda en suspenso

Beligoy compró un departamento a US$1.650 el metro; la constructora pide 4.000

Explosión en Remedios de Escalada: un muerto, dos desaparecidos y 30 heridos

León XIV cerró su gira en Luján ante 3,5 millones de personas: “Argentina, levántate y camina”

El Papa le habló a los presos de Devoto de una segunda oportunidad que el sistema debe garantizar

León XIV en Córdoba: “La Iglesia no es un negocio ni una ONG”

Los santos de la acción social: León XIV honró a Mama Antula y Brochero
-
 Fútbol & Goles!5 días
Argentina dominó, remató 18 veces y perdió 2-1 con Uruguay en la era post Messi
-
 Salud 🩺3 días
Solo el 1,5% de los argentinos dona sangre, lejos del 3% al 5% necesario
-
 Goles! ⚽8 horas
Tévez arma una despedida de lujo con Messi, Riquelme y Ferdinand
-
 Deportes5 días
Fox Sports se despide de la Argentina el 31 de enero y la F1 queda en suspenso
-
 Deportes2 días
Beligoy compró un departamento a US$1.650 el metro; la constructora pide 4.000
-

 Campeones ⭐️⭐️⭐️6 días
¿Quién usará la 10 de Messi en Argentina? La contundente respuesta de Scaloni
-
 Fútbol & Goles!6 minutos
“Vos sos el sucesor de mi hijo”: el emotivo mensaje de Celia Messi a Nico Paz
-

 Gremiales6 días
ATE-ANAC: el paro a la japonesa dejó demoras y sigue la semana próxima