
Economía 💲
Los presuntos “mejores 18 meses” de Caputo comenzaron con estancamiento y una industria en caída libre
Dos consultoras privadas certificaron que abril fue un mes de estancamiento para la economía argentina, contradiciendo la euforia que el ministro de Economía exhibió apenas semanas antes en el AmCham Summit. La industria manufacturera cayó un 2% anual y el sector automotriz se desplomó un 17,5%, mientras el consumo interno no da señales de recuperación.


La actividad se estancó en abril: industria cayó 2% y producción automotriz se derrumbó 17,5%
★ Informes de las consultoras Orlando J. Ferreres & Asociados y Analytica, procesados por Agencia NA, confirmaron que la actividad económica argentina se estancó en abril, en abierta contradicción con los pronósticos entusiastas que el ministro de Economía, Luis «Toto» Caputo, lanzó a mediados de ese mismo mes ante un auditorio de empresarios norteamericanos. La promesa del «proceso virtuoso» chocó, una vez más, con los datos del mundo real.
El anuncio que los números desmintieron
El 14 de abril de 2026, en el AmCham Summit 2026 celebrado en el Centro de Convenciones de Buenos Aires, Caputo se mostró categórico: «A partir de abril, los próximos 18 o 20 meses van a ser los mejores que Argentina haya visto en las últimas décadas». También prometió que «la inflación va a tener certificado de defunción». Las declaraciones, dirigidas a un auditorio de líderes empresariales y ejecutivos de empresas norteamericanas, circularon de inmediato como una promesa de bonanza inminente.
El primer mes del supuesto «proceso virtuoso» trajo, en cambio, resultados magros. Según el Índice General de Actividad (IGA) de Orlando J. Ferreres & Asociados, el nivel de actividad en abril fue apenas similar al del mismo mes del año anterior, con un acumulado para el primer cuatrimestre en terreno negativo: una caída del 0,3%. La medición desestacionalizada, que compara el desempeño contra el mes inmediato anterior, arrojó un retroceso del 0,7% respecto de marzo.
La propia consultora advirtió que «la actividad sigue mostrando una evolución oscilante, bajando luego de la fuerte suba de marzo», y caracterizó el cuadro como una «dinámica de marcha a dos velocidades» que no espera que se revierta en el corto plazo.
Analytica: contracción generalizada, demanda débil
La imagen se oscureció aún más con los datos del Índice Líder de Actividad (ILA) de Analytica, que estimó un retroceso del 0,8% en abril. El informe es categórico: «abril fue un mes de contracción generalizada, con la mayoría de los indicadores en terreno negativo». La caída refleja señales de debilidad en la demanda interna, la industria pesada y el sector automotriz, tres áreas que el Gobierno asocia, precisamente, con la recuperación que prometió para el segundo semestre.
El deterioro de los ingresos laborales quedó expuesto en dos datos que Analytica resalta: la recaudación del IVA cayó un 0,3% y la de Seguridad Social bajó un 1,1%. Los préstamos al sector privado crecieron apenas un 0,6%, sin mostrar aceleración en el financiamiento a las familias, lo que descarta un impulso del crédito como motor de consumo en el corto plazo.
La economía a dos velocidades
El análisis sectorial dibuja una fotografía desigual. Entre los rubros con mejor desempeño se encuentran Minas y Canteras, con un avance anual del 7,3% impulsado por la producción en Vaca Muerta; Electricidad, gas y agua (+7,2% anual) y la Intermediación financiera (+6,1%). Son sectores vinculados a la exportación de recursos naturales o a la lógica financiera, ajenos al dinamismo del mercado interno.
La otra cara la muestran los sectores más sensibles al bolsillo popular: la Industria manufacturera registró una caída anual del 2,0% en abril, con derrumbes específicos en la producción automotriz (-17,5%) y en los despachos de cemento (-13,1%), un termómetro directo de la actividad en la construcción. El sector Comercio anotó una baja del 2,4% anual, señal de que el consumo no logra despegar.
El campo, un amortiguador con límites
El sector agropecuario opera en niveles elevados, con una suba interanual del 16,5% según algunas mediciones. Sin embargo, factores climáticos demoraron la cosecha de soja y provocaron una caída mensual del 2,6% en la cadena agropecuaria. Este doble movimiento ilustra la dependencia de un motor cuya potencia fluctúa con las lluvias y los precios internacionales, variables que escapan por completo al control del Ejecutivo.
El «proceso virtuoso» que ya tiene fecha de inicio móvil
Frente a los datos adversos, Caputo salió a reformular sus propias proyecciones. A mediados de mayo, el ministro precisó que los «mejores 18 meses» comenzarán «a partir de mayo o junio», corriendo el horizonte de sus promesas apenas semanas después de haberlas lanzado. El argumento oficial atribuye el tropiezo de abril a la digestión del «shock» generado en la previa de las elecciones legislativas de octubre de 2025, cuando la dolarización masiva y la caída de la demanda de pesos frenaron el crecimiento.
Sin embargo, la explicación omite un dato estructural que este medio documentó en mayo de 2026: la canasta de servicios y transporte público acumula desde diciembre de 2023 una suba superior al 525%, según el IIEP (UBA-CONICET). La Canasta Básica Alimentaria registraba en marzo de 2026 una variación interanual del 32,8%, según el INDEC. En ese contexto, el consumo de las familias lleva más de dos años bajo el peso de un ajuste que no cesa, y los «motores del crecimiento» que el ministro identifica, como la concesión de rutas nacionales, la reforma laboral y el régimen de «Inocencia Fiscal», aún no muestran impacto concreto sobre el mercado interno.
Mientras el mercado interno permanezca deprimido y los salarios reales no recuperen poder adquisitivo, la recuperación seguirá siendo, en palabras de los propios analistas privados, un fenómeno frágil, dependiente de la soja y del precio del petróleo, no del consumo popular.
Puntos clave:
- El IGA de Ferreres & Asociados registró en abril una actividad similar a la del año anterior, con un acumulado negativo del 0,3% en el primer cuatrimestre.
- El ILA de Analytica marcó una contracción del 0,8% en abril, con «la mayoría de los indicadores en terreno negativo».
- La industria manufacturera cayó un 2,0% anual; el sector automotriz se desplomó un 17,5% y los despachos de cemento bajaron un 13,1%.
- La recaudación del IVA retrocedió un 0,3% y la de Seguridad Social un 1,1%, reflejando fragilidad en los ingresos laborales.
- Caputo prometió en abril «los mejores 18 o 20 meses en décadas» a partir de ese mes, pero luego corrió la fecha de inicio a mayo o junio.


Pobreza
Endeudamiento en barrios vulnerables: el 72% de los hogares pidió crédito para gastos básicos
Un relevamiento del Movimiento Evita CABA y el OEPSS de la UBA mostró que el 71,8% de los hogares encuestados recurrió a tarjetas, préstamos u otras formas de financiamiento durante los últimos dos años.

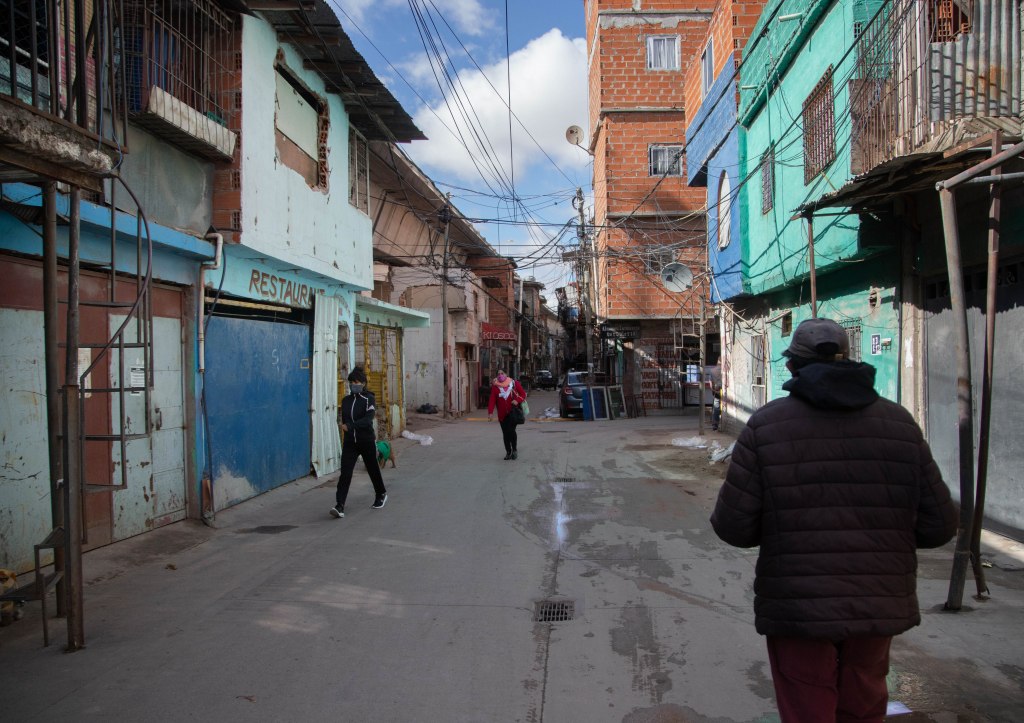
Fotografía: NA/JOSE LUIS PERRINO
El 71,8% de los hogares de sectores populares de la Ciudad de Buenos Aires utilizó una tarjeta de crédito o pidió algún préstamo durante los últimos dos años, según un relevamiento realizado por el Movimiento Evita CABA junto con el Observatorio de Economía Popular, Social y Solidaria (OEPSS) de la Facultad de Ciencias Sociales de la UBA.
El estudio señala que el endeudamiento estuvo principalmente relacionado con gastos cotidianos y necesidades básicas.
“El motivo del endeudamiento de los sectores populares es, principalmente, poder vivir”, afirmó Jonathan Thea, secretario general del Movimiento Evita CABA.
Alimentos y salud, entre los principales destinos del crédito
Entre los hogares que solicitaron préstamos o créditos, el 73% indicó que utilizó ese dinero para comprar alimentos.
Los gastos de salud aparecieron en segundo lugar, con el 54% de las respuestas. También se registraron préstamos destinados a pagar impuestos o servicios, con el 44%, y alquileres, con el 25%.
Según el relevamiento, estos datos muestran una relación entre la necesidad de recurrir al crédito y las dificultades para afrontar los gastos habituales de los hogares.
Las billeteras virtuales ganan espacio frente a los bancos
El estudio también analizó dónde buscan financiamiento las familias.
Solo el 32% de quienes solicitaron préstamos recurrió a un banco. En cambio, el 65,5% utilizó Mercado Pago u otras billeteras virtuales.
Además, el 62% pidió dinero a familiares o conocidos, el 45,8% compró fiado en comercios del barrio y el 43% acudió a prestamistas barriales.
Thea sostuvo que las condiciones de acceso al sistema bancario tradicional pueden llevar a las familias a buscar otras alternativas de financiamiento.
La mora aparece como otro de los problemas
El relevamiento también registró dificultades para cumplir con los pagos.
Entre los hogares que habían solicitado préstamos o créditos, el 66,2% no estaba al día con alguno o con ninguno de ellos. Dentro de ese grupo, el 70,2% se encontraba en situación de mora.
La situación también alcanza a las tarjetas de crédito. El 56,3% de las familias encuestadas no estaba al día con alguna o con la totalidad de sus tarjetas y, dentro de ese grupo, el 62% registraba atrasos superiores a tres meses.
Además, el 71,3% de quienes tenían saldos acumulados en sus tarjetas señaló que tuvo que pedir dinero prestado para cubrirlos.
Qué plantea el relevamiento sobre el endeudamiento
El estudio sostiene que el uso del crédito entre los hogares relevados está vinculado principalmente con la necesidad de cubrir gastos básicos.
Thea señaló que la pérdida de poder adquisitivo es uno de los factores que, según su interpretación, explican el recurso al endeudamiento.
“La mora en las deudas existentes es inevitable en un contexto de crisis económica como el que estamos viviendo”, sostuvo el dirigente.
El relevamiento, realizado sobre hogares de sectores populares de CABA, muestra así una combinación de endeudamiento destinado a gastos cotidianos y dificultades posteriores para afrontar los compromisos asumidos.





Confirmado: cuánto salen las entradas para la despedida de Messi en el Monumental

La Marcha de la Bronca toma las calles contra el ajuste de Milei

Endeudamiento en barrios vulnerables: el 72% de los hogares pidió crédito para gastos básicos

Kicillof encabeza el Plenario Federal del MDF en Avellaneda

Scaloni habló después del Mundial y dejó una frase sobre su futuro en Argentina

El Gobierno le pagó a funcionario una indemnización de $110 millones y al otro día lo volvió a contratar

Presupuesto 2027: base naval y misiles en lugar de aulas, sillas de ruedas y hospitales

Duro editorial de The Economist contra Milei: “Tus aliados enfrentan acusaciones de corrupción propias”

Carlos Torres aterrizó en Ezeiza para dos shows de “La Reina del Flow”

El costo de la violencia migratoria de Trump: miedo, deportaciones y falta de trabajadores en Florida
Kicillof encabeza el Plenario Federal del MDF en Avellaneda

El Senado avanza con Inocencia Fiscal y los biocombustibles, pero con fisuras

Cayó un helicóptero de noticias en Los Ángeles: al menos tres muertos

El lawfare ante el mundo: los abogados de Cristina explican en la ONU por qué la condena es política

El video del acusado del femicidio de Camila antes de entregarse
-
 Denuncia4 días
El Gobierno le pagó a funcionario una indemnización de $110 millones y al otro día lo volvió a contratar
-
 Defensa1 día
Presupuesto 2027: base naval y misiles en lugar de aulas, sillas de ruedas y hospitales
-
 Economía 💲5 días
Duro editorial de The Economist contra Milei: “Tus aliados enfrentan acusaciones de corrupción propias”
-
 Espectáculos 🎭5 días
Carlos Torres aterrizó en Ezeiza para dos shows de “La Reina del Flow”
-
 DDHH4 días
El costo de la violencia migratoria de Trump: miedo, deportaciones y falta de trabajadores en Florida
-
 DDHH4 días
El lawfare ante el mundo: los abogados de Cristina explican en la ONU por qué la condena es política
-

 Comunidad 👥5 días
Según el INDEC, criar un hijo de hasta 12 años cuesta $713.070 por mes en la Argentina de Milei
-

 Fútbol & Goles4 días
La despedida del 10: Messi se retira en el Monumental el 6 de octubre