Legislativo
Desarme en EEUU: Biden refuerza requisitos para la compra
El decreto también busca promover un mejor y más seguro almacenamiento de armas de fuego y garantizar que los organismos de seguridad aprovechen al máximo una Ley de control de armas promulgada el año pasado, dijo un funcionario a periodistas.


El presidente estadounidense, Joe Biden, firmó hoy un decreto para incrementar las verificaciones de antecedentes para comprar armas en el marco de sus esfuerzos para frenar la violencia armada en el país, que en lo que va de 2023 ya registró 110 episodios.
«Cada pocos días en Estados Unidos, lamentamos un nuevo tiroteo (…) No podemos aceptar estos hechos como una realidad perdurable en la vida de Estados Unidos. En cambio, debemos insistir en que ya hemos tenido suficiente y que ya no permitiremos que los intereses de los fabricantes de armas prevalezcan sobre la seguridad de nuestros niños y de la Nación», remarcó Biden en un comunicado.
El decreto también busca promover un mejor y más seguro almacenamiento de armas de fuego y garantizar que los organismos de seguridad aprovechen al máximo una Ley de control de armas promulgada el año pasado, dijo un funcionario a periodistas.
El demócrata Biden explicará los alcances del decreto durante un discurso esta tarde en Monterey Park, California, donde un hombre armado mató a 11 personas en enero pasado al abrir fuego dentro de un salón de baile durante la celebración del Año Nuevo Lunar.
También se reunirá con las familias de las víctimas y los socorristas que atendieron a víctimas de ese tiroteo, el enésimo mortal del año en un lugar público.
El mes pasado, Biden invitó a Brandon Tsay, el joven de 26 años que le quitó la pistola semiautomática al tirador de Monterey Park, a su discurso del Estado de la Unión ante ambas Cámaras del Congreso y elogió el heroísmo del joven.
El Congreso aprobó en junio pasado el proyecto de ley sobre violencia armada más amplio en décadas, con el apoyo de legisladores tanto demócratas como del opositor Partido Republicano.
La Ley fue sancionada luego de varias matanzas en tiroteos en lugares públicos, incluyendo la de 10 personas en un supermercado de Buffalo, Nueva York, y la de 19 estudiantes y dos maestros en una escuela primaria de Uvalde, Texas.
“Se han perdido demasiadas vidas por la violencia armada”, dijo ayer la secretaria de prensa de la Casa Blanca, Karine Jean-Pierre, vocera de Biden.
“Pero él (Biden) cree que tenemos que hacer más. Lo escuchará pedirle al Congreso que tome medidas y no se detenga… que debemos continuar”, añadió.
Un funcionario que pidió no ser identificado dijo a medios estadounidenses que el decreto de Biden ordenará a su gabinete trabajar en un plan para estructurar mejor el Gobierno a fin de apoyar a las comunidades que sufren violencia armada.
El decreto solicitará al fiscal general Merrick Garland, que es miembro del gabinete, que refuerce las reglas para los vendedores de armas con licencia federal para que sepan que deben realizar verificaciones de antecedentes como parte de su actividad autorizada.
Biden también exige mejores informes de datos balísticos para un centro de intercambio de información que permita a las fuerzas del orden público federales, estatales y locales relacionar casquillos con armas.
La Ley aprobada el año pasado, conocida como la Ley de Comunidades más Seguras, es vista por los defensores del control de armas como un buen comienzo, pero que no va lo suficientemente lejos.
Después de que se firmara la ley hubo otros 11 tiroteos masivos, según una base de datos de asesinatos masivos desde 2006 mantenida por el diario USA Today y la universidad Northeastern.


Economía 💲
Deuda familiar: Milei ofrece “educación financiera”; la oposición, topes a tasas
Con más de 6 millones de personas en mora, LLA, el PRO y la UCR firman un dictamen basado en advertencias y educación financiera. La oposición propone una emergencia de 180 días, topes a las tasas, refinanciación a 36 meses y la quita total de los intereses punitorios.
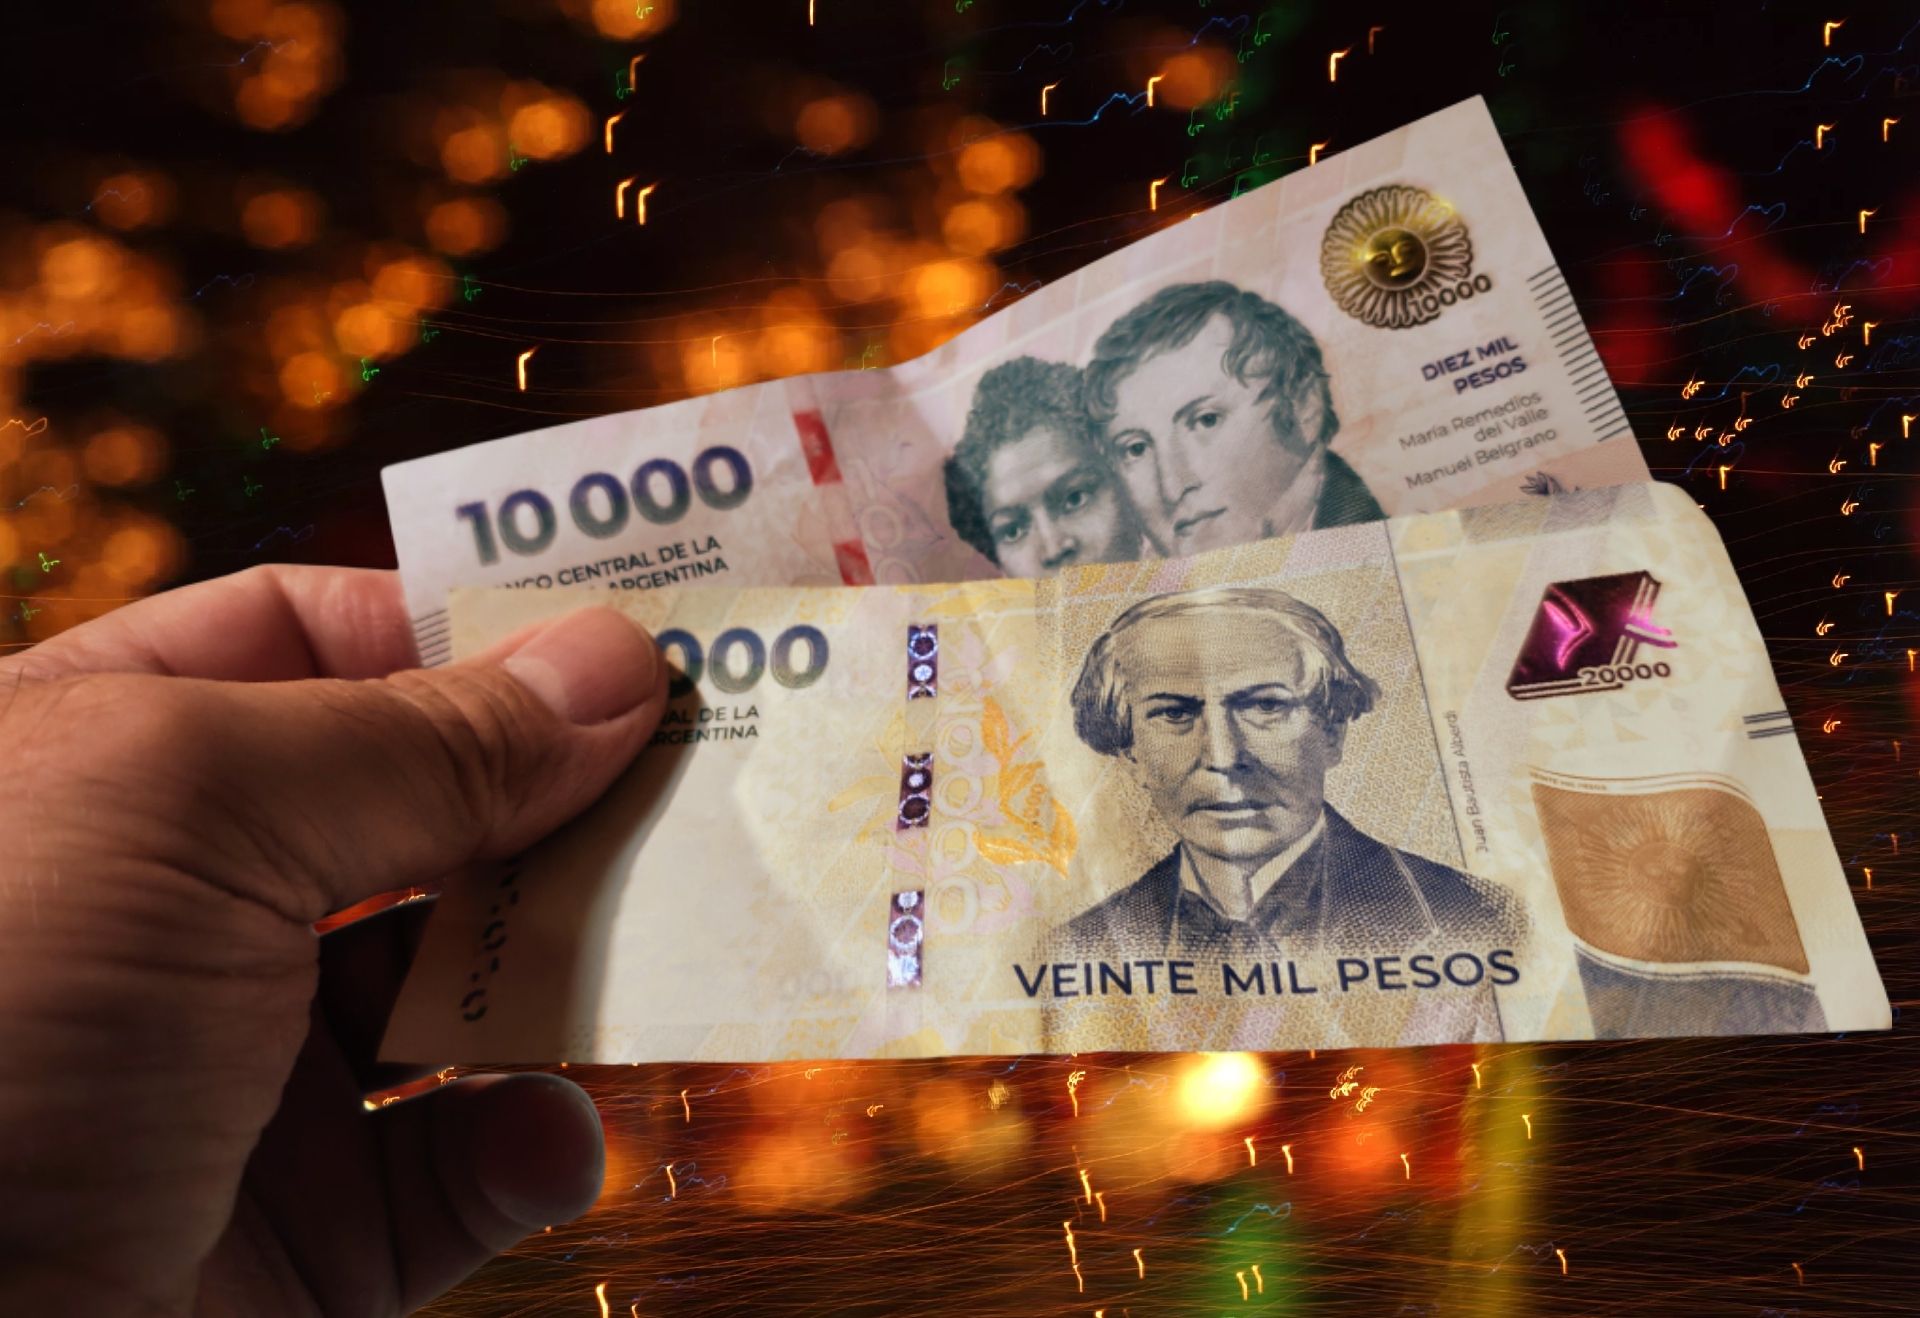
Más de 6 millones de argentinos no pueden pagar sus deudas con bancos, tarjetas y billeteras virtuales, y la respuesta que el oficialismo lleva al Congreso es, en esencia, un curso de educación financiera. El dictamen que La Libertad Avanza firmará junto al PRO y la UCR no toca las tasas, no ofrece refinanciación y no alivia en un solo peso la situación de quienes ya están en mora.
Este martes, un plenario de comisiones de la Cámara de Diputados será escenario de la firma de tres dictámenes sobre la morosidad familiar, que difieren de manera sustancial en su alcance. El texto oficialista, que se perfila como dictamen de mayoría, es articulado por la diputada nacional de LLA Silvana Giudici y por el presidente de la comisión de Finanzas, Santiago Pauli. Enfrente, Unión por la Patria, Provincias Unidas y la Coalición Cívica acordaron un proyecto común, mientras que el bloque Argentina Federal presentará un dictamen propio.
La receta oficial: advertencias y manuales
La iniciativa de LLA y sus aliados hace foco en la prevención, a través de un sistema de advertencias y programas de educación financiera. No contempla límites a las tasas que cobran bancos y billeteras electrónicas ni planes de reestructuración de deudas. Para el oficialismo, el problema no está en el costo del crédito sino en lo que los deudores supuestamente no saben.
«Te mandan a estudiar», resumió con ironía un diputado opositor al referirse al proyecto oficialista. La frase condensa la lógica de un gobierno que, fiel a su dogma de no intervenir en el mercado, traslada la responsabilidad del endeudamiento a las familias, aun cuando buena parte de esas deudas se contrajo para cubrir gastos básicos en un contexto de salarios pulverizados y tarifas disparadas.
Emergencia, topes y quita de punitorios
El proyecto de Unión por la Patria, Provincias Unidas y la Coalición Cívica propone una ley de emergencia por 180 días, prorrogable por un período igual, con instrumentos activos para quienes ya están atrapados en la mora. Establece un tope a la tasa de interés nominal que cobran tarjetas y billeteras, limita gastos y comisiones, y habilita planes de refinanciación de hasta 36 meses según el monto adeudado.
El punto más contundente es la eliminación del 100% de los intereses punitorios, con respeto del capital y de los intereses compensatorios. La propuesta no borra deudas: corta el mecanismo que las vuelve impagables.
La iniciativa también apunta a una de las prácticas más opacas del sistema: la disparidad de tasas que aplican las billeteras virtuales según el scoring de cada cliente. Para eso, otorga a Defensa del Consumidor la facultad de exigir la apertura del algoritmo que define esas condiciones, con el objetivo de transparentar prácticas que la oposición considera irregulares.
El programa de desendeudamiento de Herrera Ahuad
Argentina Federal, a través de Oscar Herrera Ahuad y Yolanda Vega, irá con un dictamen propio que guarda fuertes similitudes con el de la oposición. El texto se basa en el proyecto del ex gobernador misionero y actual jefe de bloque, que crea el Programa Nacional de Desendeudamiento Familiar y Personal.
El instrumento permite unificar las deudas en una sola operación y pagarlas en cuotas a una tasa fija máxima del 35%, para beneficiarios cuyos ingresos fijos no superen los 10 Salarios Mínimos, Vitales y Móviles. Además, prohíbe a las emisoras de tarjetas y a las entidades financieras no bancarias cobrar una Tasa Nominal Anual superior a 1,5 veces la que se paga por plazos fijos a 30 días para personas humanas. Es decir, ata el costo del crédito al rendimiento del ahorro y le pone un techo concreto a la usura.
Una crisis que el Gobierno no quiere ver
El debate llega en medio de un deterioro sin precedentes recientes. Según el informe del Centro de Economía Política Argentina (CEPA) elaborado con datos del Banco Central hasta mayo, la irregularidad de las familias con los bancos trepó al 12,3%, el nivel más alto desde la salida de la crisis de 2001, mientras que la mora con billeteras virtuales alcanzó un récord de 29,6% que superó incluso el pico de la pandemia. El mismo estudio indicó que la deuda familiar en situación de incumplimiento representa el 73% del saldo irregular del sector privado.
Detrás de esos números hay préstamos personales y consumos con tarjeta usados para llegar a fin de mes, en un escenario de caída del poder adquisitivo, aumento de la informalidad y despidos. Frente a esa realidad, el oficialismo elige enseñar a administrar un sueldo que no alcanza, en lugar de regular a quienes lucran con la desesperación de millones de hogares.
Lo que tenés que saber:
- LLA, el PRO y la UCR firmarán un dictamen centrado en advertencias y educación financiera, sin topes a las tasas ni refinanciación de deudas.
- Unión por la Patria, Provincias Unidas y la Coalición Cívica proponen una emergencia de 180 días, prorrogable, con topes a tasas, gastos y comisiones.
- El proyecto opositor elimina el 100% de los intereses punitorios y habilita refinanciaciones de hasta 36 meses.
- Argentina Federal propone unificar deudas con una tasa fija máxima del 35% y limitar la TNA de tarjetas a 1,5 veces la de plazos fijos.
- Más de 6 millones de personas se encuentran en mora con bancos y proveedores financieros no bancarios.



Escombros, ratas y cables: chicos y chicas padecen una escuela porteña que Jorge Macri dejó a medio hacer

Espionaje a periodistas: el CELS va por la AFI macrista que la Justicia blindó

Zorros en La Martona: el country que quiere echar a la fauna que desplazó

Milei en París: la vidriera de los recursos estratégicos y un premio a medida

La Selección enfrenta a Bolivia antes del último partido de Messi con la camiseta argentina

Le dijeron no al GCBA: la Justicia frenó el cobro de Ingresos Brutos a una empresa porteña

Cortes en el tren este fin de semana: qué ramales de Mitre y Sarmiento no van a circular

“Volví por estas alegrías”: la emoción de Di María tras consagrarse campeón con Rosario Central

Récord de suicidios: estudiantes secundarios escriben la ley que el Estado no da

En su viaje a Nueva York, Kicillof le dijo al mundo que el milagro de Milei no existe: “Es una catástrofe”

Un colectivo de la línea 29 atropelló a cuatro personas en Palermo

El Senado sesiona este jueves por la reforma del Banco Central: claves del acuerdo

Un paciente cayó de la camilla al medio de la calle mientras era trasladado en Mar de Ajó

Agenda oficial: día a día, todo lo que hará el Papa León XIV durante su visita a la Argentina

Agónico y de película: Vélez venció a Tigre en los últimos minutos y es líder
-
 CABA2 días
Le dijeron no al GCBA: la Justicia frenó el cobro de Ingresos Brutos a una empresa porteña
-
 Transporte4 días
Cortes en el tren este fin de semana: qué ramales de Mitre y Sarmiento no van a circular
-
 Fútbol & Goles!3 días
“Volví por estas alegrías”: la emoción de Di María tras consagrarse campeón con Rosario Central
-
 CABA3 días
Récord de suicidios: estudiantes secundarios escriben la ley que el Estado no da
-
 Geopolítica 🌎5 días
En su viaje a Nueva York, Kicillof le dijo al mundo que el milagro de Milei no existe: “Es una catástrofe”
-

 CABA6 días
Macri le baja las patentes a la clase media porteña: quién paga menos y quién queda exento
-

 Análisis6 días
Encuesta nacional: qué políticos lideran el ranking de imagen negativa
-
 Espectáculos 🎭2 días
Ester Expósito habló sobre los rumores de crisis con Kylian Mbappé: “No puedo pasarme la vida desmintiendo todo”