Economía 💲
IFE 5 $49.500 de Anses: a quiénes corresponde el bono
Serán tres bonos de $16.500 que otorgará la Administración Nacional de la Seguridad Social con aval del Ministerio de Economía.


El Gobierno nacional anunció un bono de 49.500 pesos en tres cuotas en el último trimestre del año. La medida ya fue diseñada por los equipos técnicos de la Administración Nacional de la Seguridad Social (ANSES), organismo que dirige Fernanda Raverta, en tándem con el ministerio de Economía que conduce Sergio Massa. Por las características similares al Ingreso Familiar de Emergencia que se otorgara durante la cuarentena estricta por la pandemia, se la conoce popularmente como el IFE 5 a esta ayuda de seguridad social.
El bono será financiado con los pesos que le ingresarán al Tesoro nacional por las retenciones que se cobrarán a la mayor liquidación de la cosecha por las medidas recientemente instrumentadas por el ministro de Economía, Sergio Massa. El dólar soja hizo que los agroexportadores liquidaran a $200 sólo por este mes.

Quiénes cobrarán los tres bonos de $16.500
Los fondos estarán destinados a personas de escasos recursos que son considerados indigentes porque no logran cubrir las necesidades básicas alimentarias.
A la espera de las cifras de agosto, se supo que una familia tipo argentina, conformada por una pareja y dos hijos, necesitó en julio $111.297 para no caer bajo la línea de pobreza, según los datos que arrojó hoy el Indec. Mientras que para no caer en la indigencia fueron necesarios $49.465.
Las personas que podrán cobrar el bono son aquellas que trabajan en la informalidad y no son alcanzadas por:
- Asignación Universal por Hijo
- Tarjeta Alimentar
- Potenciar Trabajo
El Instituto Nacional de Estadística y Censos (Indec) dará a conocer el 28 de septiembre su informe sobre incidencia de la pobreza y de la indigencia en el primer semestre de 2022.
Ese indicador podría arrojar una suba fuerte de la pobreza y la indigencia debido a que la inflación anual pasó del 50,9% en diciembre de 2021 al 64% en junio.


Consumo
Generación del día 20: el 72% de los menores de 40 se queda sin plata mucho antes de fin de mes
Entre los menores de 40 años, el 72% se queda sin ingresos a más tardar el día 20 y apenas el 3% logra ahorrar. Un relevamiento de Zentrix muestra que el crédito dejó de ser consumo para convertirse en subsistencia, mientras la mora bancaria de las familias tocó un récord del 12,9%, según el BCRA.
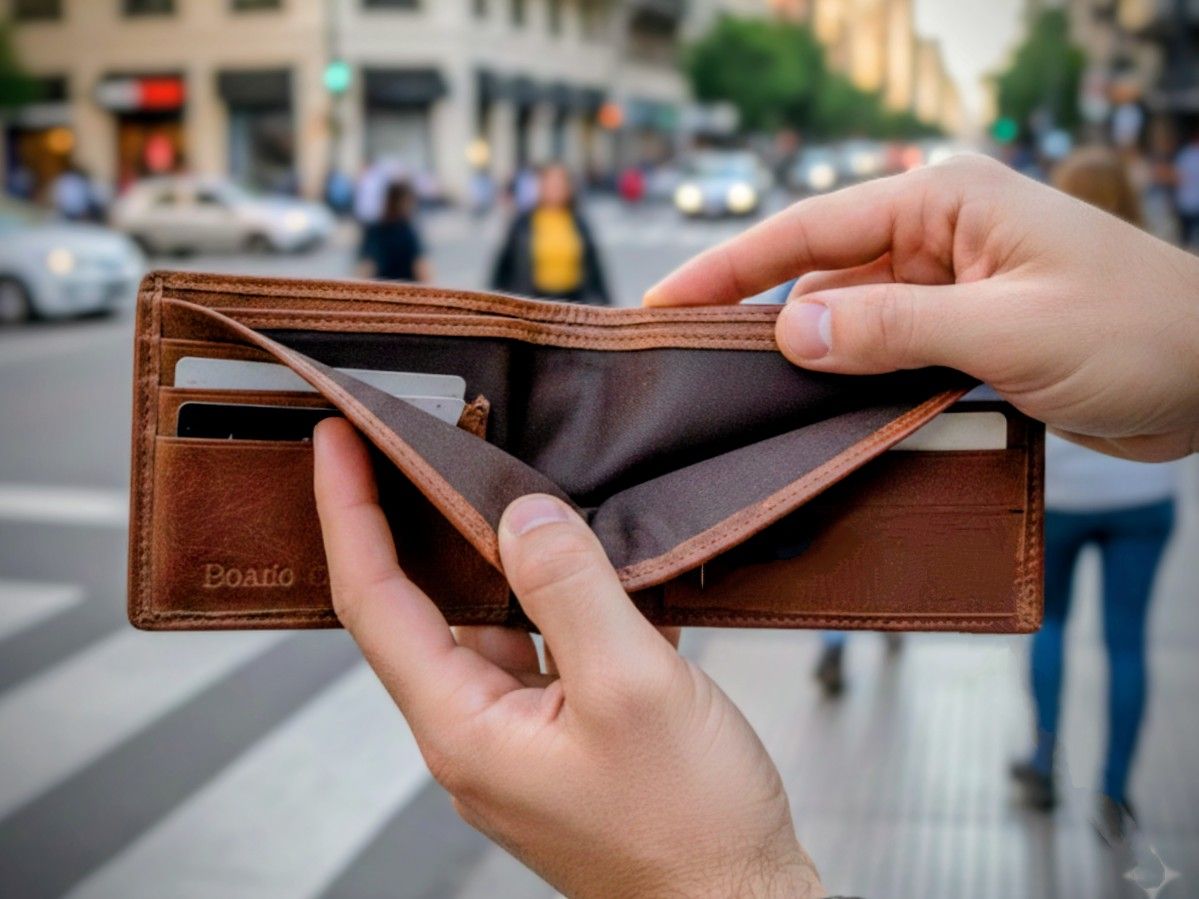
Un crédito que financia las últimas semanas del mes se paga con el ingreso del mes siguiente, que a su vez se agota antes. Ese círculo convirtió a la morosidad en un riesgo estructural para los hogares que usan la deuda como puente, según advierte el Monitor de Opinión Pública (MOP) de septiembre de Zentrix Consultora.
El relevamiento de Zentrix muestra que dos de cada tres argentinos se quedan sin dinero a más tardar el día 20, y que casi cuatro de cada diez no pasan de la primera quincena. Solo el 34% llega a fin de mes con sus ingresos y apenas el 9,8% logra ahorrar. Además, el 56,2% tomó deuda en los últimos seis meses y el 81,8% siente que su salario no le gana a la inflación.
Una deuda que no compra bienes, compra el mes
El crédito funciona menos como una decisión de consumo que como una extensión del ingreso. Entre quienes se endeudaron, el 55,1% lo hizo para cubrir gastos básicos como alimentos y salud, el 21,3% para pagar tarifas y servicios, y solo el 11,8% para comprar bienes durables. Son dos deudas distintas: en los hogares de mayores ingresos es una decisión de consumo; en los de menores ingresos, una necesidad de subsistencia.
La brecha por clase social lo confirma. En la clase baja, el 59,6% no pasa del día 15, el 83,3% no supera el día 20 y solo el 0,9% ahorra; se endeudó el 68,1%, y el 65,5% de ellos lo hizo para gastos básicos. En la clase alta, apenas el 20% se queda sin ingresos antes de fin de mes, el 61,9% ahorra, se endeudó el 36,5% y el 63,4% de ellos compró bienes durables.
La clase media muestra el punto de inflexión: el 51,4% se queda sin ingresos antes de fin de mes y el 47,1% tomó deuda. Se destaca que el 29% se endeudó para pagar tarifas y servicios, la proporción más alta de los tres estratos (18,2% en la baja y 4,7% en la alta). Zentrix plantea como posible lectura que las tarifas pesan más en el presupuesto de quienes no califican como clase baja. Ese peso tiene un antecedente: según el IIEP (UBA-CONICET), la canasta de servicios y transporte público acumuló una suba superior al 525% desde el inicio de la gestión de Javier Milei.
Los menores de 40 y la clase baja comparten un mismo perfil
Entre los menores de 40 años, el 72% se queda sin ingresos a más tardar el día 20, apenas el 3% logra ahorrar y el 60,9% tomó deuda en los últimos seis meses. Sin colchón de ahorro, cualquier imprevisto va directo al crédito. Es además el tramo que peor ve al país: el 69,1% evalúa negativamente la economía.
El MOP permite leer a los jóvenes y a la clase baja por separado, y ambos comparten un ingreso que se agota antes, un ahorro casi inexistente (3% y 0,9%, respectivamente) y mayor exposición al crédito (60,9% y 68,1%). Son los que más necesitan la deuda y los que menos margen tienen para sostenerla, y es allí donde un deterioro en las condiciones de pago se traduce con más rapidez en morosidad, según Zentrix.
La fragilidad real es mayor que la declarada
Los argentinos son más críticos con el país que con su propia situación: el 39,3% califica mal su situación personal y el 61,5% califica mal la situación del país, una brecha de 22 puntos. Por clase social, la evaluación negativa del país es de 42,9% en la clase alta, 56,5% en la media y 70,7% en la baja. La proporción de hogares que se queda sin ingresos antes de fin de mes es bastante mayor que la que califica mal su situación personal, un patrón que Zentrix considera compatible con que el crédito y el recorte del consumo absorban parte del ajuste, aunque aclaró que el MOP no mide ese mecanismo.
La percepción salarial refuerza esa lectura: desde marzo, la proporción que dice que su sueldo no le gana a la inflación no baja del 81% y llegó al 87,4% en julio. No es un shock de un mes, sino una sensación cristalizada, y una deuda que cubre un déficit estable no es una deuda transitoria.
El Banco Central confirma el deterioro
Los datos oficiales van en la misma dirección. Según el Informe de Bancos del Banco Central de la República Argentina (BCRA), la mora de los créditos bancarios a las familias llegó al 12,9% en julio, con una suba de 0,1 punto porcentual respecto de junio y más del doble del 5,6% del mismo mes del año anterior. Es el nivel de morosidad familiar más alto en más de 20 años. El BCRA explicó que el aumento mensual respondió a la reducción real del stock de financiamiento y al incremento real de la cartera irregular, aunque este último mostró una desaceleración.
Reglas antes que rescates
El 67% espera algún tipo de intervención estatal: el 36,1% cree que es un problema de toda la sociedad y que el Estado debería hacerse cargo, y el 30,9% sostiene que, aunque sea un problema entre privados, el Estado debería intervenir. Solo el 29,1% opina que no debería hacerlo. La discusión ya no parece ser si el Estado debe intervenir, sino cómo.
Entre quienes esperan intervención, el 61,3% prefiere que se regulen el otorgamiento y las condiciones de los créditos, el 23,6% que se refinancien las deudas vía Banco Central y apenas el 7,5% que se condonen por ley. Para Zentrix, la preferencia por regular apunta a reglas que alineen las cuotas con la capacidad de pago, mayor transparencia en tasas y vencimientos que no choquen con el calendario real de ingresos. La refinanciación resultaría más útil focalizada en la deuda de subsistencia que como regla general, y la condonación queda como una opción marginal.
La conclusión del MOP es que el problema de fondo de los hogares ya no es solo cuánto se gana, sino cuánto dura lo que se gana. Si las condiciones no cambian, lo esperable es que el esquema siga ampliando la morosidad y que el problema de la economía cotidiana de los hogares se filtre al sistema financiero. La demanda de la opinión pública, concluyó Zentrix, no es un perdón sino reglas para que la deuda sea sostenible.
Lo que tenés que saber
- El 72% de los menores de 40 años se queda sin ingresos a más tardar el día 20 y solo el 3% logra ahorrar, según el MOP de Zentrix.
- Entre quienes se endeudaron, el 55,1% lo hizo para gastos básicos y el 21,3% para tarifas y servicios.
- Desde marzo, el 81% o más dice que su sueldo no le gana a la inflación; en julio llegó al 87,4%.
- La mora bancaria de las familias llegó al 12,9% en julio, un récord en más de 20 años, según el BCRA.
- El 67% espera intervención estatal; entre ellos, el 61,3% prefiere regular el crédito y solo el 7,5% condonar deudas.



Generación del día 20: el 72% de los menores de 40 se queda sin plata mucho antes de fin de mes

Riesgo país en 710: perforó los 700 y el Gobierno sigue culpando al mundo

Detienen a dos metrodelegados y las seis líneas del subte quedan paradas

Milei dijo que es una “pelotudez” que la gente no llegue a fin de mes: la deuda lo desmiente

Murió Antonio Grimau a los 82 años: conmoción en el mundo del espectáculo

El Roña Castro murió tras descompensarse en el Bingo de Morón: investigan las causas

Carbón Blanco: vuelven a rematar un departamento decomisado en Villa Urquiza, 18% más barato

Brasil en empate técnico: Flávio Bolsonaro saca dos puntos y el miedo se reparte

Fin de la 6×1 en Brasil: el Senado aprobó dos días de descanso y Lula celebra antes del balotaje

Mucha posesión, poco arco: por qué Boca no pudo con Vasco ni con un hombre de más

Murió un párroco al caerle una cruz en plena misa transmitida en vivo

Diputados: la oposición no consiguió quórum y se cayó la sesión por el DNU 70/23 de Milei

Callejero Fino sale de prisión, pero el arma de guerra sigue en la causa

Estudiantes tomaron el Pizzurno y exigen que Milei cumpla la Ley de Financiamiento

El video se hizo viral y agresor está identificado pero la Justicia no actúa, mientras una mujer espera protección
-
 Boxeo6 días
El Roña Castro murió tras descompensarse en el Bingo de Morón: investigan las causas
-
 CABA4 días
Carbón Blanco: vuelven a rematar un departamento decomisado en Villa Urquiza, 18% más barato
-
 Elecciones5 días
Brasil en empate técnico: Flávio Bolsonaro saca dos puntos y el miedo se reparte
-
 Mundo 🌐5 días
Fin de la 6×1 en Brasil: el Senado aprobó dos días de descanso y Lula celebra antes del balotaje
-
 Fútbol & Goles!6 días
Mucha posesión, poco arco: por qué Boca no pudo con Vasco ni con un hombre de más
-
 Papa León XIV7 días
El Gobierno sostiene el operativo por León XIV pese al diagnóstico del Papa
-

 CABA7 días
Mano dura como bandera: Jorge Macri suma 600 policías y se burla de sus críticos
-

 Papa León XIV7 días
León XIV despertó lúcido tras la cirugía y el Gobierno se aferra a la visita