Economía 💲
Juntos por el Cambio criticó el Presupuesto
A modo de ejemplo de esto último, el legislador de la oposición citó el artículo que prevé un beneficio al gremio de camioneros para que no paguen el impuesto a las ganancias sobre determinados conceptos como viáticos.


El diputado del PRO Luciano Laspina afirmó esta tarde que el proyecto de Presupuesto 2023 impulsado por el oficialismo «se queda a mitad de camino porque no prioriza el gasto y gasta en cosas que no debe».
A modo de ejemplo de esto último, el legislador de la oposición citó el artículo que prevé un beneficio al gremio de camioneros para que no paguen el impuesto a las ganancias sobre determinados conceptos como viáticos.
Laspina, que además es vicepresidente de la comisión de Presupuesto de la Cámara baja, manifestó que «a la Argentina ya no le alcanza con el equilibrio fiscal, le hace falta superávit fiscal».
El diputado pidió a los legisladores del FDT que «no asusten a la gente con el miedo al cambio. Yo les digo que no lo van a lograr porque la gente tiene pánico del ‘status quo’, de la inflación que no para de subir, de la pobreza, de la falta de empleo, de la inseguridad».
En su discurso, el diputado del PRO criticó el beneficio impositivo que recibirá el gremio de camioneros y señaló que representa «84.175 millones de pesos, que es el doble del bono para la indigencia» que está otorgando el Gobierno para las personas de menores recursos.
Por su parte, el diputado radical Víctor Hugo Romero, señaló que «este presupuesto no define un programa de gobierno, no deja de lado la política de parches y no genera señales fuertes para construir confianza y cambiar el rumbo que hoy tenemos en la Argentina»
Agregó que «se implementó una política de expansión de gastos con incremento del costo fiscal y esa expansión generó déficit financiado con emisión monetaria y un incremento del endeudamiento».


Impuestos
Las PyMEs argentinas enfrentan 62 obligaciones tributarias y administrativas por año
Un relevamiento del IARAF y la CAC contabilizó 34 gravámenes y 28 regímenes de percepción, retención e información para una empresa representativa. Aunque hubo una reducción respecto del año anterior, persisten los costos administrativos y los fondos inmovilizados.

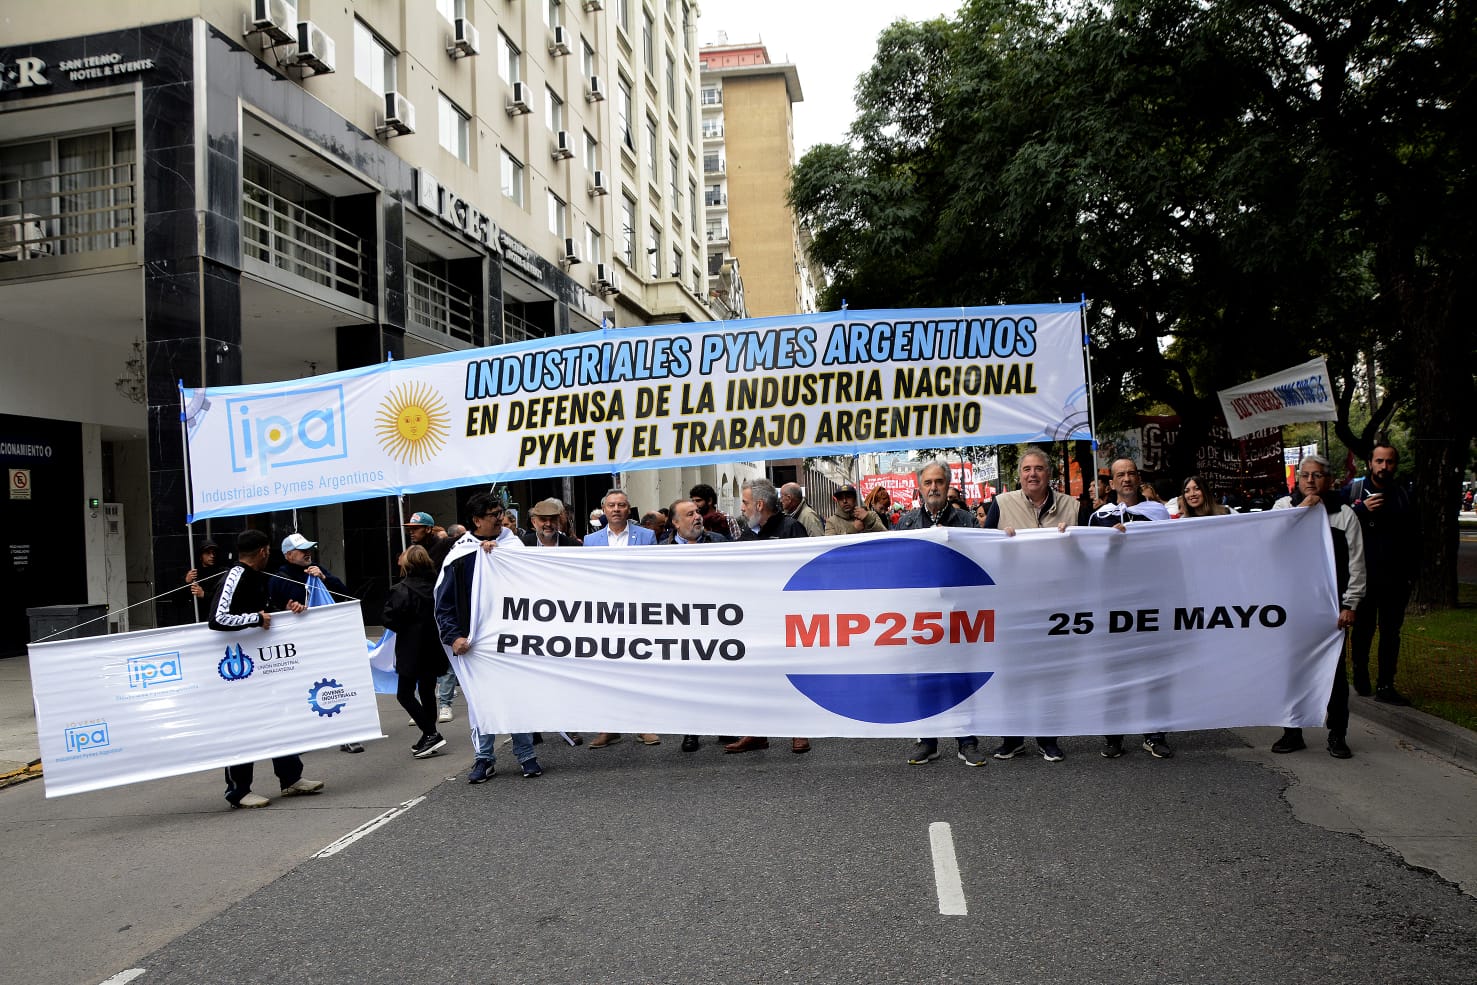
Las pequeñas y medianas empresas argentinas deben afrontar una estructura de obligaciones que comprende impuestos nacionales, provinciales y municipales, además de distintos procedimientos administrativos. Según un informe del Instituto Argentino de Análisis Fiscal (IARAF) y la Cámara Argentina de Comercio y Servicios (CAC), el relevamiento de 2026 identificó 34 tributos y 28 regímenes de percepción, retención e información.
El documento, denominado Vademécum tributario argentino de PyMES 2026, citado por NA, contabiliza un total de 62 obligaciones entre gravámenes y trámites formales. Aunque las cifras muestran una reducción respecto del año anterior, el estudio advierte sobre los costos de cumplimiento y la acumulación de saldos a favor que pueden afectar los recursos de las empresas.
El informe identificó 34 tributos para las PyMEs argentinas
De acuerdo con el relevamiento del IARAF y la CAC, los tributos identificados se distribuyen entre los tres niveles de gobierno: nacional, provincial y municipal.
En el ámbito nacional se contabilizaron 16 tributos. Entre ellos figuran el Impuesto al Valor Agregado (IVA), el Impuesto a las Ganancias para sociedades, el Impuesto al Cheque, los derechos de importación y exportación, y las contribuciones patronales.
En el nivel provincial, el estudio identificó ocho tributos. Los principales ejemplos son el Impuesto sobre los Ingresos Brutos (IIBB), el Impuesto Inmobiliario provincial, el Impuesto del Automotor y el Impuesto de Sellos.
Por su parte, el ámbito municipal reúne diez tributos, entre los que se encuentran la Tasa por Inspección, Seguridad e Higiene (TISH), el Derecho de Publicidad y Propaganda y distintas tasas inmobiliarias y automotrices.
La cantidad de tributos disminuyó respecto del relevamiento anterior
El informe registró una reducción en la cantidad de tributos contemplados en comparación con el año previo: pasaron de 37 a 34.
Según el documento, la variación responde a la eliminación de los impuestos internos que gravaban los seguros y la telefonía celular, además de un cambio metodológico que excluyó la Tasa de Ocupación de Espacios Públicos por corresponder a actividades específicas.
También se redujo la cantidad de regímenes de percepción, retención e información, que pasó de 30 a 28.
Sin embargo, el estudio precisó que solo una de esas bajas representó una reducción efectiva de alcance generalizado: la eliminación del régimen vinculado al Impuesto PAIS. La otra correspondió a la supresión de un mecanismo exclusivo del sector de escribanías.
Qué empresa se tomó como referencia para calcular las obligaciones
Para elaborar el vademécum, la investigación definió un modelo de PyME constituida como sociedad de responsabilidad limitada (S.R.L.), con características operativas que permiten contemplar distintas obligaciones fiscales.
La empresa representativa cuenta con establecimiento propio, empleados en relación de dependencia, flota de vehículos y equipamiento tecnológico. Además, opera con cuentas bancarias, importa insumos y exporta parte de su producción.
El cálculo también considera los impuestos directos e indirectos incorporados en las facturas de servicios básicos, como electricidad, gas natural, agua, telefonía celular e internet.
De esta manera, el relevamiento contempla tanto los tributos vinculados directamente con la actividad empresarial como aquellos que inciden en los costos de funcionamiento.
Retenciones y percepciones: los costos administrativos que señala el estudio
El informe identifica dos obstáculos principales asociados a los 28 regímenes de percepción, retención e información.
El primero es la carga administrativa que deben afrontar las empresas para cumplir con presentaciones periódicas y otros procedimientos formales. Estas tareas requieren recursos operativos y exponen a las PyMEs al riesgo de sanciones o multas ante eventuales incumplimientos.
El segundo problema es la acumulación de saldos a favor, generada por la proliferación de retenciones y percepciones. Según el documento, la lentitud y la burocracia de los procedimientos de devolución dificultan la recuperación de esos fondos.
La situación puede provocar que parte de los recursos de las empresas quede inmovilizada mientras se tramitan las devoluciones correspondientes.
Los saldos a favor pueden representar fondos inmovilizados para las empresas
El vademécum advierte que los importes retenidos o percibidos en exceso pueden convertirse en un problema financiero cuando las empresas no consiguen recuperarlos con rapidez.
El informe sostiene que, ante las demoras administrativas, esos fondos inmovilizados se transforman en la práctica en un incremento encubierto de las alícuotas tributarias.
El relevamiento del IARAF y la CAC plantea así dos dimensiones de la carga que enfrentan las PyMEs argentinas: el cumplimiento de las obligaciones fiscales y administrativas, por un lado, y las dificultades para disponer de recursos propios que quedan acumulados como saldos a favor, por el otro.



El peronismo cordobés festejó a Lula: “Democracia não tem fim. Fascismo sim”

Brasil: Lula ganó el balotaje y denunció intromisión extranjera

Cristina saludó a Lula y habló de un “17 de Octubre electoral” en Brasil

La “internacional de derecha” de Milei perdió en Brasil y Kicillof lo celebró: “Hay otro camino”

Balotaje en Brasil: Lula vuelve a liderar el escrutinio y supera el 51% de los votos

Mundial 2030: La Plata afirma que el Maradona será sede, pero la FIFA no confirmó

Cristiano lidera el BOAT del Balón de Oro, una encuesta que se vota a un euro

Landau firmó acuerdos en Paraguay y sigue su gira en Buenos Aires

De qué murió el “Roña” Castro: qué reveló la autopsia

Terminó el motín en la comisaría del microcentro y liberaron al último policía

Messi recibió el Princesa de Asturias: ovación, medalla y furor por el mejor del mundo

Sylvester Stallone llamó a Nico Vázquez para aplaudir su Rocky argentino

Tragedia en el Jockey Club de San Isidro: un rayo mató a cuatro yeguas de polo

El oficialismo abrió en Diputados una megasesión con temario propio

Gritos, insultos y casi golpes en Diputados mientras se discutía Educación
-
 Fútbol & Goles!3 días
Mundial 2030: La Plata afirma que el Maradona será sede, pero la FIFA no confirmó
-
 Fútbol & Goles!7 días
Cristiano lidera el BOAT del Balón de Oro, una encuesta que se vota a un euro
-
 Mundo 🌐4 días
Landau firmó acuerdos en Paraguay y sigue su gira en Buenos Aires
-
 Boxeo6 días
De qué murió el “Roña” Castro: qué reveló la autopsia
-
 CABA4 días
Terminó el motín en la comisaría del microcentro y liberaron al último policía
-

 CABA1 día
Sentada en el Mariano Acosta: la policía llegó y crece la alarma por el Protocolo de Macri
-

 Judiciales ⚖️2 días
Tres de cada cuatro abogados usan IA y los jueces ya detectan fallos inventados
-

 Defensa6 días
Secreto militar: Milei oculta las compras para las FFAA tras un decreto de 1963