
Economía 💲
Cómo es el nuevo «índice crianza», que medirá los bienes esenciales en el cuidado de menores
El Ministerio de Economía y el Instituto Nacional de Estadísticas y Censos presentaron el flamante índice destinado a medir el costo y el cuidado de niños, niñas y adolescentes.


En el marco del Día Internacional de la Mujer, el ministro de Economía Sergio Massa, anunció hoy desde el auditorio del Banco Nación, la construcción del Índice Crianza (IC) junto con la directora nacional de Economía, Igualdad y Género, Sol Prieto. Su metodología de estimación será desarrollada por el Instituto Nacional de Estadística y Censos de la República Argentina, y estará compuesto por el costo de provisión de bienes y servicios esenciales para la primera infancia, la niñez y la adolescencia, y el costo del cuidado de niños/as.
El Índice de Crianza (IC) es una herramienta que permitirá contribuir a la organización y planificación familiar y a la gestión de los cuidados. Además, es un valor de referencia para saber cuánto destinan las familias a alimentar, vestir, garantizar vivienda, trasladar y cuidar niños, niñas y adolescentes. En materia de datos y estadísticas se trata de una herramienta pionera, ya que constituye el primer dato oficial de este tipo.
Cabe destacar que también participaron del acto la presidenta de AYSA, Malena Galmarini; la ministra de Mujeres, Géneros y Diversidad, Ayelén Mazzina Guiñazú; la titular del Banco Nación, Silvina Batakis, y el representante adjunto de Unicef Argentina, Sebastián Waisgrais.

Durante el encuentro, Massa le pidió a la Corte Suprema de Justicia que, «a partir de la publicación del Índice de Crianza, saque una Acordada que establezca como obligatoria su aplicación por parte de la Justicia de familia para que nosotros asumamos la responsabilidad de dar certeza, la Justicia asuma la responsabilidad de dar certeza, los papás cumplan con sus obligaciones. Eso nos va a hacer una sociedad mejor y nos va a permitir que vivamos todos mucho más seguro”.
“Tomamos la decisión de impulsar el Índice de Crianza y no es ni más ni menos que decirle al Estado, a la justicia, a la sociedad toda que esos chicos, esos 3 millones de chicos, van a la escuela, necesitan transporte, comen todos los días, muchas veces quieren divertirse, entretenerse y no puede ser que estén sometidos a que la mamá tenga que andar pidiendo prestados o tenga, como tienen 4 de cada 10 de esas mujeres, un nivel de endeudamiento más alto que el promedio de la sociedad argentina en las instituciones financieras porque tienen que palear ese problema endeudándose”, afirmó el ministro.
A través del IC se podrá informar a jueces, abogados y organismos que trabajan con infancias y juventudes para que se cumplan sus derechos. El índice también es un instrumento para prever la gestión y el costo de los cuidados. Por esto, resulta especialmente útil para distribuir los gastos de crianza de forma más igualitaria, especialmente en los procesos de separación de las parejas o luego de la separación.
Por su parte, la directora nacional de Economía, Igualdad y Género afirmó que la deuda de obligación alimentaria, más allá de ser un drama familiar, es un problema económico que requiere de una respuesta política.
«Hoy estamos dando una respuesta, y esto es posible gracias a la decisión política de todos los actores y actrices involucrados, empezando por nuestro Ministro de Economía, y trabajando con la Ministra de las Mujeres, Géneros y Diversidad, el INDEC, y el equipo de Malena que empujó con mucha fuerza esta agenda. Porque podemos tener muchas ideas, pero sin decisión política nada de esto sería posible. Hoy estamos acá para decir que el problema de los hogares monomarentales es un problema económico y que la economía de los cuidados también es la economía» agregó Prieto.
Cabe destacar que en el 3er trimestre de 2022 hubo más de 1.600.000 mujeres a cargo de hogares con niños/as y sin presencia de cónyuge (monomarentales). Esto representa al 11,7% del total de hogares. Además, se estima que en estos hogares viven más de 3.000.000 niños/as. Se informa demás que, entre las jefas de estos hogares, el 27,4% tuvo ingresos por debajo de la línea de pobreza y el 5,3% tuvo ingresos menores a la línea de indigencia.
De acuerdo a datos de UNICEF (2022), el 50,2% de los hogares en los que no vive el padre de los/as niños/as no recibió dinero en concepto de manutención en los últimos 6 meses, y el 12,0% sólo recibió manutención algunos meses. Es decir, 3 de cada 5 hogares a cargo de mujeres no reciben la obligación alimentaria en tiempo y forma.
En tanto, el 59% de los hogares monomarentales destina más de la mitad o casi todos sus ingresos al pago de deudas o atrasos (CEPAL y DNEIyG, 2023), mientras que el 73% de estos hogares usa el crédito para comprar comida o medicamentos.




Pobreza
Endeudamiento en barrios vulnerables: el 72% de los hogares pidió crédito para gastos básicos
Un relevamiento del Movimiento Evita CABA y el OEPSS de la UBA mostró que el 71,8% de los hogares encuestados recurrió a tarjetas, préstamos u otras formas de financiamiento durante los últimos dos años.

Fotografía: NA/JOSE LUIS PERRINO
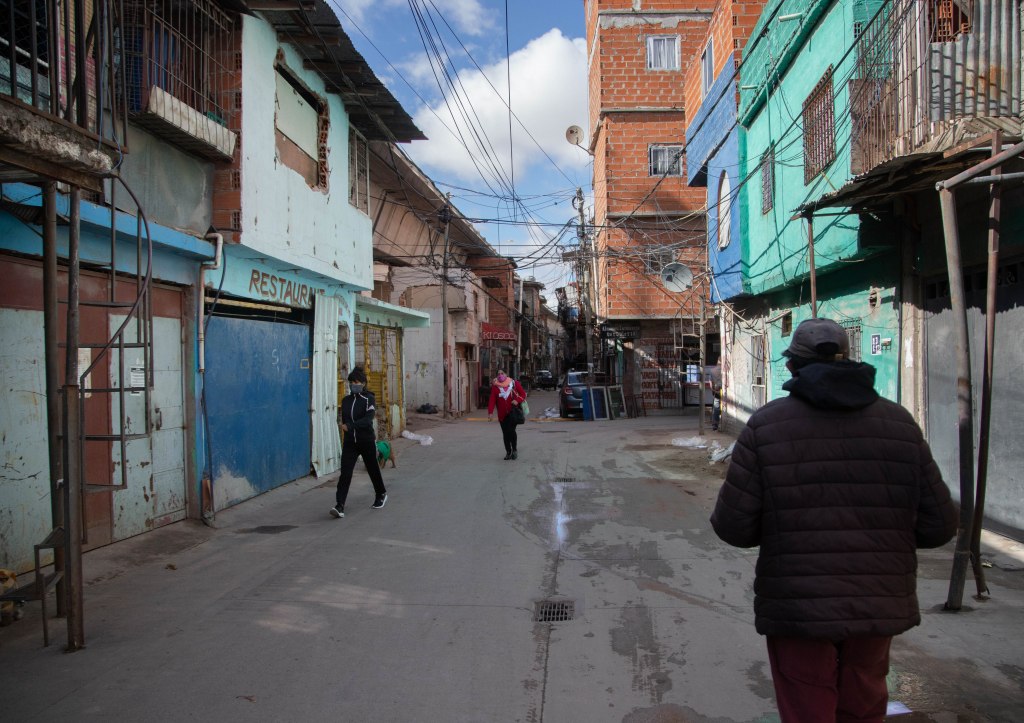
El 71,8% de los hogares de sectores populares de la Ciudad de Buenos Aires utilizó una tarjeta de crédito o pidió algún préstamo durante los últimos dos años, según un relevamiento realizado por el Movimiento Evita CABA junto con el Observatorio de Economía Popular, Social y Solidaria (OEPSS) de la Facultad de Ciencias Sociales de la UBA.
El estudio señala que el endeudamiento estuvo principalmente relacionado con gastos cotidianos y necesidades básicas.
“El motivo del endeudamiento de los sectores populares es, principalmente, poder vivir”, afirmó Jonathan Thea, secretario general del Movimiento Evita CABA.
Alimentos y salud, entre los principales destinos del crédito
Entre los hogares que solicitaron préstamos o créditos, el 73% indicó que utilizó ese dinero para comprar alimentos.
Los gastos de salud aparecieron en segundo lugar, con el 54% de las respuestas. También se registraron préstamos destinados a pagar impuestos o servicios, con el 44%, y alquileres, con el 25%.
Según el relevamiento, estos datos muestran una relación entre la necesidad de recurrir al crédito y las dificultades para afrontar los gastos habituales de los hogares.
Las billeteras virtuales ganan espacio frente a los bancos
El estudio también analizó dónde buscan financiamiento las familias.
Solo el 32% de quienes solicitaron préstamos recurrió a un banco. En cambio, el 65,5% utilizó Mercado Pago u otras billeteras virtuales.
Además, el 62% pidió dinero a familiares o conocidos, el 45,8% compró fiado en comercios del barrio y el 43% acudió a prestamistas barriales.
Thea sostuvo que las condiciones de acceso al sistema bancario tradicional pueden llevar a las familias a buscar otras alternativas de financiamiento.
La mora aparece como otro de los problemas
El relevamiento también registró dificultades para cumplir con los pagos.
Entre los hogares que habían solicitado préstamos o créditos, el 66,2% no estaba al día con alguno o con ninguno de ellos. Dentro de ese grupo, el 70,2% se encontraba en situación de mora.
La situación también alcanza a las tarjetas de crédito. El 56,3% de las familias encuestadas no estaba al día con alguna o con la totalidad de sus tarjetas y, dentro de ese grupo, el 62% registraba atrasos superiores a tres meses.
Además, el 71,3% de quienes tenían saldos acumulados en sus tarjetas señaló que tuvo que pedir dinero prestado para cubrirlos.
Qué plantea el relevamiento sobre el endeudamiento
El estudio sostiene que el uso del crédito entre los hogares relevados está vinculado principalmente con la necesidad de cubrir gastos básicos.
Thea señaló que la pérdida de poder adquisitivo es uno de los factores que, según su interpretación, explican el recurso al endeudamiento.
“La mora en las deudas existentes es inevitable en un contexto de crisis económica como el que estamos viviendo”, sostuvo el dirigente.
El relevamiento, realizado sobre hogares de sectores populares de CABA, muestra así una combinación de endeudamiento destinado a gastos cotidianos y dificultades posteriores para afrontar los compromisos asumidos.





Marcha de la Bronca llenó Plaza de Mayo con reclamos al Gobierno y a la CGT

Justicia para Agostina Vega: Córdoba marchó y piden que la causa no cierre con 6 acusados

Kicillof encabezó el plenario del MDF y habló de una “historia nueva” de cara a 2027

Confirmado: cuánto salen las entradas para la despedida de Messi en el Monumental

La Marcha de la Bronca toma las calles contra el ajuste de Milei

El Gobierno le pagó a funcionario una indemnización de $110 millones y al otro día lo volvió a contratar

Presupuesto 2027: base naval y misiles en lugar de aulas, sillas de ruedas y hospitales

Duro editorial de The Economist contra Milei: “Tus aliados enfrentan acusaciones de corrupción propias”

Carlos Torres aterrizó en Ezeiza para dos shows de “La Reina del Flow”

El costo de la violencia migratoria de Trump: miedo, deportaciones y falta de trabajadores en Florida

Kicillof encabeza el Plenario Federal del MDF en Avellaneda

El Senado avanza con Inocencia Fiscal y los biocombustibles, pero con fisuras

Cayó un helicóptero de noticias en Los Ángeles: al menos tres muertos

El lawfare ante el mundo: los abogados de Cristina explican en la ONU por qué la condena es política

El video del acusado del femicidio de Camila antes de entregarse
-
 Denuncia5 días
El Gobierno le pagó a funcionario una indemnización de $110 millones y al otro día lo volvió a contratar
-
 Defensa2 días
Presupuesto 2027: base naval y misiles en lugar de aulas, sillas de ruedas y hospitales
-
 Economía 💲6 días
Duro editorial de The Economist contra Milei: “Tus aliados enfrentan acusaciones de corrupción propias”
-
 Espectáculos 🎭6 días
Carlos Torres aterrizó en Ezeiza para dos shows de “La Reina del Flow”
-
 DDHH5 días
El costo de la violencia migratoria de Trump: miedo, deportaciones y falta de trabajadores en Florida
-
 DDHH5 días
El lawfare ante el mundo: los abogados de Cristina explican en la ONU por qué la condena es política
-

 Fútbol & Goles4 días
La despedida del 10: Messi se retira en el Monumental el 6 de octubre
-

 Comunidad 👥5 días
Según el INDEC, criar un hijo de hasta 12 años cuesta $713.070 por mes en la Argentina de Milei