Consumo
Cómo cotiza el nuevo dólar supermercado
Los billetes «cara chica», rechazados por algunas casas de cambio, son aceptados por ciertos supermercados.

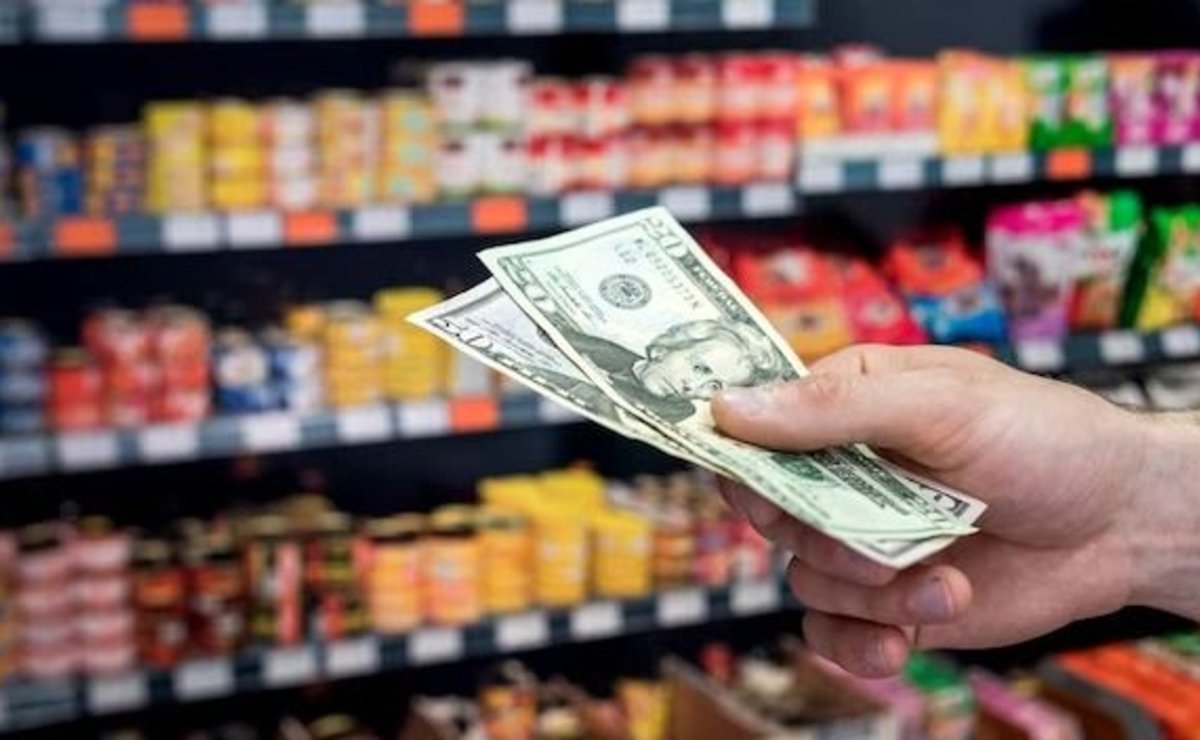
Con la creciente devaluación del peso, cada vez más supermercados en Argentina han comenzado a aceptar dólares como forma de pago, buscando atraer a los consumidores y aumentar las ventas. En este contexto, no solo compiten en el precio de los productos, sino también en el valor al que aceptan la divisa estadounidense, lo que ha generado una nueva dinámica en el comercio minorista.
La competencia por el tipo de cambio
La volatilidad del dólar blue, que recientemente alcanzó los $1.360, ha llevado a que los supermercados ofrezcan diferentes tasas de cambio para captar a los clientes. Por ejemplo:
- El mayorista Diarco ofrece $1.400 por dólar.
- El autoservicio Yaguar, en Río Negro, lo acepta a $1.390.
- En Córdoba, la cadena Súper Mami lo paga $1.375.
- Híper Tehuelche, en Neuquén, lo recibe a $1.265.
Esta disparidad en las tasas de cambio ha motivado a los consumidores a comparar y elegir los establecimientos que les ofrecen un mejor valor por sus dólares.
Billetes «cara chica» aceptados
Otro factor relevante en esta estrategia comercial es la aceptación de los billetes de dólar «cara chica», que muchas casas de cambio en Argentina suelen rechazar o cotizar a menor valor. Algunos supermercados, en su afán por captar más clientes, han optado por aceptarlos sin diferencia, lo que les otorga una ventaja competitiva adicional.
Implicancias para el consumo
La aceptación de dólares por parte de los supermercados podría marcar una tendencia creciente en el país, especialmente en un contexto donde la incertidumbre económica lleva a muchos consumidores a preferir guardar sus ahorros en moneda extranjera. Esta nueva modalidad de competencia entre supermercados no solo busca aumentar las ventas, sino también fidelizar a una clientela que valora cada peso que puede ahorrar en sus compras cotidianas.


Consumo
Sin plata antes del día 20: la deuda es la forma de llegar a fin de mes
El 83,3% de la clase baja agota sus ingresos antes del día 20 y el 56,2% de la población se endeudó en el último semestre. Entre quienes tomaron deuda, el 55,1% lo hizo para financiar alimentación y salud, según el Monitor de Opinión Pública de Zentrix Consultora.

Dos de cada tres argentinos se quedan sin dinero a más tardar el día 20 de cada mes, y casi cuatro de cada diez hogares ni siquiera logran superar la primera quincena con sus ingresos. El sueldo ya no alcanza para todo el mes, y la deuda pasó a ser el puente obligado hasta el próximo cobro.
Los datos surgen del Monitor de Opinión Pública (MOP) de Zentrix Consultora. Según el relevamiento, solo el 34% de la población alcanza a cubrir todo el mes con lo que gana y apenas un 9,8% tiene capacidad de ahorro. Entre los menores de 40 años, el porcentaje de quienes se quedan sin plata antes del día 20 llega al 72%.
De la deuda como proyecto a la deuda como supervivencia
El 56,2% de la población recurrió al endeudamiento en el último semestre, con mayor incidencia entre los menores de 40 años. La toma de deuda dejó de responder a decisiones de inversión o de consumo diferido para convertirse en un mecanismo de subsistencia. Entre quienes se endeudaron, el 55,1% lo hizo para financiar gastos básicos de alimentación y salud, el 21,3% para pagar tarifas y servicios públicos, y apenas el 11,8% para comprar bienes durables.
Desde Zentrix advirtieron que, cuando la deuda de un mes se financia con el presupuesto del mes siguiente, “la morosidad deja de ser un episodio para convertirse en un riesgo estructural” de los hogares que usan el crédito como puente.
Tres clases sociales, tres realidades
La brecha entre sectores es abismal, tanto en la capacidad de llegar a fin de mes como en el destino del crédito:
- Clase baja: el 59,6% agota sus ingresos antes del día 15 y el 83,3% antes del día 20. La capacidad de ahorro es del 0,9%. El 68,1% tomó deuda y, en el 65,5% de los casos, usó el dinero para cubrir necesidades primarias.
- Clase media: el 51,4% agota sus recursos antes de fin de mes y el 47,1% se endeudó. El 45,6% destinó la deuda a gastos primarios y registra la proporción más alta de endeudamiento para abonar tarifas y servicios públicos, con un 29% (frente al 18,2% de la clase baja y el 4,7% de la alta).
- Clase alta: solo el 20% se queda sin fondos antes del cierre mensual y el 61,9% logra ahorrar. El 36,5% recurrió al crédito y el 63,4% lo orientó a la compra de bienes durables.
Mientras la clase alta usa el crédito para comprar bienes, la clase baja lo usa para cubrir necesidades primarias.
Los menores de 40, el segmento más frágil
El reporte muestra una situación de particular fragilidad entre los jóvenes: solo el 3% de los menores de 40 años logra ahorrar, el 60,9% tomó deuda en los últimos seis meses y el 69,1% evalúa de manera negativa la situación económica del país.
Salarios, tarifas e inflación: el telón de fondo
La percepción de pérdida salarial es mayoritaria y persistente: el 81,8% sostiene que su salario no le gana a la inflación. Desde marzo, la proporción de encuestados que señala que sus ingresos pierden frente a los precios no bajó del 81%, con un pico del 87,4% en julio.
El dato convive con las cifras oficiales. El INDEC informó el 13 de octubre que la inflación de septiembre fue del 1,9%, con un acumulado de 23,6% en lo que va de 2026 y una variación interanual del 33,4%. La división que más subió en el mes fue Vivienda, agua, electricidad, gas y otros combustibles, con un 3,1%. Que la inflación mensual se desacelere respecto de los picos de 2024 no alcanza para aliviar a hogares que, en su gran mayoría, sienten que sus ingresos pierden frente a los precios.
A eso se suma el peso de los servicios regulados: según el IIEP (UBA-CONICET), hasta mayo de 2026 la canasta de servicios y transporte público acumulaba una suba superior al 525% desde diciembre de 2023, muy por encima del nivel general de precios.
Qué le piden los argentinos al Estado
Frente al aumento del endeudamiento y la morosidad, el 67% de los encuestados considera que el Estado debe intervenir. El 36,1% evalúa que se trata de un problema social general que requiere atención pública, mientras que el 30,9% opina que debe intervenir aun tratándose de un asunto entre privados.
En cuanto al tipo de intervención, el 61,3% prefiere regular el otorgamiento y las condiciones de los créditos, el 23,6% propone refinanciar deudas a través del Banco Central y apenas el 7,5% apoya la condonación de deudas por ley. Dos de cada tres argentinos le piden al Estado que intervenga, y la mayoría quiere reglas claras antes que rescates.
Lo que tenés que saber
- Dos de cada tres argentinos se quedan sin dinero a más tardar el día 20 del mes, según el MOP de Zentrix Consultora.
- El 83,3% de la clase baja agota sus ingresos antes del día 20 y su capacidad de ahorro es del 0,9%.
- El 56,2% se endeudó en el último semestre; entre ellos, el 55,1% lo hizo para gastos de alimentación y salud.
- El 81,8% afirma que su salario no le gana a la inflación, que en septiembre fue del 1,9% según el INDEC.
- El 67% pide que el Estado intervenga y el 61,3% prefiere regular el otorgamiento y las condiciones de los créditos.



Bianco denunció que quieren borrar las PASO para beneficiar a Milei

Jorge Macri le entregó al Rey Felipe VI una declaración sin metas ni plazos claros

Los ACE premiaron a lo mejor de la escena, pero la grilla de nominados volvió a dejar afuera a dos pesos pesados de la taquilla

Moria Casán en los ACE: “El teatro siempre fue un lugar de resistencia”

El Roffo realizó la 10ma Campaña de concientización y prevención del cáncer de mama con Mariana Fabbiani

El Roña Castro murió tras descompensarse en el Bingo de Morón: investigan las causas

Carbón Blanco: vuelven a rematar un departamento decomisado en Villa Urquiza, 18% más barato

Brasil en empate técnico: Flávio Bolsonaro saca dos puntos y el miedo se reparte

Fin de la 6×1 en Brasil: el Senado aprobó dos días de descanso y Lula celebra antes del balotaje

Mucha posesión, poco arco: por qué Boca no pudo con Vasco ni con un hombre de más

Murió un párroco al caerle una cruz en plena misa transmitida en vivo

Diputados: la oposición no consiguió quórum y se cayó la sesión por el DNU 70/23 de Milei

Callejero Fino sale de prisión, pero el arma de guerra sigue en la causa

Estudiantes tomaron el Pizzurno y exigen que Milei cumpla la Ley de Financiamiento

El video se hizo viral y agresor está identificado pero la Justicia no actúa, mientras una mujer espera protección
-
 Boxeo6 días
El Roña Castro murió tras descompensarse en el Bingo de Morón: investigan las causas
-
 CABA4 días
Carbón Blanco: vuelven a rematar un departamento decomisado en Villa Urquiza, 18% más barato
-
 Elecciones5 días
Brasil en empate técnico: Flávio Bolsonaro saca dos puntos y el miedo se reparte
-
 Mundo 🌐5 días
Fin de la 6×1 en Brasil: el Senado aprobó dos días de descanso y Lula celebra antes del balotaje
-
 Fútbol & Goles!6 días
Mucha posesión, poco arco: por qué Boca no pudo con Vasco ni con un hombre de más
-
 Papa León XIV6 días
El Gobierno sostiene el operativo por León XIV pese al diagnóstico del Papa
-

 CABA7 días
Mano dura como bandera: Jorge Macri suma 600 policías y se burla de sus críticos
-

 Papa León XIV6 días
León XIV despertó lúcido tras la cirugía y el Gobierno se aferra a la visita