Consumo
El Gobierno avanza en nuevo programa para reemplazar el Ahora 12
La Secretaría de Comercio y los bancos mantienen reuniones para definir cuál será la tasa de interés que tendrá el nuevo programa.

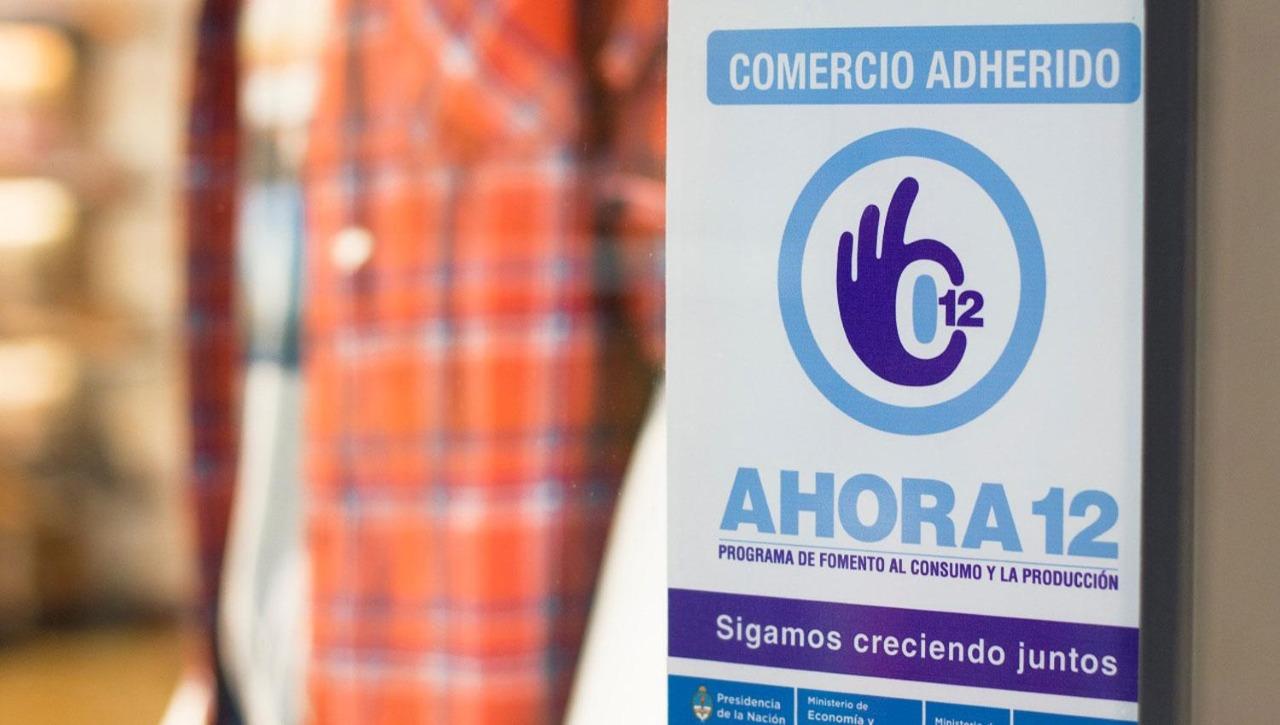
El Gobierno mantiene reuniones con entidades financieras en los últimos días para avanzar en un nuevo programa de financiamiento al consumo, que reemplazará al programa Ahora 12 a partir de febrero.
De acuerdo con fuentes oficiales, la Secretaría de Comercio y los bancos mantienen reuniones en las que se está definiendo especialmente cuál será la tasa de interés que tendrá el programa en esta nueva etapa.
Lanzado en 2014 para incentivar el consumo, el programa Ahora 12 está vigente hasta el 31 de enero y ofrece 3, 6, 12, 18 y 24 cuotas en más de 30 rubros, con una Tasa Nominal Anual (TNA) de 82,50%, para comprar productos nacionales en cuotas fijas con tarjeta de crédito.
La extensión del programa, que se denominará Cuota Simple, es una medida reclamada por las pymes para sostener los niveles de ventas y se espera que esté disponible para los principales rubros de consumo.
Según el último informe de monitoreo, el programa Ahora 12 registró un volumen de ventas de 477.349 millones de pesos en noviembre 2023 y 3.429.707 millones de pesos en el acumulado enero-noviembre, un 133% más que en el mismo período de 2022.
El ticket promedio en noviembre fue 74.223 pesos y los rubros con mayores ventas mensuales fueron indumentaria (34% de participación en la facturación total), electrodomésticos (23%) y materiales para la construcción (7%).
Durante noviembre, la facturación del programa disminuyó 11% a precios corrientes y 21% a precios constantes con respecto al mes récord de octubre. A pesar de ello, se ubicó 31% y 6% por encima de los niveles de septiembre respectivamente.
Si bien se observó una disminución intermensual en los niveles de facturación de los principales rubros, los montos facturados fueron mayores a los registrados en septiembre.
La participación de las líneas de financiamiento Ahora 3 y Ahora 6, mostró en noviembre un aumento constante en comparación con las cuotas de largo plazo (Ahora 12, Ahora 18 y Ahora 24), lo que significa una reducción en el uso de estas últimas.


Consumo
La confianza del consumidor cayó 6,78% en CABA y 4,07% entre los hogares de mayores ingresos
El Índice de Confianza del Consumidor elaborado por la Universidad Torcuato Di Tella subió 2,4% en septiembre y llegó a 41,18 puntos, pero el dato promedio esconde una fractura que el relato oficial prefiere ignorar: en la Ciudad de Buenos Aires cayó 6,78% mensual, y entre los hogares de ingresos altos retrocedió 4,07%. La mejora la traccionaron el Interior del país y, paradójicamente, los sectores de menores ingresos, que aún no sienten haber recuperado lo perdido.
Mientras el Gobierno de Javier Milei celebra la desaceleración de la inflación como prueba de que el modelo funciona, el termómetro del consumo marca una temperatura que no cierra con el discurso oficial. En septiembre, la confianza del consumidor subió en el promedio nacional, pero cayó en la Ciudad de Buenos Aires y entre los hogares de mayores ingresos, que son los sectores que deberían haber sido los primeros beneficiados por el ajuste fiscal y la estabilización cambiaria.
El Índice de Confianza del Consumidor (ICC) que elabora el Centro de Investigación en Finanzas de la Universidad Torcuato Di Tella se ubicó en 41,18 puntos en septiembre de 2026, con una suba mensual de 2,37% respecto de agosto y un avance de 3,44% interanual. El relevamiento fue realizado entre el 1 y el 9 de septiembre sobre una muestra de 1.000 casos de población adulta de grandes centros urbanos, con un margen de error de +/-3,5%, y ejecutado por Poliarquía Consultores.
CABA y los más ricos, al margen de la recuperación
Lejos de un rebote uniforme, los datos desagregados revelan un mapa fragmentado. El Interior del país fue el motor de la mejora, con una suba mensual de 5,23% que lo dejó como la región con mayor nivel de confianza: 46,11 puntos. El Gran Buenos Aires también avanzó, 3,33% en el mes. Pero la Ciudad Autónoma de Buenos Aires registró una caída de 6,78% mensual y acumula una baja interanual de 8,53%, con apenas 37,16 puntos, el registro más bajo de las tres regiones relevadas.
La fractura también es visible por nivel socioeconómico. Entre los hogares de ingresos bajos, el ICC trepó 12,33% en el mes y quedó 4,82% por encima del nivel de septiembre de 2025. Entre los hogares de ingresos altos, en cambio, retrocedió 4,07% mensual, aunque todavía se ubicó 2,24% por encima del registro de un año atrás. El resultado final invierte la lógica esperada: la confianza de los hogares de menores ingresos (41,29 puntos) superó levemente a la de los hogares de mayores ingresos (40,95 puntos).
La explicación de esa inversión está en la percepción sobre la situación personal. Entre los hogares de menores ingresos, ese componente trepó 21,73% mensual, mientras que la evaluación de la situación macroeconómica subió 13,40%. Entre los hogares de mayores ingresos, la situación macro cayó 8,89% y la disposición a comprar bienes durables e inmuebles retrocedió 7%.
La situación personal mejora, la economía no convence
Al desagregar el índice por componentes, el de Situación Personal fue el de mejor desempeño del mes, con una suba de 11,33% que lo llevó a 43,04 puntos. Los otros dos componentes, en cambio, tuvieron un comportamiento opuesto: la Situación Macroeconómica cayó 0,75% y el de Bienes Durables e Inmuebles retrocedió 3,42%.
El deterioro de la percepción macroeconómica se concentró especialmente en el corto plazo: la perspectiva económica a un año cayó 3,2% mensual y quedó 6,2% por debajo de septiembre de 2025. A tres años, en cambio, la expectativa mejoró 1% mensual y avanzó 2,4% interanual. En CABA, ese deterioro fue todavía más pronunciado: la evaluación de la situación macroeconómica cayó 9,7% mensual, con un retroceso de 7,2% en las expectativas de corto plazo y de 11,2% en las de largo plazo.
Menos ganas de comprar electrodomésticos, autos y casas
La predisposición a realizar compras importantes también retrocedió. A nivel nacional, el componente de Bienes Durables e Inmuebles descendió 3,4% mensual: la disposición a comprar electrodomésticos cayó 4,4%, mientras que la correspondiente a automóviles y viviendas retrocedió 2%.
CABA volvió a mostrar el peor desempeño en este rubro: el indicador de bienes durables e inmuebles cayó 16,8% en el mes, con una baja de 21,9% en electrodomésticos y de 8% en automóviles y casas. En el Interior, en cambio, el componente general avanzó 4,7% y la predisposición a comprar autos y viviendas mejoró 7,2%.
Pese a la baja mensual, el indicador nacional de bienes durables e inmuebles se mantiene 13,68% por encima de septiembre de 2025, con un crecimiento interanual de 23,45% en el componente de automóviles y casas. Se trata, sin embargo, de una comparación con un piso muy bajo: el año pasado, la caída del consumo había sido de una magnitud que dificulta cualquier lectura lineal de la recuperación.
Lejos del pico de enero de 2025
Más allá del rebote puntual de septiembre, el informe de la Universidad Di Tella deja en claro que la confianza del consumidor está lejos de los niveles que el propio ciclo de Milei alcanzó en su mejor momento. El pico del ICC durante la gestión libertaria se registró en enero de 2025, cuando llegó a 47,38 puntos. Desde entonces, el índice acumula una caída de 13,09%.
La comparación con el piso de enero de 2024, cuando el índice había tocado 35,60 puntos en medio del shock devaluatorio y los primeros megadecretos, muestra una recuperación de 15,67%. Pero ese dato debe leerse con cuidado: el propio piso de 2024 era el resultado de la crisis que el gobierno de Milei generó con sus primeras medidas, por lo que la comparación no es un indicador de bienestar, sino de rebote desde el fondo del pozo.
Las Expectativas Futuras subieron 3,80% en septiembre, mientras que las Condiciones Presentes avanzaron apenas 0,33%. En la comparación interanual, las condiciones presentes están 9,42% por encima de septiembre de 2025, mientras que las expectativas futuras retrocedieron 0,24%. El cuadro que emerge es el de una sociedad que percibe cierta mejora en su situación inmediata pero mantiene serias dudas sobre el rumbo económico del país a corto y mediano plazo, en particular en los sectores que siguieron de cerca los números del ajuste y sus consecuencias.
Lo que tenés que saber
- subió 2,37% en septiembre de 2026 y se ubicó en 41,18 puntos, pero cayó 6,78% en CABA y 4,07% entre los hogares de mayores ingresos.
- El Interior del país fue el motor de la mejora, con una suba mensual de 5,23% y el registro más alto: 46,11 puntos.
- Los hogares de menores ingresos traccionaron la mejora con un alza de 12,33% mensual, y su nivel de confianza superó por primera vez al de los hogares de mayores ingresos.
- La percepción sobre la situación macroeconómica a un año cayó 3,2% y se ubica 6,2% por debajo de septiembre de 2025.
- El índice acumula una caída de 13,09% desde el pico de enero de 2025, cuando alcanzó 47,38 puntos bajo el actual gobierno.



Kicillof se reunió en Nueva York con fondos para negociar la deuda bonaerense

La Justicia pide evaluar de urgencia a Pity Álvarez tras el choque

El delicado cuadro de salud de Mirtha Legrand: internada con neumonía bacteriana

Milei cede en discapacidad: una nueva derrota política del ajuste

Trump elogió a Milei en el “Escudo de las Américas” y celebró su victoria electoral, a casi un año de las legislativas

Presupuesto 2027: base naval y misiles en lugar de aulas, sillas de ruedas y hospitales

Chapadmalal vuelve a la Provincia: el Senado bonaerense le pone freno al negocio de Milei

La Marcha de la Bronca toma las calles contra el ajuste de Milei

Fraude en la Armada: nueve militares apartados por una estafa millonaria en sueldos

Morena Rial va a audiencia en Córdoba: sin juicio pero sí otra instancia judicial

Un paciente cayó de la camilla al medio de la calle mientras era trasladado en Mar de Ajó

Agenda oficial: día a día, todo lo que hará el Papa León XIV durante su visita a la Argentina

Agónico y de película: Vélez venció a Tigre en los últimos minutos y es líder

Kicillof encabeza el Plenario Federal del MDF en Avellaneda

El Senado avanza con Inocencia Fiscal y los biocombustibles, pero con fisuras
-
 Defensa5 días
Presupuesto 2027: base naval y misiles en lugar de aulas, sillas de ruedas y hospitales
-
 Buenos Aires4 días
Chapadmalal vuelve a la Provincia: el Senado bonaerense le pone freno al negocio de Milei
-
 Movimientos Sociales4 días
La Marcha de la Bronca toma las calles contra el ajuste de Milei
-
 Defensa4 días
Fraude en la Armada: nueve militares apartados por una estafa millonaria en sueldos
-
 Judiciales ⚖️2 días
Morena Rial va a audiencia en Córdoba: sin juicio pero sí otra instancia judicial
-

 Elecciones6 días
¿Empate técnico en el balotaje? Kicillof y Milei, cabeza a cabeza rumbo al 2027
-

 Espectáculos 🎭6 días
Cómo sigue la salud de Mirtha Legrand tras su internación: «Su debilidad son los bronquios»
-

 Impuestos5 días
ARCA corrió las fechas de Ganancias: qué pagar y cuándo